

En bref
L'essentiel sur le relevé d'information
Mail, téléphone, courrier recommandé ou espace en ligne : votre assureur ne peut pas refuser de vous le fournir.
Coefficient bonus-malus, sinistres déclarés, véhicule assuré et conducteurs désignés y figurent.
Jeune conducteur, interruption de plus de 2 ans ou conducteur secondaire : dans ces cas, il n'existe pas.
Contrat annulé, refus d'indemnisation et fichage : la fraude n'en vaut jamais la peine.
Besoin d'aide pour votre assurance auto ?
Nos conseillers vous aident à comparer et à choisir la meilleure offre auto, gratuitement.
- Comparaison 100 % gratuite
- En quelques minutes
- Sans engagement
- Tous les assureurs partenaires comparés
- Accompagnement par un expert
- À jour de septembre 2026

Annonce·Service de comparaison d'assurances proposé par le courtier Selectra. Appel non surtaxé, sans engagement.
Qu'est-ce qu'un relevé d'information en assurance auto ?
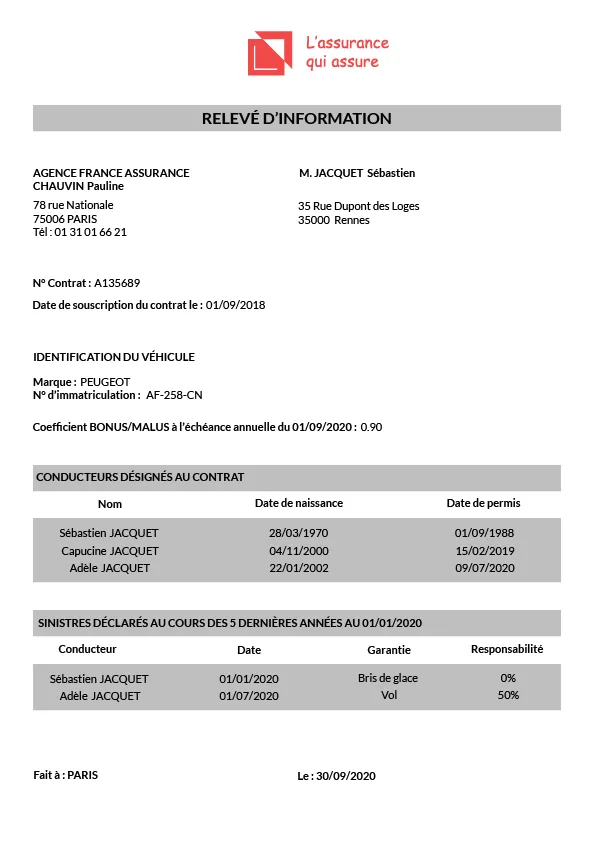
Appelé relevé de sinistralité ou encore relevé de situation, il reprend l'ensemble des informations concernant votre conduite et votre assurance automobile :
- Date de souscription au contrat d'assurance auto ;
- Numéro et date de permis de conduire ;
- Coefficient bonus-malus ;
- Identification du véhicule assuré : marque, modèle, numéro d'immatriculation, carburant (essence ou diesel), usage et date de mise en circulation ;
- Couverture assurantielle : numéro de contrat, date de souscription ;
- Conducteurs désignés : nom, prénom, numéro de permis et date d'obtention ;
- Sinistres auto déclarés et responsabilité du conducteur dans chacun des accidents.
Retrouvez toutes ces données dans l'exemple de relevé de situation assurance auto ci-dessous.
Quand obtenir son relevé d'information ?
Votre assureur dispose d'un délai de 15 jours maximum pour vous transmettre un relevé d'information par PDF ou par courrier, selon l'article R. 113-12, II du Code des assurances. Ce document est notamment exigé au moment d'un changement d'assureur, comme le rappelle service-public.fr.
Pour obtenir votre relevé d'information, il vous suffit de contacter votre assureur et de lui en faire la demande. Selon ses moyens de contact, vous pouvez procéder de quatre manières :
- Par mail : envoyez un message à votre assurance pour obtenir le relevé d'information en ligne ;
- Par téléphone : faites une demande de relevé d'information en contactant directement votre assureur ;
- Par courrier recommandé avec accusé de réception : pour vous assurer que votre demande a bien été reçue, précisez que l'assureur dispose d'un délai de 15 jours pour vous transmettre le document ;
- En ligne : les assureurs vous transmettent généralement un relevé au format PDF, certaines compagnies exigeant toutefois un courrier recommandé.
Modèle de lettre de demande de relevé d'information
Voici un modèle de courrier pour demander votre relevé d'information auprès de votre assureur. Cliquez ci-dessous pour le déplier et le copier-coller :
- Jeune conducteur : vous n'avez jamais été assuré à titre principal, donc aucun historique n'existe ;
- Interruption d'assurance : vous n'avez pas souscrit de contrat auto depuis plus de 2 ans ;
- Véhicule de fonction : vous avez conduit un véhicule assuré par votre employeur, sans figurer comme titulaire du contrat ;
- Conducteur secondaire : le relevé d'information appartient au conducteur principal.
À quoi sert un relevé d'information ?
Aussi appelé relevé de situation, attestation d'assurance ou bulletin de situation, le relevé d'information est utile dans plusieurs cas. Les principales raisons de l'obtenir sont :
- Lors d'un changement d'assurance auto : le relevé sera demandé par votre prochain assureur ;
- Pour devenir conducteur secondaire sur l'assurance automobile d'un tiers ;
- À tout moment, pour consulter votre historique de conduite.
L'assurance auto restant obligatoire dès que vous possédez un véhicule (article L. 211-1 du Code des assurances), présenter son relevé au bon moment évite toute rupture de couverture entre deux contrats.
Relevé intégral ou restreint : le comparatif
Le relevé d'information de l'assureur ne doit pas être confondu avec les relevés délivrés par l'administration au sujet de votre permis de conduire. Voici ce qui distingue le relevé intégral (RII) du relevé restreint (RIR) :
| Élément | Relevé intégral (RII) | Relevé restreint (RIR) |
|---|---|---|
| Nombre de points du permis | Oui | Non |
| Infractions commises | Oui | Non |
| Stages de sensibilisation | Oui | Non |
| Validité du permis | Oui | Oui |
| Catégories de véhicules autorisées | Oui | Oui |
Ces deux relevés portent sur le permis de conduire ; ils sont distincts du relevé d'information d'assurance, qui retrace pour sa part votre sinistralité et votre coefficient bonus-malus.
Souscrire une assurance auto sans relevé d'information
Comme vu plus haut, tout le monde n'a pas de relevé d'information. Dans ce cas, vous ne pouvez pas en fournir et votre assureur n'a donc aucun historique à votre sujet : bonus, malus, sinistres, etc.
Sachez que les assureurs considèrent une personne comme conducteur à risque si elle ne peut pas présenter ses antécédents sur une période de 3 ans minimum. C'est d'ailleurs pour cette raison que certains assureurs refusent d'assurer ces profils.
Renseignez-vous et demandez des devis auprès de plusieurs compagnies pour trouver une assurance auto sans relevé d'information adaptée à votre situation.