 Par
Ce qu'est le détournement de ligne mobile
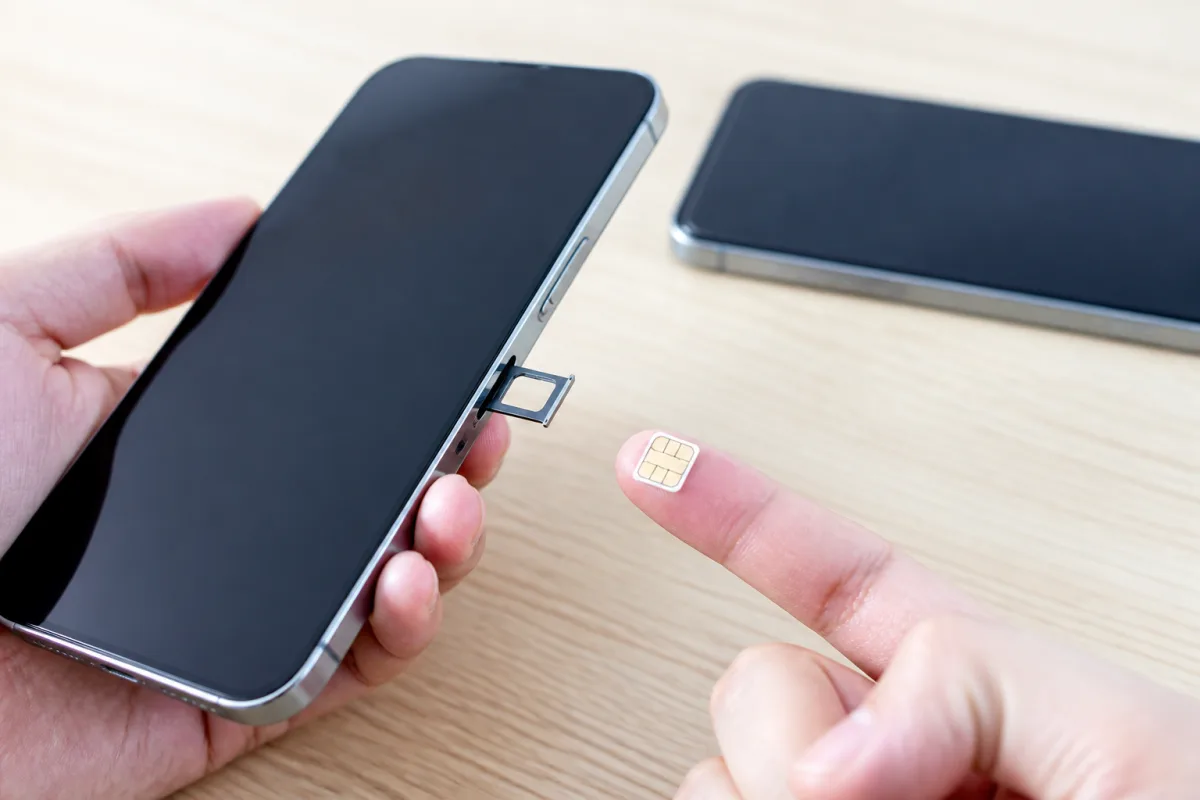
La fraude, connue sous le nom de SIM swapping, consiste à détourner la ligne téléphonique d'un utilisateur pour recevoir à sa place les codes de validation à usage unique. Elle vise une faiblesse structurelle du dispositif de sécurité bancaire : le code envoyé par message reste très répandu comme facteur d'authentification.
Le fraudeur n'a besoin d'aucune compétence technique particulière. Il lui faut des informations personnelles, généralement obtenues par hameçonnage, et suffisamment d'aplomb pour demander un remplacement de carte SIM. Trois signaux trahissent l'opération.
- Une ligne qui se coupe sans raison : plus aucun réseau alors que le téléphone fonctionne. C'est le signal le plus fiable, et il précède les débits de quelques minutes.
- Une notification d'activation non demandée : message ou courriel de l'opérateur confirmant une nouvelle carte, physique ou dématérialisée.
- Des appels et messages qui n'arrivent plus : ils partent vers l'appareil du fraudeur, y compris ceux de votre banque.
L'essor des cartes eSIM, activables en quelques minutes sans envoi postal, a mécaniquement accéléré ce mode opératoire. La commodité qui séduit les abonnés supprime aussi le délai qui laissait, autrefois, le temps de réagir.
L'alerte que votre opérateur transmet à votre banque
La contre-mesure décrite par l'Observatoire prend la forme d'une interface de vérification, proposée par l'association professionnelle du secteur des télécommunications aux prestataires de paiement. Son principe est volontairement minimaliste.
Lorsque votre banque s'apprête à valider une opération sensible, elle peut interroger cette interface pour savoir si une nouvelle carte SIM a été récemment délivrée sur la ligne concernée. Aucun contenu, aucune position, aucune donnée de communication ne transite : seule remonte l'information qu'un changement de carte est intervenu, et à quelle date.
Aucun de ces signaux ne suffit à lui seul. Changer de carte SIM est parfaitement banal, et être au téléphone en payant l'est tout autant. C'est leur combinaison qui déclenche le blocage, ce qui explique que la mesure passe totalement inaperçue pour l'immense majorité des abonnés.
Top 3 des forfaits mobile au meilleur rapport data-prix en octobre 2026
Vérifié 09/10/2026
8,99€/mois
Prix stable, sans hausse programmée
Vérifié 09/10/2026
11,99€/mois
Prix stable, sans hausse programmée
Vérifié 09/10/2026
12,99€/mois
Prix stable, sans hausse programmée
8,99€/mois
Prix stable, sans hausse programmée
11,99€/mois
Prix stable, sans hausse programmée
12,99€/mois
Prix stable, sans hausse programméeSélection non exhaustive, mise à jour en continu via le comparateur Selectra. Les économies affichées correspondent à la première année, par rapport au prix hors promotion de l'offre.
Le signe et le numéro indiquent une offre suivie par nos conseillers. Les numéros affichés sont non-surtaxés. En savoir plus sur notre méthodologie de score.
L'indicateur d'appel en cours, et son encadrement
Le troisième signal du tableau mérite une explication, car il touche directement à la vie privée. Certaines applications bancaires détectent désormais si leur utilisateur est en communication téléphonique au moment précis où il initie ou valide un paiement.
La logique est directement liée à la fraude au faux conseiller bancaire, qui a coûté 516 millions d'euros aux Français en 2025 : dans ce scénario, la victime est presque toujours au téléphone avec l'escroc pendant qu'elle valide l'opération. L'indicateur ne révèle ni l'identité de l'interlocuteur ni le contenu de l'échange, seulement l'existence d'un appel en cours.
La Commission nationale de l'informatique et des libertés a publié le 15 juillet 2025 un éclairage précisant les règles à respecter pour protéger le droit des personnes dans le cadre de ce contrôle. Deux garde-fous en découlent.
- Une donnée binaire, rien de plus : l'application sait qu'un appel est en cours, pas avec qui ni sur quoi il porte.
- Un usage borné à la lutte contre la fraude : l'information sert à noter le risque d'une opération précise, pas à alimenter un profil commercial.
Comparez en 5 minutes. Payez votre forfait moins cher.
- Démarche gratuite
- En 5 minutes
- Sans engagement possible
- Sans surcoût
- Tous les opérateurs
- À jour de octobre 2026
- 3 millions de clients conquis
- Noté 4,9/5 sur Trustpilot

Annonce· Service JeChange de comparaison d'offres box et mobile. JeChange compare les offres de l'ensemble des opérateurs.
Ce que vous pouvez verrouiller vous-même
Ces dispositifs agissent en dernier recours, au moment de la transaction. La protection en amont reste entièrement entre vos mains, et elle se joue sur votre espace client opérateur.
- Sécurisez l'accès à votre espace client : mot de passe long, unique et différent de celui de votre messagerie. L'Observatoire recommande une authentification forte sur cet espace, au même titre que sur un compte bancaire.
- Activez la double authentification si elle est proposée : plusieurs opérateurs la proposent sans supplément, et elle bloque la demande de duplicata à distance.
- Réagissez immédiatement à une perte de réseau inexpliquée : appelez votre opérateur depuis une autre ligne avant de faire quoi que ce soit d'autre.
- Préférez l'application bancaire au code par message : la validation dans l'application ne dépend pas de la ligne mobile, ce qui rend le détournement de SIM inopérant.
Le point à vérifier chez votre opérateur : demandez quelles pièces sont exigées pour obtenir un duplicata de carte SIM ou une eSIM. Un simple numéro de carte SIM et une date de naissance ne devraient jamais suffire.
Si la ligne a déjà été détournée
La chronologie est décisive, car le fraudeur ne dispose que d'une fenêtre courte pour exploiter les codes reçus. Deux appels doivent partir dans la foulée.
- L'opérateur d'abord : pour faire suspendre la carte frauduleuse et rétablir votre ligne, depuis un autre téléphone puisque la vôtre ne fonctionne plus.
- La banque ensuite : pour bloquer les moyens de paiement et signaler les opérations déjà passées.
Sur le plan bancaire, une opération contestée qui n'a pas fait l'objet d'une authentification forte doit être remboursée sans délai, et la négligence, même grave, ne peut pas être opposée dans ce cas de figure. Les démarches complètes figurent dans le guide sur la fraude à la carte bancaire, et la mise en opposition met fin à votre responsabilité pour les opérations suivantes.
Reste le choix de l'opérateur, rarement examiné sous cet angle. Les procédures de vérification d'identité varient sensiblement d'un acteur à l'autre, et le comparatif des forfaits mobiles comme les offres sans engagement permettent d'en changer sans friction, en conservant son numéro grâce au code RIO.
Les dernières actualités des télécoms
Toutes les actualités
L'Arène sur Netflix : n°1 des séries Netflix en France, finale le mercredi 14 octobre
L'Effet papillon sur Netflix : le film de 2004 plus recherché qu'Unabomber en streaming
23 € par mois pour ChatGPT sans pub : l'IA coûte désormais plus cher que votre forfait mobile