 Par
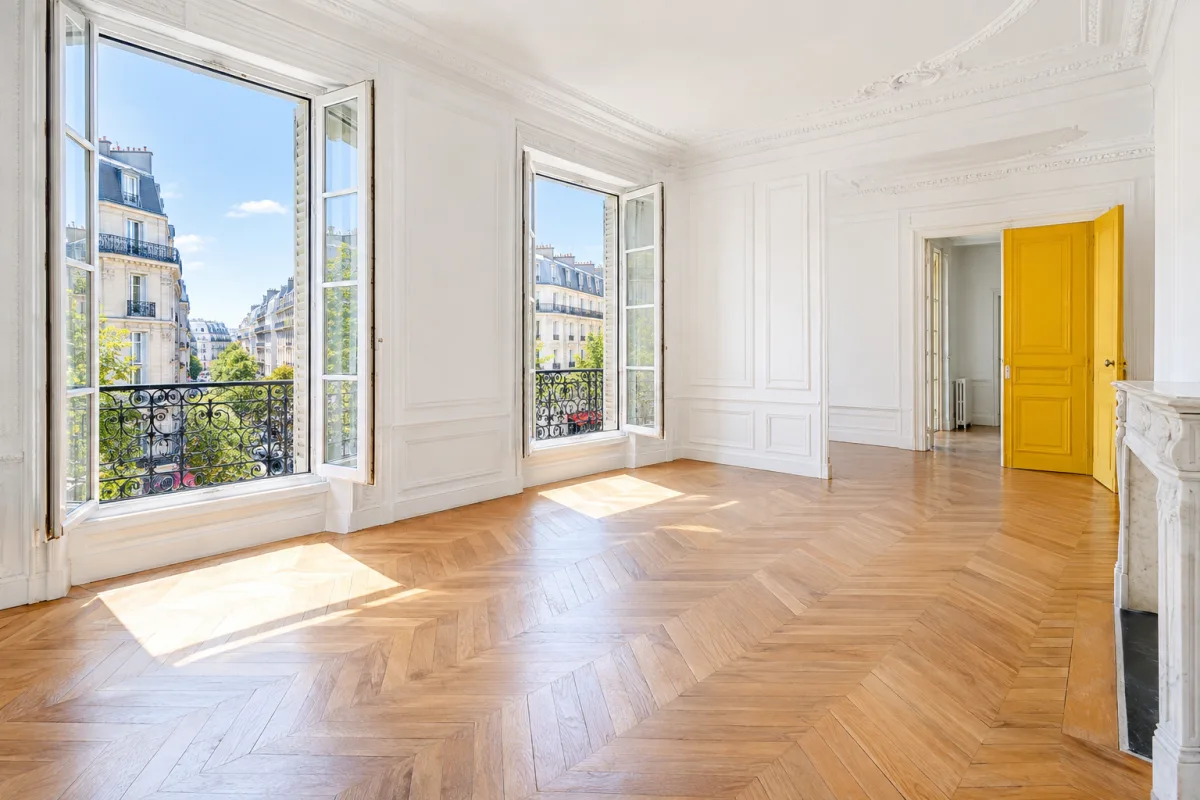
Deux taxes n'en font plus qu'une au 1er janvier 2027
Jusqu'ici, le régime dépendait de l'adresse : taxe sur les logements vacants d'office dans les agglomérations où se loger est difficile, taxe d'habitation sur les logements vides ailleurs, si la commune la votait. La loi de finances pour 2026 fusionne ces deux dispositifs dans l'article 1406 bis du code général des impôts.
Les taux de départ ne bougent pas en zone tendue. Le changement tient au bénéficiaire : le produit de la taxe revient désormais à la commune, qui a donc tout intérêt à relever le taux. Le mécanisme rappelle celui de la surtaxe des résidences secondaires, que 1 666 communes appliquent déjà, dont 688 au maximum de 60 %.
Zone tendue : 17 % et 34 % d'office, jusqu'à 60 % sur vote
Un décret du 25 août 2026 fixe la liste des communes où la taxe s'applique sans aucune décision locale. Elle compte 3 689 communes, des grandes métropoles aux villes touristiques où les résidences secondaires pèsent lourd dans le parc. Dans ces communes, un logement vide depuis au moins un an au 1er janvier est taxé automatiquement.
- 17 % de la valeur locative la première année d'imposition.
- 34 % à partir de la deuxième année, tant que le logement reste vide.
- Jusqu'à 30 % puis 60 % si le conseil municipal vote une majoration, avant le 15 avril 2027 pour une application la même année.
- La vacance déjà écoulée compte : un logement vide depuis 2025 est imposé directement au taux de deuxième année dès 2027.
La loi prévoit expressément que la vacance antérieure au 1er janvier 2027 est prise en compte. Le compteur ne repart donc pas à zéro avec la nouvelle taxe, et un propriétaire déjà redevable de l'ancienne taxe restera au palier le plus élevé.
Ce que la taxe coûte, à partir de l'avis de taxe foncière
La taxe se calcule sur la valeur locative du logement, un loyer théorique fixé par l'administration fiscale et sans rapport avec le loyer du marché. Ce chiffre n'apparaît pas tel quel sur les avis, mais il se déduit facilement. La base imprimée sur l'avis de taxe foncière correspond à la moitié de la valeur locative, qu'il suffit donc de doubler. Les avis 2026 sont arrivés fin août, avec une revalorisation nationale limitée à 0,8 %.
Pour un logement dont la base de taxe foncière atteint 1 500 €, la valeur locative retenue est de 3 000 €. La facture annuelle va de 510 € au taux de départ à 1 800 € dans une commune qui vote le maximum, et elle s'ajoute à la taxe foncière, toujours due. Le calculateur applique la même règle à votre propre avis.
Un avis égaré se retrouve dans l'espace particulier du site des impôts, où tous les avis des dernières années restent consultables. Notre article sur la lecture de l'avis de taxe foncière indique où trouver chaque ligne.
Hors zone tendue : tout se décide avant le 1er octobre
Dans les autres communes, la taxe reste facultative, mais elle devient plus lourde là où elle est votée. Une commune hors zone tendue peut désormais fixer un taux allant jusqu'à 50 % de la valeur locative, pour les logements vides depuis au moins deux ans. Une intercommunalité dotée d'un programme local de l'habitat peut aussi l'instituer sur les communes qui ne l'ont pas fait.
- Avant le 1er octobre 2026, le conseil municipal vote la création de la taxe pour qu'elle s'applique en 2027.
- Avant le 15 avril 2027, il fixe le taux de l'année, dans la limite de 50 %.
- Dans le courant de 2027, l'avis parvient aux propriétaires dont le logement était vide au 1er janvier depuis deux ans.
La délibération d'institution reste valable tant que la commune ne la retire pas. Le compte rendu du conseil municipal, publié sur le site de la mairie, dit si votre commune a franchi le pas, et la mairie renseigne sur le taux envisagé pour 2027.
Les logements que la taxe épargne
La loi écarte plusieurs situations, et la preuve de l'occupation se fait par tous moyens : déclaration de revenus fonciers, quittances d'eau, d'électricité ou de téléphone.
- Un logement occupé plus de 90 jours d'affilée pendant l'année de référence n'est pas vacant, même s'il est vide au 1er janvier.
- Un logement mis en location ou en vente au prix du marché qui ne trouve pas preneur échappe à la taxe, la vacance étant alors subie.
- Un logement promis à démolition ou à réhabilitation dans une opération d'urbanisme prochaine n'est pas taxé.
- Un logement inhabitable, faute d'électricité, d'eau courante ou d'équipement sanitaire, sort du champ.
- Un logement meublé n'est pas vacant au sens fiscal : il relève de la taxe d'habitation sur les résidences secondaires.
Le motif du prix du marché est le plus utilisé, et le plus contesté. Conserver les annonces, le mandat de l'agence et les éventuelles offres refusées permet de démontrer que la vacance n'est pas volontaire. Un loyer demandé très au-dessus du quartier ne protège pas : l'administration y voit un choix du propriétaire.
Investissement locatif : ce qu'un logement loué rapporte vraiment Rendement brut et net, fiscalité des loyers, financement : les chiffres pour décider entre louer et laisser vide.Louer, vendre ou rénover pour sortir du champ
La taxe frappe les logements vides au 1er janvier : un logement occupé à cette date n'est pas concerné, quel que soit le jour d'entrée du locataire. Un locataire installé avant le 31 décembre suffit à écarter l'imposition de 2027. Les propriétaires qui louent pour la première fois doivent intégrer les nouveaux baux types applicables à partir du 1er octobre.
- Louer suppose un logement décent : depuis 2025, les logements classés G au diagnostic de performance énergétique ne peuvent plus être proposés à la location, et le nouveau calcul du DPE en 2027 en fait sortir une partie de cette catégorie.
- Vendre met fin à l'imposition : la taxe vise celui qui dispose du logement depuis le début de la période de vacance, et l'acheteur, qui règle les frais de notaire, repart d'un compteur vierge.
- Rénover avant de louer se finance par un crédit travaux, remboursé en partie par les loyers perçus ensuite.
Rester vide a enfin un coût caché. Un logement inoccupé reste soumis à l'obligation d'assurance en copropriété, et une assurance propriétaire non occupant couvre le dégât des eaux qui passerait inaperçu pendant des semaines. Les candidats locataires, eux, ne manquent pas, comme le montre notre enquête sur la pénurie de logements à louer.
Besoin de financer votre projet ?
Comparez les taux des organismes de crédit à la consommation et obtenez une réponse de principe rapide, gratuitement et sans engagement.
- Gratuit et sans engagement
- Réponse de principe rapide
- Plusieurs organismes comparés

Annonce·Service de mise en relation gratuit. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Les dernières actualités banque et crédit
Toutes les actualités
Annulation d'un voyage : la Visa Premier rembourse jusqu'à 5 000 €, la carte classique 0, les motifs admis
Frais de change : 2 000 € dépensés hors zone euro coûtent au moins 60 € dans une banque classique, 0 € en ligne
Corée, Russie, Japon : ces pays qui paient déjà avec leur visage, quand l'Europe n'en est qu'aux premiers essais