
 Par
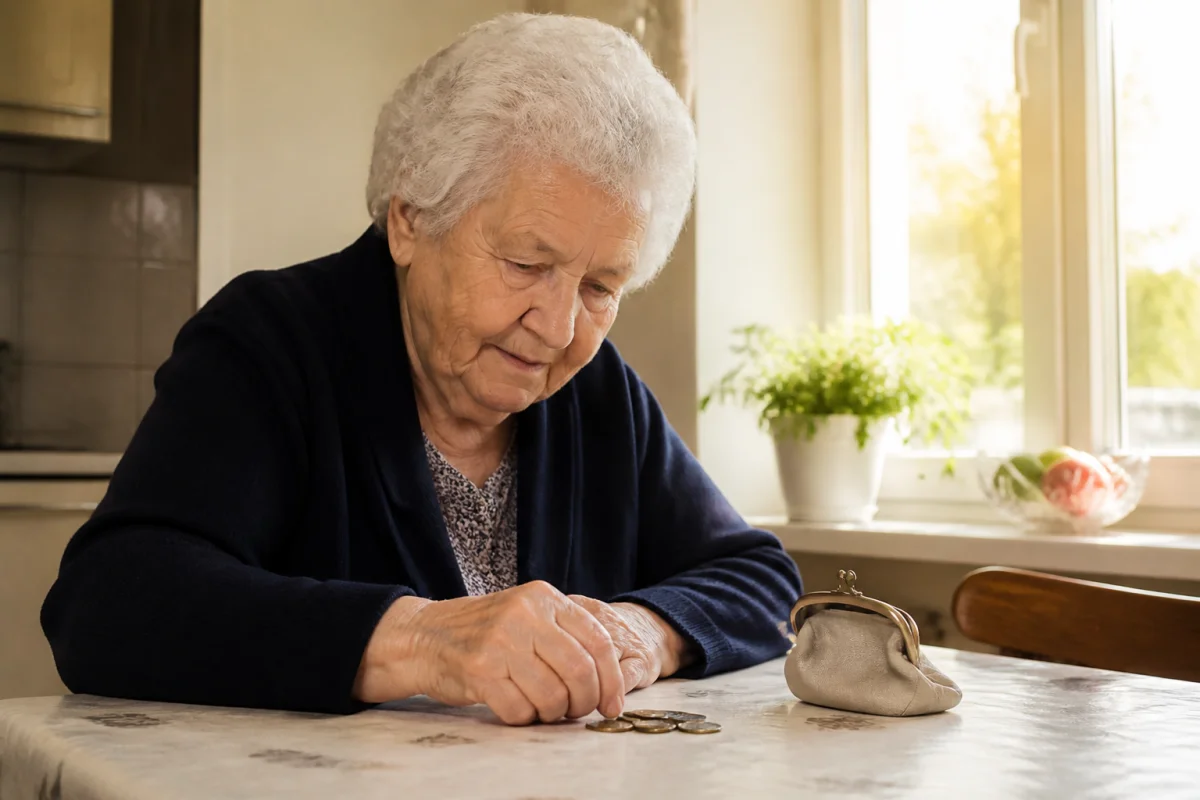
Quatre retraités sur dix sous 1 000 euros
Environ 40 % des retraités touchent moins de 1 000 euros nets par mois. La pension nette médiane s'établit autour de 1 560 euros : la moitié des retraités perçoit moins. Le système coûte cher au global, mais il verse souvent des montants faibles. Un paradoxe que nous avons détaillé dans notre décryptage du coût réel des retraites en France.
L'écart s'explique surtout par des carrières courtes ou incomplètes, pas par la générosité du système lui-même.
Ce vertige chiffré ravive une question qui divise les Français. Et vous, qu'en pensez-vous ?
Le taux de rendement interne des petites retraites
Un indicateur tranche la question : le taux de rendement interne rapporte tout ce qu'un assuré touchera à tout ce qu'il aura cotisé. Pour la génération née en 1975, l'INSEE l'estime à environ 1,75 % par an en moyenne, un rendement réel modeste. Mais cette moyenne masque de fortes différences : les bas salaires affichent un rendement nettement supérieur, quand les hauts revenus passent en dessous.
La raison tient au caractère très redistributif du système. Plusieurs dispositifs relèvent les petites pensions au-delà de la stricte logique contributive : le minimum contributif, le minimum vieillesse (ASPA, de l'ordre de 1 000 euros par mois), les majorations pour enfants, les trimestres validés au titre du chômage, de la maladie ou de la maternité, et la pension de réversion. Financés par la solidarité, ils gonflent le rendement des carrières modestes.
Un contrepoids existe pourtant : l'espérance de vie. Un ouvrier passe en moyenne 15,8 ans à la retraite, contre 20,9 ans pour un cadre, soit cinq années de moins pour en profiter. Malgré cet écart défavorable, la redistribution vers les bas revenus l'emporte : pour un salarié modeste, le système reste, au regard des cotisations versées, une opération gagnante.
Combien coûterait de les revaloriser
Relever ces petites pensions a un prix, que les ordres de grandeur permettent de mesurer.
Ces montants restent des estimations, mais ils fixent l'échelle. À l'autre bout, les 3,6 % de retraités au-dessus de 3 500 euros bruts captent 13,7 % de la dépense, presque autant que les 37,7 % qui touchent moins de 1 000 euros. Le coût global élevé ne signifie pas que chacun touche beaucoup : il traduit surtout le nombre de pensionnés et la concentration des plus hauts montants.
Préparer pour ne pas dépendre du seul système
Que les pensions soient revalorisées ou non, la conclusion est la même pour un futur retraité : mieux vaut ne pas tout attendre du régime obligatoire. Se constituer un complément, même modeste, sécurise le budget.
Un livret boosté, mieux rémunéré que le Livret A, permet de faire travailler une épargne disponible sans la bloquer. Les meilleures offres du moment sont à comparer avant d'ouvrir.
Le top des super-livrets du moment
Taux bruts annuels, grilles partenaires JeChange, susceptibles d'évoluer
Livret + · Fortuneo
Livret Rentabilis · Monabanq
Livret Bfor+ · BforBank

Livret Distingo · Distingo Bank
Les dernières actualités banque et crédit
Toutes les actualités
Crise du logement : et si la France densifiait ses villes comme le Vietnam ?
Euro numérique : ce que le projet de monnaie électronique de la BCE va changer pour vos paiements
Face à l'explosion des escroqueries téléphoniques, la France prépare son propre numéro anti-fraude