 Par
Un vrai prêt à 0 %, ouvert à presque tous les logements
L'éco-PTZ est un prêt bancaire dont l'État prend les intérêts à sa charge. Il s'adresse aux propriétaires, occupants ou bailleurs, pour des travaux dans un logement utilisé comme résidence principale et achevé depuis au moins deux ans. Aucune condition de revenus n'est exigée, à la différence de la plupart des aides à la rénovation : un ménage aisé inéligible aux subventions peut parfaitement financer son isolation à taux zéro.
Le montant dépend de l'ampleur du projet. Le barème en vigueur s'étage ainsi :
À montant égal, l'économie d'intérêts face à un prêt travaux classique se chiffre en milliers d'euros : sur 30 000 € remboursés sur 15 ans, chaque point de taux évité représente environ 2 400 € d'intérêts en moins sur la durée du prêt. Le mécanisme du coût total d'un crédit est détaillé dans notre guide du TAEG.
Travaux éligibles : la règle du professionnel RGE
Les travaux financés couvrent l'essentiel de la rénovation énergétique :
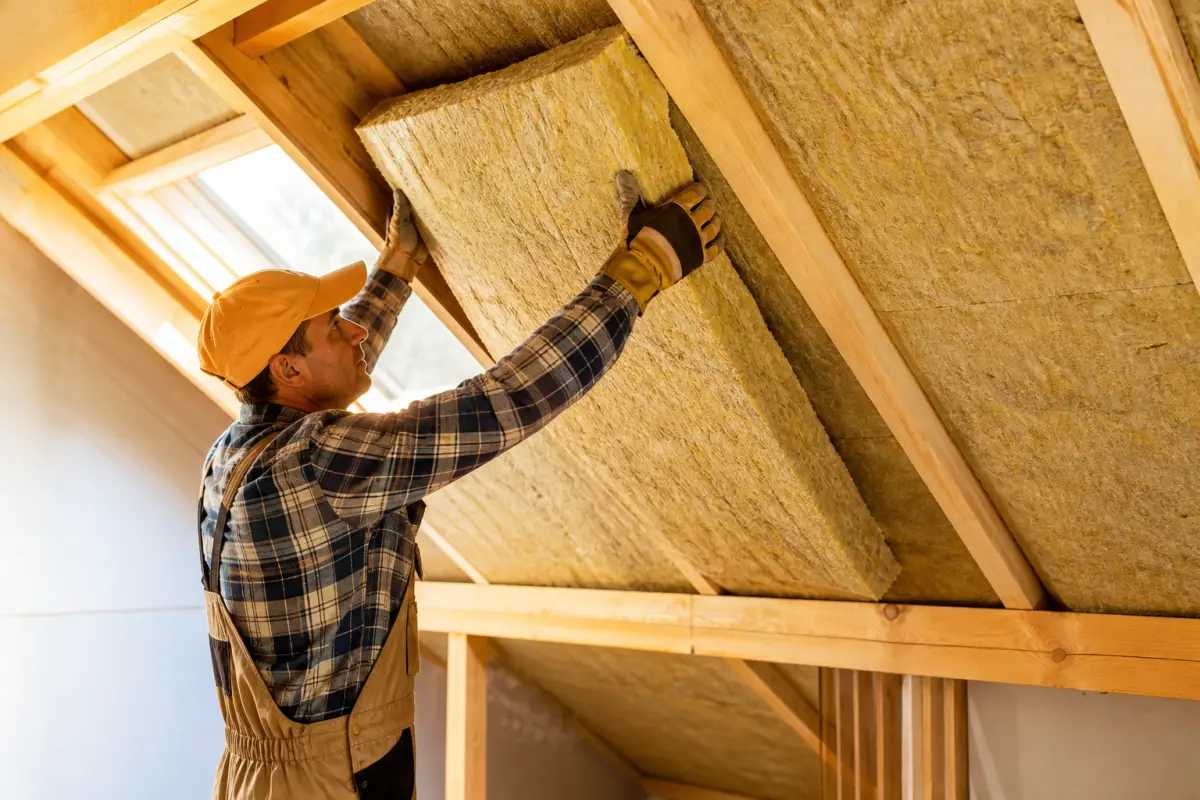
- L'isolation thermique : toiture, murs donnant sur l'extérieur, planchers bas, ainsi que le remplacement des fenêtres et parois vitrées.
- Le système de chauffage et d'eau chaude : installation ou remplacement par un équipement performant, pompe à chaleur comprise.
- La ventilation : éligible dans le cadre d'une rénovation globale, elle conditionne la qualité de l'air d'un logement fraîchement isolé.
- L'assainissement non collectif : une variante spécifique du dispositif finance la mise aux normes des installations individuelles.
La liste des gestes couverts recoupe volontairement celle des aides publiques à la rénovation : le même devis d'une entreprise labellisée sert ainsi de base à la subvention et au prêt, ce qui évite de refaire chiffrer le chantier. Pour un projet d'ampleur visant un saut de performance globale, un audit énergétique préalable détermine le scénario de travaux : c'est lui qui ouvre l'accès au plafond de 50 000 € et à la durée de vingt ans.
Deux conditions structurent tout le dispositif. Les travaux doivent être réalisés par une entreprise labellisée RGE, reconnue garante de l'environnement, et les devis doivent être établis avant la demande de prêt : le dossier bancaire se monte sur la base d'un formulaire type complété par l'entreprise, jamais sur une simple estimation. Les travaux disposent ensuite de trois ans pour être achevés.
Besoin de financer votre projet ?
Comparez les taux des organismes de crédit à la consommation et obtenez une réponse de principe rapide, gratuitement et sans engagement.
- Gratuit et sans engagement
- Réponse de principe rapide
- Plusieurs organismes comparés

Annonce·Service de mise en relation gratuit. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Le vrai atout : le cumul avec les autres aides
L'éco-PTZ n'est pas une aide de plus, c'est le financement du reste à charge. Il se cumule intégralement avec MaPrimeRénov', avec les certificats d'économies d'énergie versés par les fournisseurs et avec les aides locales. Le montage type d'une rénovation s'organise ainsi :
- Chiffrer les aides d'abord : subventions et primes se calculent sur devis, avant signature. Elles réduisent l'assiette à financer.
- Emprunter le reste à taux zéro : l'éco-PTZ couvre le reste à charge, dans la limite des plafonds, sans entamer l'épargne de précaution.
- Déposer le dossier en banque : la plupart des grands réseaux bancaires distribuent l'éco-PTZ dans le cadre d'une convention avec l'État. Les délais d'instruction plaident pour un dépôt dès septembre si les travaux doivent précéder l'hiver.
Pour fixer les ordres de grandeur, un éco-PTZ de 30 000 € sur quinze ans se rembourse par des mensualités d'environ 167 €, sans un euro d'intérêts : la mensualité correspond exactement au capital divisé par le nombre d'échéances. Sur une isolation qui réduit la facture de chauffage de plusieurs centaines d'euros par an, une partie de la mensualité se trouve ainsi absorbée par les économies d'énergie dès la première saison de chauffe.
Les copropriétés disposent de leur propre déclinaison, l'éco-PTZ copropriétés, souscrit par le syndicat pour les travaux sur les parties communes : un levier à connaître au moment où les assemblées générales d'automne votent les budgets travaux. Un second éco-PTZ complémentaire reste par ailleurs possible dans les cinq ans pour un même logement, tant que le total n'excède pas le plafond applicable. Pour un ménage qui isole avant l'hiver, l'équation est rare dans l'univers du crédit : un financement gratuit, des économies de chauffage immédiates, et un logement revalorisé au moment où la performance énergétique pèse sur les prix de vente. Reste à dimensionner la mensualité dans le budget global, en tenant compte des crédits en cours, comme pour tout prêt personnel.
Crédit conso : le guide complet Prêt personnel, crédit affecté, taux, assurance : tout comprendre avant de financer un projet, travaux compris.Bon à savoir : les économies générées par les travaux se voient aussi sur le contrat d'énergie. Après une isolation ou un changement de chaudière, la consommation estimée doit être revue à la baisse auprès du fournisseur, faute de quoi les mensualités restent calées sur l'ancien niveau de consommation.
Les dernières actualités banque et crédit
Toutes les actualités
Électrique d'occasion : la flambée des carburants fait grimper le prix moyen de 9,7 % en un an, la Zoé de 25 %
SCPI : 4,9 % de rendement moyen, mais 10 % de frais d'entrée, 3 ans pour rentrer dans ses frais
80 % des Français exposés : le fichier de la Banque de France qui révèle en ligne et gratuitement un crédit pris à votre nom