 Par
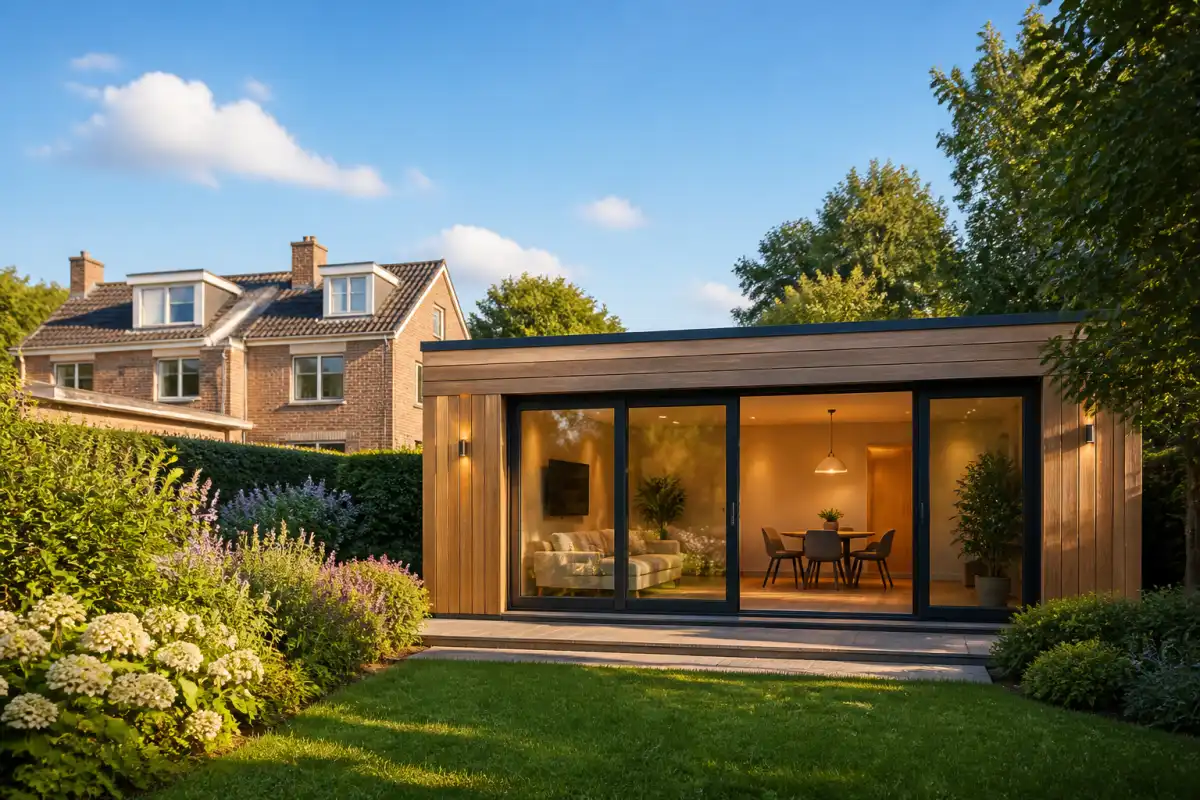
Le blocage français tient en quatre chiffres
La crise du logement ne se résume pas à un manque d'envie de construire. Elle tient à la conjonction d'un foncier devenu inabordable, d'un crédit renchéri et d'un objectif de sobriété foncière qui ferme les extensions urbaines.
Le terrain pèse environ un tiers du coût total d'une maison neuve. Son doublement en vingt ans a mécaniquement exclu du marché une génération de primo-accédants, sans qu'aucune aide ne compense l'effet de ciseau.
Ce que la Californie a fait de ses arrière-cours
L'État a choisi l'inverse de la construction de masse : mobiliser un foncier déjà viabilisé, celui des jardins de maisons individuelles. Ces logements portent un nom, les accessory dwelling units, et leur trajectoire est spectaculaire.
- Moins de 1 300 autorisations en 2016 : un dispositif marginal, étouffé par les règlements municipaux.
- Près de 25 000 autorisations en 2022 : après les réformes de 2019 et 2020, soit un facteur multiplicatif à trois chiffres.
- 83 865 logements autorisés entre 2016 et 2022 : l'équivalent d'une ville moyenne, sans ouvrir un hectare à l'urbanisation.
- 19 % de la production de l'État : près d'un logement neuf sur cinq en Californie relève de cette filière.
À l'échelle de Los Angeles, la bascule est encore plus nette. En 2024, les logements de jardin ont représenté près de la moitié des unités résidentielles autorisées dans la ville, précisément au moment où la promotion classique s'effondrait. La filière la plus discrète est devenue la plus productive, sans subvention massive ni opérateur public.
Le levier est juridique, et c'est exactement là que la France bloque
Le déclencheur californien tient en une série de lois qui ont retiré aux communes leur pouvoir de blocage. Aucune aide financière nouvelle n'a été créée : l'État a simplement rendu le refus difficile.
- Suppression de l'obligation d'occupation par le propriétaire : le logement construit peut être loué librement, ce qui rend l'opération finançable.
- Encadrement strict des délais d'instruction : passé un délai fixé par la loi, l'autorisation est réputée accordée.
- Assouplissement des reculs et des stationnements : les distances aux limites et l'obligation de créer une place de parking, deux motifs de refus classiques, ont été réduites ou supprimées.
- Nouvelle vague en 2025 : trois textes signés en septembre 2024 et entrés en vigueur au 1ᵉʳ janvier 2025 ont encore élargi les cas de constructibilité et sécurisé la vente séparée de ces logements.
Le coût pour la collectivité est quasi nul, l'investissement étant porté par les propriétaires. Sur place, la construction revient entre 250 et 500 dollars le pied carré, pour une plus-value immobilière estimée autour de 600 dollars : l'équation est positive avant même le premier loyer.
Point par point, la France applique aujourd'hui l'inverse de chacune de ces décisions, et les quatre freins identifiés par les territoires pilotes répondent presque terme à terme aux quatre leviers californiens.
- Le plan local d'urbanisme : emprise au sol, coefficient de biotope, recul obligatoire par rapport aux limites séparatives et taille minimale de parcelle suffisent à rendre un projet irréalisable, là où la Californie a plafonné ces exigences par la loi.
- Le voisinage et les recours : le contentieux de l'urbanisme reste l'arme la plus efficace contre la densification, même douce, faute d'un délai d'instruction au terme duquel l'autorisation serait acquise.
- L'accès et les réseaux : créer une desserte pour le logement de fond de parcelle, raccorder l'eau, l'électricité et l'assainissement pèse lourd dans un budget qu'aucun dispositif n'accompagne.
- Le financement : les banques financent un achat immobilier ou des travaux de rénovation bien plus volontiers qu'une construction neuve sur un terrain déjà possédé.
Aucun de ces quatre obstacles ne relève du budget de l'État : tous relèvent de la règle d'urbanisme et du droit du contentieux. C'est ce qui rend la comparaison californienne opérante plutôt que théorique.
La France avait tout inventé, dès 2009
Le concept porte un nom français d'usage international : BIMBY, pour Build In My Back Yard, construire dans mon jardin. Il est né d'un projet de recherche sélectionné en 2009 par l'Agence nationale de la recherche dans son programme « Villes durables », mené jusqu'en 2012 avec une dizaine de partenaires publics.
La thèse de départ était radicale : les tissus pavillonnaires existants pourraient absorber toute la production annuelle de maisons individuelles, sans consommer un mètre carré d'espace naturel ou agricole. Les suites opérationnelles restent à l'échelle de l'expérimentation.
- Environ 80 territoires engagés entre 2014 et 2018 : communes et intercommunalités de toutes tailles ayant lancé une démarche.
- Plus de 12 000 projets de logements co-conçus : dessinés sur mesure avec les propriétaires par les équipes spécialisées du secteur.
- Plus de 200 territoires modélisés : le potentiel foncier a été quantifié parcelle par parcelle, bien au-delà des territoires réellement passés à l'acte.
- Creusot-Montceau comme cas d'école : 80 logements déjà produits et un objectif de 100 par an, soit 30 % des objectifs de production neuve de l'agglomération.
Rapporté aux 370 000 logements autorisés chaque année, le compteur national de la filière reste pourtant statistiquement invisible.
Le gisement théorique français, chiffré
La matière première existe en quantité considérable : la France compte environ 20 millions de maisons individuelles, dont 9 millions dans des communes de plus de 10 000 habitants et leurs communes limitrophes, là où la demande est la plus forte. Sur les 4 000 entretiens individuels conduits depuis 2013 par les praticiens de la densification douce, 60 % des ménages déclarent envisager un projet de construction sur leur parcelle à court ou moyen terme, pour loger un proche, préparer leur retraite ou dégager un revenu.
Reste à convertir cette appétence en ordres de grandeur, en rapportant une part de ces 9 millions de parcelles à une production étalée sur dix ans.
Le repère californien situe ces hypothèses : là-bas, la filière pèse déjà 19 % de la production de l'État. Mobiliser 5 % des parcelles françaises en zone tendue sur dix ans ajouterait 45 000 logements par an, soit un tiers de la production actuelle de maisons individuelles, sans ouvrir un hectare à l'urbanisation.
Deux réserves s'imposent. Ces ordres de grandeur décrivent un potentiel foncier, pas une prévision : le passage à l'acte observé sur les territoires pilotes reste très inférieur à l'appétence déclarée. Et la production se concentrerait là où les règles d'urbanisme sont les plus restrictives, ce qui fait à la fois l'intérêt du modèle et sa difficulté politique.
Le financement, angle mort du modèle français
C'est le point sur lequel un propriétaire peut agir immédiatement, et celui qui décide de la viabilité de l'opération. Un logement de 45 m² au fond d'un jardin représente un budget de l'ordre de 100 000 €, raccordements et taxe d'aménagement compris.
Avec les paramètres de référence, au taux moyen sur vingt ans constaté en septembre 2026, le loyer couvre presque exactement la mensualité de crédit, et le propriétaire se retrouve à la fin du prêt avec un actif entièrement financé par son locataire. C'est ce mécanisme, et non une aide publique, qui a fait décoller la filière californienne.
Besoin de financer votre projet ?
Comparez les taux des organismes de crédit à la consommation et obtenez une réponse de principe rapide, gratuitement et sans engagement.
- Gratuit et sans engagement
- Réponse de principe rapide
- Plusieurs organismes comparés

Annonce·Service de mise en relation gratuit. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Ce qu'un propriétaire peut vérifier dès maintenant
Rien n'interdit de construire dans son jardin en France. Tout dépend du document d'urbanisme applicable à la parcelle, consultable gratuitement en mairie ou en ligne.
- Demandez un certificat d'urbanisme opérationnel : il indique si le terrain peut accueillir le projet décrit et fige les règles applicables pendant dix-huit mois.
- Vérifiez l'emprise au sol restante : c'est le premier plafond atteint sur les parcelles déjà bâties.
- Chiffrez l'accès et les raccordements : ce poste fait basculer beaucoup de projets et doit être estimé avant l'esquisse.
- Arbitrez entre extension et logement séparé : une extension ou la transformation d'une dépendance échappe souvent aux contraintes de division parcellaire.
Côté financement, un projet de cette taille relève selon les cas du crédit travaux ou du crédit immobilier classique, avec une garantie hypothécaire sur le bien existant. Le loyer futur est partiellement pris en compte par les banques dans le calcul du taux d'endettement, ce qui améliore sensiblement la capacité d'emprunt. Simuler plusieurs scénarios avec le comparateur de crédits, comparer les propositions en taux fixe et passer par un courtier reste la marche à suivre pour un dossier atypique, que les établissements traitent rarement en standard. Les règles de l'investissement locatif s'appliquent ensuite au logement créé.
Les dernières actualités banque et crédit
Toutes les actualités
Les chômeurs touchent en moyenne 1 055 € nets par mois, et plus d'1 allocataire sur 2 moins de 1 000 €
Une hausse de revenu d'une seule année ne fait pas grimper la CSG des retraités : la règle des 2 ans
Crise du logement en Espagne : les prix ont pris 92 % en dix ans, contre 25 % en France