
 Par
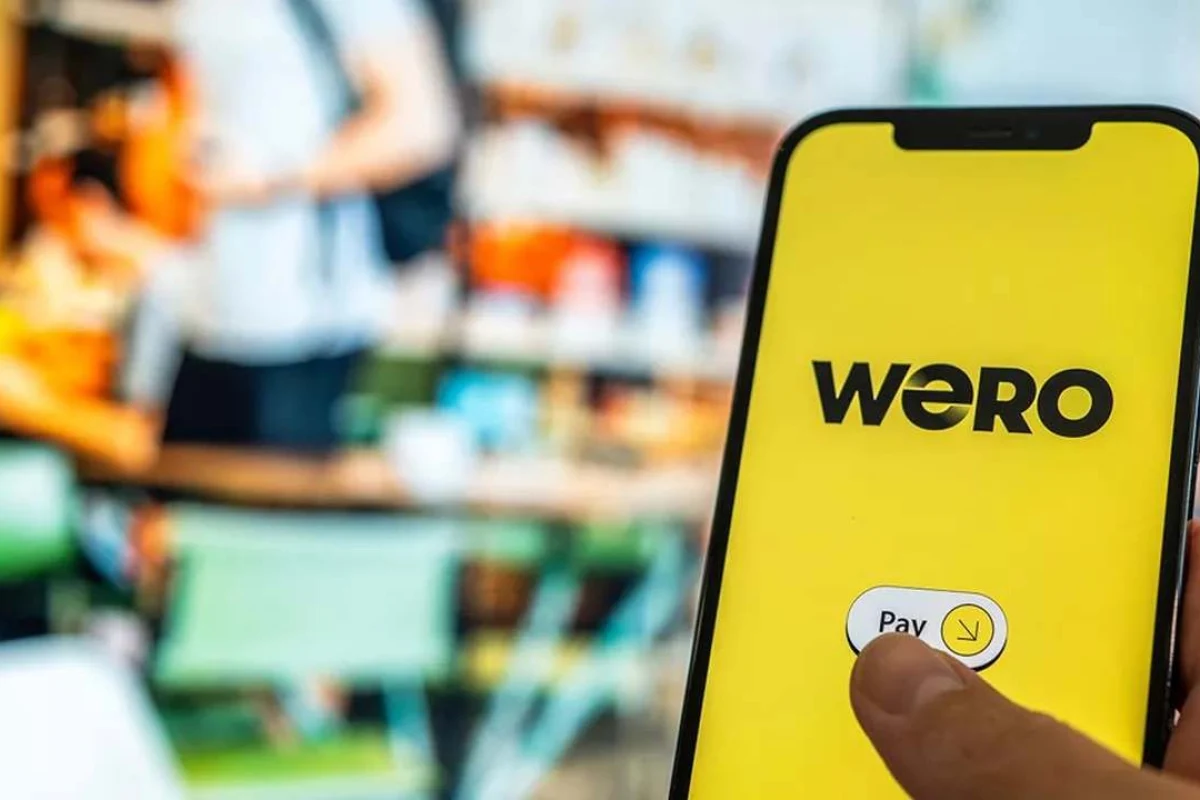
Un bouton « Payer avec Wero » sur les grands sites
Le principe copie l'ergonomie de PayPal : un bouton identifiable au moment du paiement, une redirection vers votre application bancaire, une validation, et le retour sur le site marchand. Aucune donnée de carte n'est saisie, aucune n'est transmise au commerçant.
Plus de vingt enseignes sont attendues lors de la première vague, déployée progressivement de septembre à décembre 2026 :
- Grande distribution : E.Leclerc et Lidl, deux acteurs dont les volumes de transactions donnent immédiatement une visibilité de masse au bouton.
- Équipement et mode : Decathlon, Ikea, Kiabi, Vertbaudet, Fnac Darty.
- Voyage et ventes privées : Air France et Veepee, deux paniers moyens élevés où la conversion se joue au centime.
- Télécoms : Orange et Sosh, qui ont ouvert la marche dès le 2 septembre 2026 en acceptant Wero pour le règlement des forfaits.
L'argument commercial adressé aux marchands est limpide. Le consortium facture bien une commission, mais annonce un coût inférieur de 20 à 60 % à celui d'un paiement par carte selon le profil du commerçant. Ce sont ces commissions, aujourd'hui versées à des réseaux américains, que le projet vise à récupérer.
Ce qu'est Wero, et pourquoi ce n'est pas une carte
Wero est le portefeuille de l'European Payments Initiative, un consortium qui réunit les principales banques françaises, allemandes, belges et néerlandaises. En France, BNP Paribas, le Groupe BPCE, le Crédit Agricole, le Crédit Mutuel, la Société Générale et La Banque Postale en sont actionnaires. Le service a remplacé Paylib, arrêté début 2025 après avoir rassemblé 35 millions d'utilisateurs.
La différence technique avec une carte est fondamentale, et c'est elle qui fait tout l'intérêt du projet pour les banques :
- Le paiement est un virement instantané : les fonds passent directement de votre compte à celui du bénéficiaire, en quelques secondes, via l'infrastructure européenne SEPA Instant.
- Aucun réseau de carte n'intervient : ni Visa, ni Mastercard, ni le groupement Cartes Bancaires ne se trouvent dans la chaîne.
- L'identifiant est votre numéro de téléphone : l'IBAN reste en arrière-plan, sans jamais être communiqué.
- L'accès passe par votre banque : le service est intégré à l'application bancaire existante, sans compte supplémentaire à ouvrir.
Le calendrier des dix-huit prochains mois
La trajectoire annoncée est inhabituellement précise pour un projet de cette taille, ce qui donne une grille de lecture simple pour juger de son avancement.
Le franchissement de chaque étape est vérifiable par l'utilisateur lui-même, ce qui rendra le projet difficile à enjoliver. Si le bouton reste invisible sur les sites que vous fréquentez en décembre, la première marche aura été manquée.
Les meilleures offres de bienvenue du moment
Classement par montant d'offre de bienvenue décroissant, puis par prix de la carte.

Hello bank!
d'avantages
0 €
par mois, carte comprise

BforBank
offerts
0 €
par mois, carte comprise

Monabanq
offerts
3,9 €
par mois, carte comprise
Hello bank!
d'avantages
0 €
par mois
BforBank
offerts
0 €
par mois
Monabanq
offerts
3,9 €
par mois
Sélection d'offres établie par le courtier partenaire Selectra (liste non exhaustive). Montants issus des grilles tarifaires officielles des banques, vérifiés le 08/10/2026.
Le signe indique une banque partenaire de Selectra.
2027, le vrai duel se jouera au terminal de paiement
Le passage en magasin est l'étape qui décidera de tout, et le consortium a choisi une approche en deux temps. Le QR code d'abord, à la manière des systèmes chinois, parce qu'il ne demande aucun matériel nouveau au commerçant. Le sans contact ensuite, et c'est là que le rapport de force change de nature.
Wero compte s'appuyer sur l'ouverture de la puce NFC des smartphones, imposée aux fabricants par la Commission européenne au titre du règlement sur les marchés numériques. Jusqu'à cette obligation, la puce sans contact d'un iPhone était réservée à Apple Pay.
- Une application capable de réunir plusieurs cartes : exactement la fonction qu'assurent aujourd'hui Apple, Google et Samsung sur leurs portefeuilles respectifs.
- Toujours sans lien avec le réseau carte : même en magasin, la transaction reste un virement instantané entre le compte de l'acheteur et celui du commerçant.
- Un affrontement direct avec Apple Pay : pour la première fois, un acteur européen se présentera au même endroit, sur le même geste, avec le même niveau de confort.
Une question reste ouverte, et elle est décisive : les banques accepteront-elles de retirer leurs cartes d'Apple Pay pour forcer la transition, au risque de mécontenter leurs clients les plus équipés. Aucun établissement n'a tranché publiquement, et c'est probablement l'arbitrage le plus lourd du dossier.
Une application unique, à l'européenne
Le modèle actuel est bancal : chaque banque intègre Wero dans sa propre application, ce qui morcelle l'expérience et brouille la marque. Le consortium pousse désormais l'inverse, une application unique gérée à l'échelle européenne.
L'ambition affichée dépasse largement le paiement. La cible est un portefeuille qui réunirait les comptes bancaires, les titres d'identité, les cartes de fidélité et les titres de transport au même endroit, c'est-à-dire précisément le terrain occupé par les portefeuilles américains. À terme, l'objectif revendiqué est d'établir un standard européen du paiement, de réduire la dépendance aux cartes et de supprimer une partie des commissions qui sortent de la zone euro.
Quel intérêt concret pour vous
C'est la question que le discours institutionnel élude le plus souvent. Les économies de commission bénéficient au commerçant, pas directement à l'acheteur. Les bénéfices côté consommateur existent néanmoins, et ils sont d'un autre ordre.
- Aucune donnée bancaire chez le marchand : le site ne reçoit ni numéro de carte, ni date d'expiration, ni cryptogramme. Une fuite de données chez le commerçant n'expose donc plus rien d'exploitable.
- Plus de code reçu par SMS : la validation a lieu dans une application bancaire où vous êtes déjà authentifié, ce qui supprime le parcours de confirmation à rallonge.
- Rien à saisir au clavier : ni carte à sortir du portefeuille, ni formulaire à remplir sur un téléphone.
- Le même service sur Android et sur iPhone : l'accès ne dépend pas du fabricant de votre téléphone.
- Un virement entre particuliers gratuit et immédiat : sans demander l'IBAN du destinataire, l'usage sur lequel Wero est déjà installé.
Les contreparties sont tout aussi concrètes, et il faut les avoir en tête avant de basculer :
- Le débit est immédiat : aucun équivalent de la carte à débit différé, ce qui change la gestion de trésorerie de fin de mois.
- Pas d'assurances de carte : annulation de voyage, garantie d'achat, assistance à l'étranger restent attachées aux cartes haut de gamme.
- La contestation est plus difficile : un virement est par nature irrévocable, là où la carte offre des procédures de rétrofacturation rodées en cas de litige ou de fraude. Le sujet est d'autant plus sensible que le virement est devenu le moyen de paiement le plus ciblé par les escrocs.
- Rien hors de la zone couverte : aucun paiement à l'étranger hors des pays partenaires, ce qui maintient la carte comme équipement indispensable.
Wero est donc un moyen de paiement complémentaire, pas un remplaçant de la carte, et le dire autrement serait vendre une promesse que le service ne tient pas encore.
Avoir accès à Wero ne signifie pas pouvoir payer partout
La nuance est capitale et elle échappe à la plupart des annonces. L'objectif de 100 % des Français couverts d'ici fin 2026 porte sur l'accès au service, pas sur l'ensemble de ses fonctions.
Chaque banque doit en effet implémenter séparément le virement entre particuliers, le paiement en ligne, puis le paiement en magasin. Un client dont la banque n'a activé que la première brique verra le bouton sur un site marchand sans pouvoir l'utiliser. Le décalage entre le nombre d'utilisateurs revendiqués et le nombre d'utilisateurs réellement capables de payer en ligne sera le meilleur indicateur de la santé du projet. À ce jour, le consortium revendique 57 millions d'utilisateurs, contre 43,5 millions un an plus tôt, et 7,5 milliards d'euros échangés sur la première année.
Ce que cela change pour votre banque aujourd'hui
À court terme, le point de vigilance reste la tarification de votre établissement. L'accès à Wero est gratuit, mais les frais qui l'entourent, notamment ceux du virement instantané effectué hors application, varient encore d'une banque à l'autre. Le virement SEPA classique reste gratuit partout, mais il met un jour ouvré.
Le débat sur l'arbitrage entre Visa et Mastercard masque d'ailleurs le fait que les deux relèvent de la même dépendance. En attendant que la bascule se concrétise, passer en revue vos frais bancaires et comparer les banques les moins chères reste le levier d'économie le plus immédiat, bien avant le choix du portefeuille numérique.
Néobanques : le comparatif 2026 Frais, services inclus et compatibilité avec les portefeuilles numériques : le panorama des offres du moment.Les dernières actualités banque et crédit
Toutes les actualités
Vinted, Leboncoin : 30 ventes dans l'année et la plateforme transmet tout au fisc, les 3 cas imposables

Voiture électrique d'occasion : l'état de la batterie s'affiche désormais dans l'annonce, et il fait le prix

Plan d'épargne retraite : 30 % économisés à l'entrée, 30 % repris à la sortie, le seul gain est le délai