
 Par
La double commission de chaque retrait
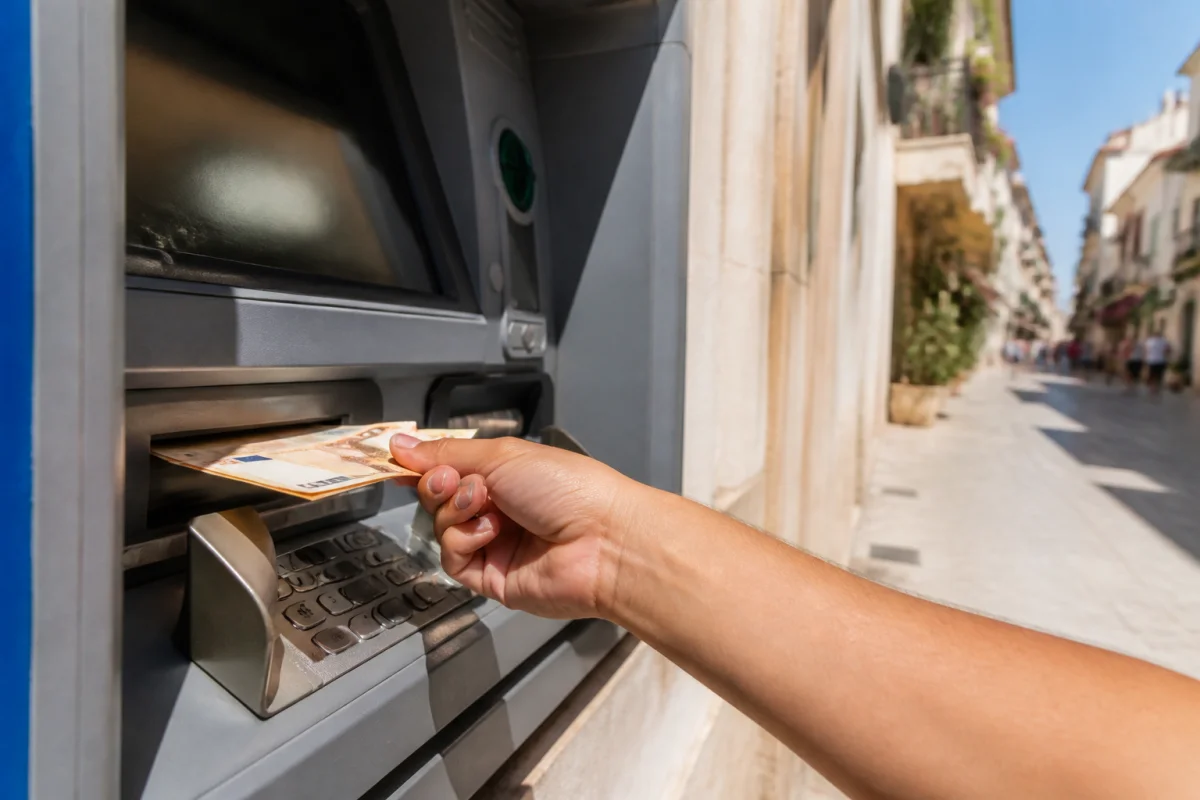
Hors zone euro, un retrait déclenche typiquement deux frais qui se cumulent. D'abord une part fixe, prélevée à chaque opération, souvent autour de 3 € selon les banques. Ensuite une part variable, un pourcentage du montant retiré, généralement de 2 % à 3 %. Une grille courante ressemble par exemple à 1 € par opération plus 2,50 % de la somme.
La conséquence est mécanique : plus vous multipliez les petits retraits, plus la part fixe vous pénalise. Retirer cinq fois 40 € coûte cinq commissions fixes, là où un seul retrait de 200 € n'en coûte qu'une. Ce détail, anodin en apparence, fait toute la différence sur un séjour de deux semaines.
Ces montants ne concernent que la commission de retrait de votre banque. Ils s'ajoutent, le cas échéant, à la marge de conversion appliquée par le distributeur lui-même, et non par votre établissement.
Le distributeur aussi vous tend le piège de la conversion
Comme en boutique, de nombreux distributeurs proposent de convertir le montant en euros « pour votre confort ». Cette conversion sur place applique un taux défavorable qui peut renchérir l'opération de plusieurs pourcents. Une étude a même relevé un écart de 13,7 % à un distributeur d'Europe centrale au détriment du client ayant accepté l'euro.
Le réflexe est le même qu'au terminal de paiement : refusez la conversion et choisissez le retrait dans la devise locale. Vous laissez alors votre banque convertir au taux du réseau, presque toujours plus avantageux que celui de l'exploitant du distributeur.
La bonne carte fait disparaître la commission
La commission de retrait n'a rien d'une fatalité : les banques en ligne et les néobanques la suppriment souvent, dans le monde entier ou dans une certaine limite mensuelle. Une carte sans frais à l'étranger, ouverte gratuitement avant le départ, ramène le coût du liquide à celui du billet retiré. Voici les cartes qui ne facturent ni le change ni les retraits hors zone euro.

Fosfo

Voir le détail complet Voir moins
Hello One
Voir le détail complet Voir moins
Globe-Trotter
Voir le détail complet Voir moins
Classement optimisé pour les profils voyageur : pondère frais à l'étranger, Selectra Score et prix. À mérite égal, les banques partenaires de Selectra apparaissent en premier.
Sélection d'offres bancaires non exhaustive établie par le courtier partenaire Selectra. Tarifs issus des grilles tarifaires officielles des banques, vérifiés le 27/08/2026.
Le Selectra Score est une note indépendante calculée par Selectra : voir la méthodologie.
Le signe indique une banque partenaire de Selectra.
Comment payer moins au distributeur
Au-delà du choix de la carte, quelques habitudes simples réduisent encore la note à chaque retrait.
- Regroupez vos retraits : un seul retrait conséquent plutôt que plusieurs petits, pour ne payer la part fixe qu'une fois.
- Refusez la conversion au distributeur et retirez toujours dans la devise du pays.
- Privilégiez les distributeurs des banques aux automates indépendants des zones touristiques, qui ajoutent souvent leur propre commission.
- Renseignez-vous avant de partir : les groupes Facebook d'expatriés et les fils Reddit dédiés à votre destination recensent les banques locales dont les distributeurs prélèvent peu ou pas de frais.
Selon le pays, changer des espèces peut coûter moins cher
Le tout-carte n'est pas toujours le plus malin. Dans certains pays, les distributeurs facturent une commission fixe si élevée que passer par un bureau de change revient nettement moins cher. En Thaïlande, par exemple, la plupart des distributeurs prélèvent en 2026 de 250 bahts, environ 6,50 €, pour une carte Visa à 350 bahts, près de 9 €, pour une Mastercard, à chaque retrait et quel que soit le montant. À côté, les bureaux de change réputés comme SuperRich n'appliquent aucune commission et affichent souvent un meilleur taux ; certains réseaux comme les distributeurs AEON facturent une commission plus basse, autour de 150 bahts.
Ailleurs, la bonne adresse change du tout au tout : au Japon, les voyageurs recommandent les distributeurs des supérettes 7-Eleven et de la Japan Post, qui acceptent les cartes étrangères là où beaucoup d'automates les refusent. La règle d'or est d'anticiper : aucune méthode n'est la meilleure partout.
Ces astuces se périment vite et varient d'un pays à l'autre. Le meilleur réflexe reste de se renseigner juste avant le départ : les groupes Facebook d'expatriés et de voyageurs, ainsi que les fils Reddit dédiés à la destination, du type r/ThailandTourism ou r/JapanTravel, recensent en continu les distributeurs qui ne surfacturent pas et les bureaux de change à privilégier. Un quart d'heure de recherche peut valoir plusieurs dizaines d'euros économisés sur place.
Le liquide garde son utilité en voyage, mais il n'a aucune raison de coûter plus cher que nécessaire. En anticipant à la fois le choix de sa carte et la meilleure façon d'obtenir des espèces, un retrait de vacances redevient ce qu'il devrait toujours être : un simple accès à son propre argent.
Les dernières actualités banque et crédit
Toutes les actualités
Pourquoi le virement instantané est devenu l'arme favorite des escrocs pour siphonner vos comptes
Crise du logement : et si la France densifiait ses villes comme le Vietnam ?
Euro numérique : ce que le projet de monnaie électronique de la BCE va changer pour vos paiements