
 Par
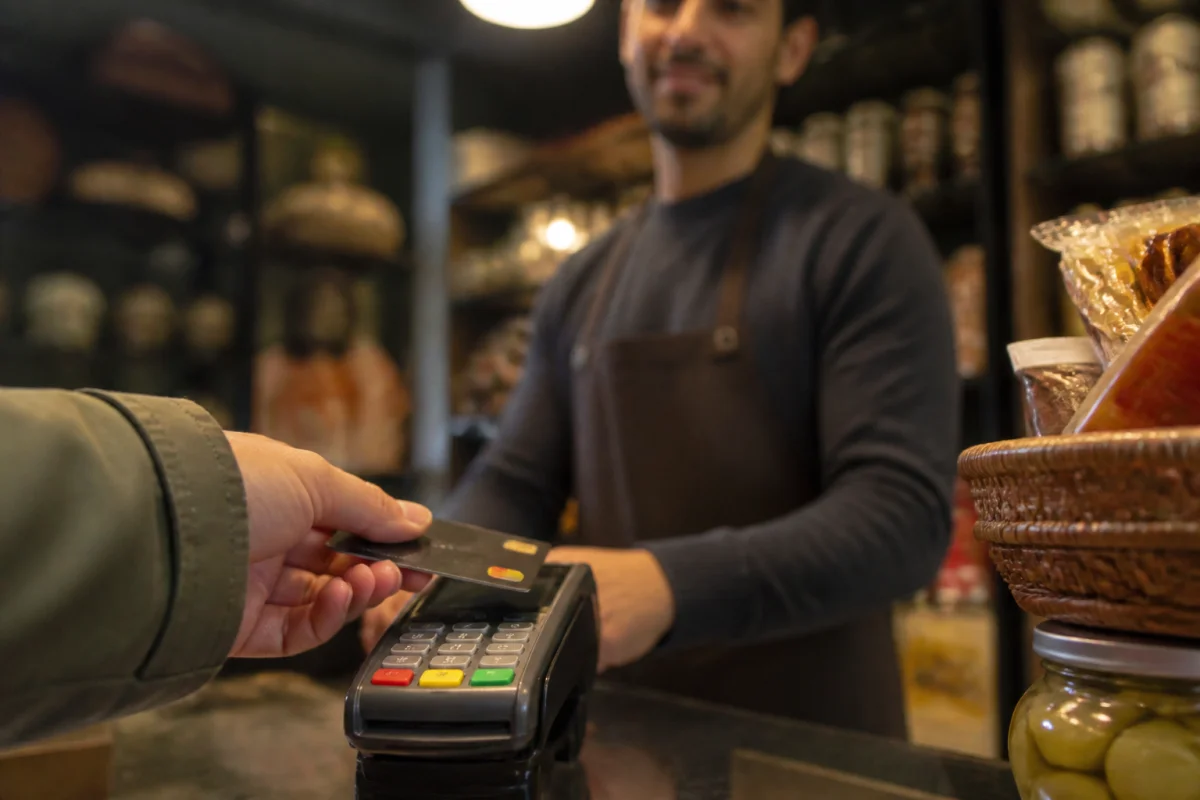
La conversion dynamique, un « service » qui vous coûte
Ce choix porte un nom : la conversion dynamique, ou DCC pour dynamic currency conversion. Lorsque vous acceptez de payer en euros à l'étranger, ce n'est plus le réseau de votre carte, Visa ou Mastercard, qui fixe le taux de change, mais le terminal du commerçant ou l'exploitant du distributeur. Or ce taux « maison » est presque toujours moins favorable, majoré d'une marge qui vous échappe.
Le mécanisme est légal, mais il inverse la logique : on vous vend comme un confort ce qui est en réalité une surfacturation. En affichant un montant tout de suite en euros, le terminal donne l'illusion de la transparence, alors qu'il applique un taux dégradé au moment le moins propice à la comparaison, carte en main devant la caisse.
Jusqu'à 10 %, parfois davantage
L'ampleur du surcoût a été mesurée. Selon une étude publiée en 2023 dans le Journal of Public Policy & Marketing, les marges appliquées par la conversion dynamique en Europe s'échelonnent de 2,6 % à 12 %, pour une moyenne autour de 5 %. Les chercheurs ont même relevé un cas extrême de 13,7 % de différence à un distributeur tchèque, au détriment du client ayant choisi l'euro.
Le verdict est sans appel : dans la quasi-totalité des cas, accepter la conversion en euros revient plus cher que payer dans la devise du pays. Sur un séjour où l'on multiplie restaurants, musées et boutiques, quelques pourcents sur chaque transaction finissent par représenter une somme loin d'être symbolique.
Depuis 2019, un règlement européen impose au moins d'afficher la marge appliquée par la conversion, afin que le client puisse comparer. Utile sur le papier, la mesure ne protège que ceux qui prennent le temps de lire l'écran. Dans la pratique, la seule parade fiable reste de refuser la conversion.
Les meilleures cartes pour payer sans frais à l'étranger
Refuser la conversion évite la marge du commerçant, mais votre banque peut, elle, appliquer ses propres frais de change sur les paiements hors zone euro. Certaines cartes suppriment purement et simplement ces frais : c'est le second levier, à activer avant même de partir. Voici les cartes qui ne facturent ni le change ni les retraits à l'étranger.

Fosfo

Voir le détail complet Voir moins
Hello One
Voir le détail complet Voir moins
Globe-Trotter
Voir le détail complet Voir moins
Classement optimisé pour les profils voyageur : pondère frais à l'étranger, Selectra Score et prix. À mérite égal, les banques partenaires de Selectra apparaissent en premier.
Sélection d'offres bancaires non exhaustive établie par le courtier partenaire Selectra. Tarifs issus des grilles tarifaires officielles des banques, vérifiés le 27/08/2026.
Le Selectra Score est une note indépendante calculée par Selectra : voir la méthodologie.
Le signe indique une banque partenaire de Selectra.
Pourquoi le terminal vous pousse vers l'euro
Si la question vous est posée, ce n'est pas par courtoisie. La marge de conversion est partagée entre le commerçant, l'exploitant du terminal et le prestataire technique : chaque « oui » à l'euro alimente une chaîne d'acteurs qui a tout intérêt à vous y encourager. D'où des formulations rassurantes, un montant en euros affiché en gros, et l'option « devise locale » reléguée au second plan.
Le piège fonctionne aussi bien en boutique qu'au distributeur automatique, où l'écran propose souvent « avec conversion » ou « sans conversion ». La logique est identique : la conversion proposée sur place est celle qu'il faut décliner.
Le réflexe qui annule le surcoût
La bonne réponse est toujours la même : payer dans la devise du pays. Vous laissez alors le réseau de votre carte appliquer son taux, bien plus proche du taux de marché. Ce seul réflexe, gratuit et immédiat, efface la marge de la conversion dynamique.
- Choisissez « devise locale » ou « sans conversion » à chaque paiement et à chaque retrait, en boutique comme au distributeur.
- Ne vous fiez pas au montant en euros affiché sur le terminal : c'est justement l'appât de la conversion.
- Vérifiez ensuite votre relevé : la ligne doit apparaître dans la devise étrangère, convertie par votre banque, pas déjà transformée en euros.
Ces deux gestes se complètent : la bonne carte bancaire sans frais à l'étranger évite les frais de la banque, le bon choix au terminal évite la marge du commerçant. Réunis, ils ramènent le surcoût de vos paiements de vacances à presque rien.
Les dernières actualités banque et crédit
Toutes les actualités
« Le nom ne correspond pas » : que faire si ce message d'alerte s'affiche avant votre virement ?
Pourquoi le virement instantané est devenu l'arme favorite des escrocs pour siphonner vos comptes
Crise du logement : et si la France densifiait ses villes comme le Vietnam ?