
 Par
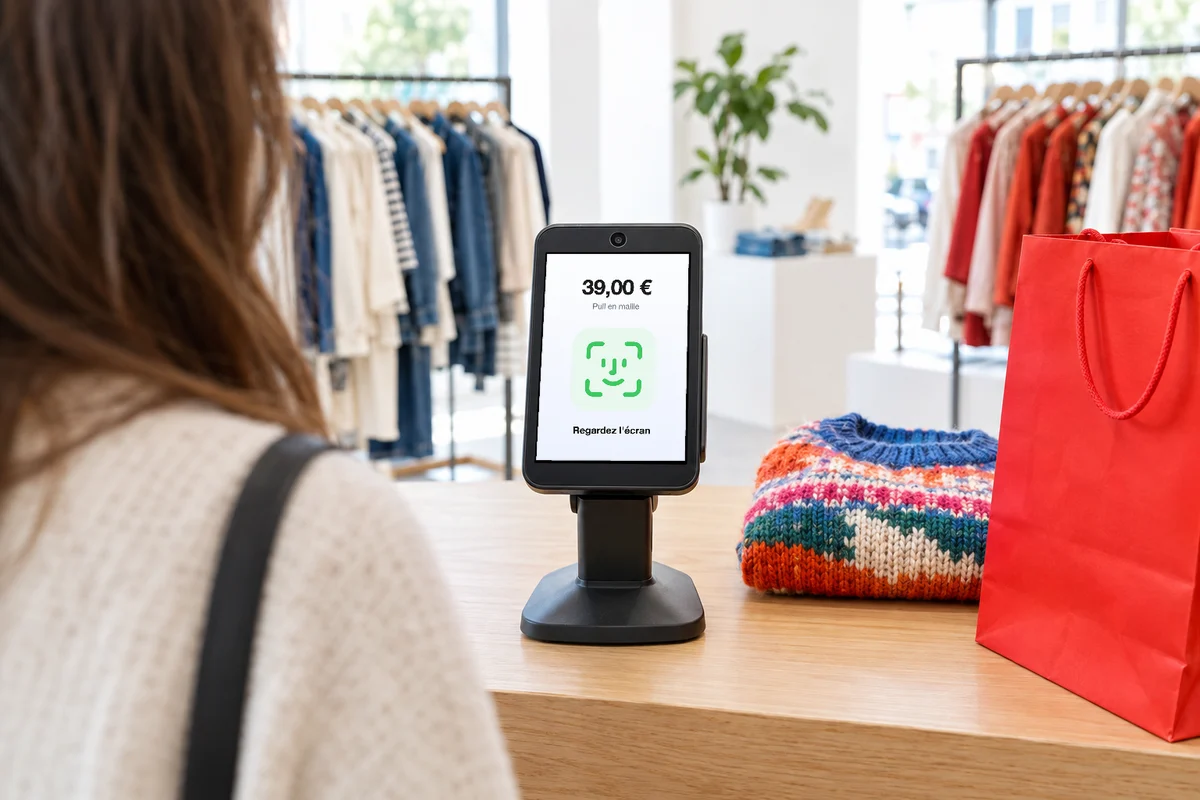
Le paysage mondial est pourtant loin d'être uniforme. Certains pays foncent, d'autres encadrent, et un géant américain vient de renoncer. Tour d'horizon des pays qui paient déjà avec leur visage, et de ce que leurs expériences annoncent pour l'Europe.
Corée du Sud : 6 millions d'utilisateurs en quelques mois
Le pays le plus rapide s'appelle la Corée du Sud. La fintech Toss y a lancé Face Pay, un paiement par reconnaissance faciale disponible sur ses terminaux de caisse, en alternative à la carte bancaire. Le service comptait 3 millions d'utilisateurs en février 2026 et en revendiquait 6 millions en mai, d'après le quotidien économique Seoul Economic Daily. Le nombre d'inscrits a doublé en 3 mois, au rythme d'une inscription toutes les 2,7 secondes.
L'usage suit. Face Pay est accepté dans plus de 370 000 commerces, présents dans les 226 villes et districts du pays.
- Des commerces du quotidien : cafés, restaurants, supérettes, librairies, aires d'autoroute et garages.
- Des clients qui reviennent : 60 % de ceux qui ont payé une fois avec leur visage l'ont refait.
- Un objectif ambitieux : Toss vise 1 million de commerces équipés d'ici fin 2026.
Le concurrent Naver avance sur un autre terrain. Depuis le 29 juin 2026, son service d'authentification faciale permet de passer les contrôles de départ de l'aéroport d'Incheon sans présenter de passeport.
Russie : 1 million de terminaux et un fichier national
La Russie a choisi l'échelle industrielle. La banque Sber a équipé plus de 1 million de terminaux de paiement de la fonction biométrique en mai 2025. Au premier trimestre 2025, les Russes ont réalisé 37,5 millions de paiements par le visage, pour près de 30 milliards de roubles, soit déjà davantage que sur toute l'année 2024.
Le métro de Moscou fait figure de vitrine. Son service Face Pay, lancé en octobre 2021, permet de franchir les portiques sans billet ni carte, et sans même sortir son téléphone comme avec le paiement mobile, et réunissait 320 000 utilisateurs en mai 2023. Le modèle russe s'appuie sur un fichier biométrique national, le Système biométrique unifié, ce qui alimente les critiques sur les risques de surveillance.
Japon, Chine, Inde : trois approches différentes
Ailleurs en Asie, le paiement par le visage existe aussi, mais chaque pays l'a abordé à sa manière. Entre vitrine technologique, encadrement strict et usage limité au téléphone, les choix divergent nettement.
- Le Japon en vitrine : d'avril à octobre 2025, environ 1 000 terminaux de paiement par reconnaissance faciale fournis par NEC équipaient les boutiques de l'Exposition universelle d'Osaka, le plus grand déploiement de ce type dans le pays selon le groupe.
- La Chine qui encadre : pionnière avec le service « Smile to Pay » d'Alipay, testé dès 2017 dans un fast-food de Hangzhou, elle interdit depuis le 1er juin 2025 d'imposer la reconnaissance faciale comme seule méthode de vérification quand une autre solution existe.
- L'Inde qui reste sur le téléphone : depuis octobre 2025, son système de paiement UPI accepte une validation par le visage ou l'empreinte à la place du code, jusqu'à 5 000 roupies, sans que les données biométriques quittent l'appareil.
La Chine illustre au passage un paradoxe. Le pays qui a lancé le paiement facial continue de payer très majoritairement par QR code, devenu le geste réflexe à la caisse bien avant l'arrivée des terminaux à caméra.
Néobanques : le comparatif complet Revolut, N26, Nickel : tarifs, cartes et services comparés pour choisir la banque mobile adaptée à vos usages.Deux façons de payer avec son visage
Derrière une même expression se cachent deux technologies très différentes. La distinction compte, car elle détermine où sont stockées les données du visage.
- Sur le téléphone : c'est le principe de Face ID avec Apple Pay ou de l'UPI indien. L'empreinte du visage reste dans l'appareil, et le téléphone sert toujours d'intermédiaire.
- Sur le terminal du magasin : c'est le modèle de Toss, de Sber ou de Revolut. Le client n'a besoin de rien sur lui, mais son visage est comparé à des données détenues par l'opérateur du service.
La première forme est déjà massive. Le cabinet Juniper Research estimait que plus de 1,4 milliard de personnes utiliseraient en 2025 la reconnaissance faciale pour sécuriser leurs paiements, essentiellement sur smartphone. La seconde, celle qui supprime la carte et le téléphone, reste concentrée sur une poignée de pays. En Europe, un paiement non autorisé reste remboursable quel que soit le moyen utilisé, comme pour une fraude à la carte bancaire.
Les meilleures offres de bienvenue du moment
Classement par montant d'offre de bienvenue décroissant, puis par prix de la carte.
BNP Paribas
d'avantages
7 €
par mois, carte comprise
BforBank
offerts
0 €
par mois, carte comprise
Hello bank!
d'avantages
0 €
par mois, carte comprise
BNP Paribas
d'avantages
7 €
par mois
BforBank
offerts
0 €
par mois
Hello bank!
d'avantages
0 €
par mois
Sélection d'offres établie par le courtier partenaire Selectra (liste non exhaustive). Montants issus des grilles tarifaires officielles des banques, vérifiés le 03/11/2026.
Le signe indique une banque partenaire de Selectra.
Ceux qui ont reculé
Tous les essais n'ont pas convaincu. Amazon a arrêté le 3 juin 2026 son service Amazon One dans les commerces, qui permettait de payer avec la paume de la main, en invoquant une adoption trop faible. Le paiement par le visage y avance plus discrètement : JPMorgan a étendu en 2024 ses essais avec la société PopID, notamment dans la chaîne de restauration rapide Whataburger.
Les freins se ressemblent d'un pays à l'autre :
- Un réseau à construire : le service ne vaut que si assez de commerces sont équipés du bon terminal.
- Des systèmes fermés : un visage enregistré chez un opérateur ne fonctionne pas chez son concurrent.
- La méfiance : confier une donnée qu'il est impossible de changer, contrairement à un code ou à une carte virtuelle, freine une partie des clients.
Et en Europe ?
Le continent en est aux premiers pas, et sous contrainte. Le règlement européen sur la protection des données classe le visage parmi les données sensibles, dont le traitement exige un consentement explicite et une alternative sans contrainte. Revolut mise sur une logique fermée, de compte Revolut à compte Revolut, qui lui permet de promettre 0 % de frais au commerçant, à la manière de Wero qui contourne lui aussi les réseaux de cartes.
L'exemple coréen montre que l'adoption peut être très rapide quand les terminaux sont déjà en place chez les commerçants. Le recul d'Amazon rappelle l'inverse : sans réseau d'acceptation dense, même un géant échoue. En attendant, la carte bancaire et le paiement mobile restent les seuls moyens acceptés partout, y compris en voyage, où une carte sans frais à l'étranger reste le réflexe le plus rentable.
Les dernières actualités banque et crédit
Toutes les actualités
Et si votre épargne arrêtait de fumer ? Ce que les ETF, l'assurance vie et le PER gardent de tabac
Détaché ou expatrié : un mot sur le contrat, et les trimestres continuent ou s'arrêtent net
Le commerce extérieur le plus déséquilibré de France : pour 100 € de marchandises importées, La Réunion en exporte 4 et la Martinique 12