
 Par
Ce que Singapour met sur la table
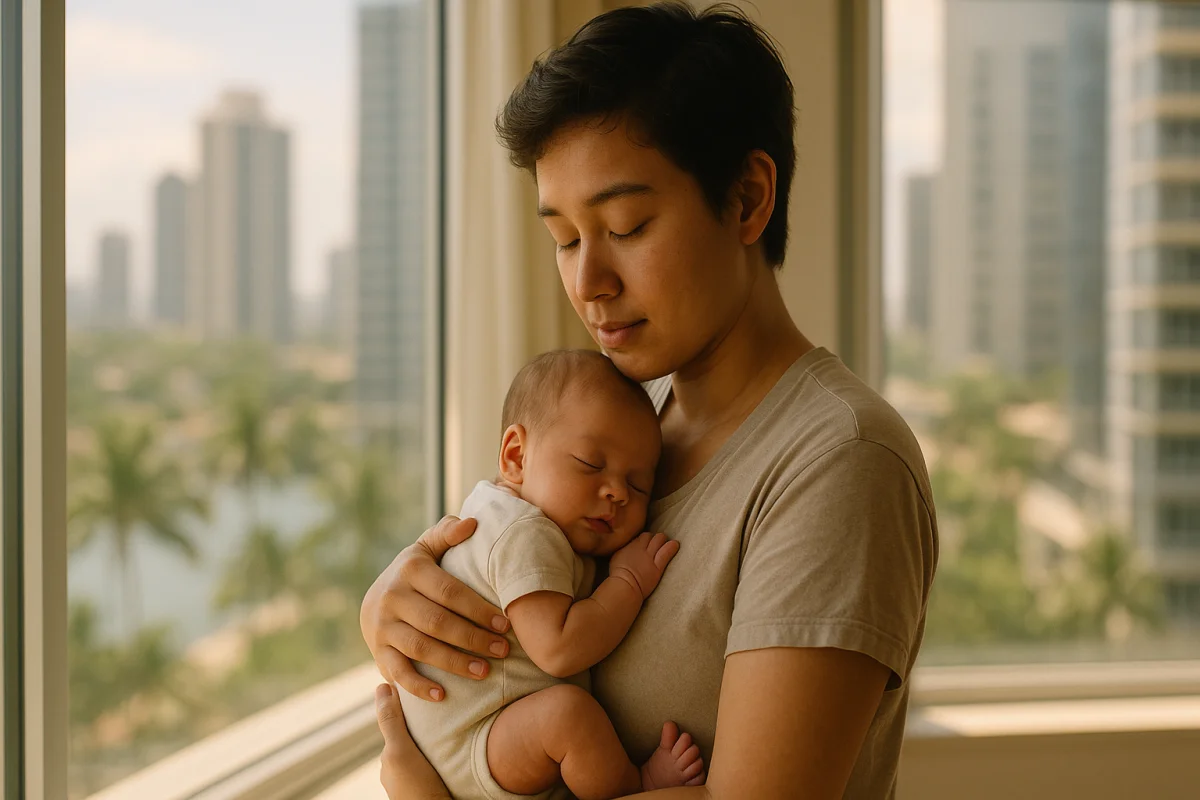
Baptisé « SG Child Support Package » et annoncé lors du discours à la Nation d'août 2026, le nouveau dispositif remplacera le Baby Bonus et le régime des familles nombreuses à partir d'avril 2027. Sa promesse : jusqu'à 62 000 dollars singapouriens d'aides directes par enfant, quel que soit son rang de naissance, une rupture avec l'ancien système qui favorisait les aînés.
- 10 000 S$ de prime de naissance, versés en deux fois dans les douze mois suivant l'arrivée du bébé.
- 32 000 S$ de crédits enfant, soit 2 000 S$ par an de 1 à 16 ans.
- 5 000 S$ de dotation initiale sur le compte de développement de l'enfant, complétés par un abondement public.
- 10 000 S$ pour les études supérieures, crédités à l'âge de 17 ans.
En ajoutant une dotation santé de 5 000 S$ à la naissance et les versements éducatifs annuels, le soutien public approche 70 000 dollars singapouriens par enfant, environ 47 000 euros. La mécanique la plus intéressante n'est pourtant pas le montant, mais la façon dont une partie de cet argent est distribuée.
Le cœur du système est le compte de développement de l'enfant, le Child Development Account. Pour chaque dollar que les parents y déposent, l'État verse un dollar supplémentaire, dans la limite d'un plafond. Singapour ne se contente pas de distribuer du cash : il pousse les familles à épargner pour l'enfant et double leur effort. C'est un mécanisme d'épargne abondée, pensé pour constituer un capital dès le berceau.
La France dépense en réalité davantage, mais autrement
Réduire la politique familiale française à sa prime de naissance serait trompeur. Avec près de 3,6 % de son produit intérieur brut consacré à la famille, la France affiche l'effort le plus élevé de l'OCDE. Les seules dépenses du « risque famille » de la protection sociale ont atteint 65,8 milliards d'euros en 2024.
Le modèle français ne mise pas sur un versement spectaculaire à la naissance, mais sur un flux d'aides étalé sur toute l'enfance : allocations familiales pour cinq millions de foyers, quotient familial qui allège l'impôt des parents, congés indemnisés, crèches et école maternelle largement financées par la collectivité. Là où Singapour concentre son aide en un capital de départ, la France l'étale en prestations et en services publics.
Le point commun : l'argent ne suffit pas
Malgré des approches opposées, les deux pays partagent le même constat d'échec. Le taux de fécondité de Singapour est tombé à 0,87 enfant par femme en 2025, un plancher historique, après quarante ans d'incitations financières continues. Les naissances y ont chuté de plus de 10 % en un an.
La France, longtemps citée en exemple, n'est pas épargnée. Son indicateur de fécondité est descendu à 1,53 enfant par femme en 2025, pour 645 000 naissances, très loin du seuil de renouvellement des générations fixé à 2,05. Qu'elle passe par un chèque géant ou par un filet d'aides continu, la dépense publique ne suffit pas à inverser la courbe. Le coût du logement, l'articulation des carrières et les choix de vie pèsent au moins autant que les euros distribués.
La leçon pour les parents : bâtir soi-même le capital
De ce grand écart international, les familles françaises peuvent tirer un enseignement très concret. Le compte abondé singapourien illustre une idée simple et puissante : un capital constitué dès la naissance dispose de près de vingt ans pour fructifier. En France, l'État n'abonde pas l'épargne des enfants, mais rien n'empêche les parents d'en reproduire eux-mêmes la logique.
L'effet du temps est spectaculaire. Placer 50 euros par mois dès la naissance sur un support rémunéré à 3 % permet de disposer d'environ 14 300 euros aux 18 ans de l'enfant, dont près de 3 500 euros d'intérêts, pour 10 800 euros réellement versés. Commencer tôt et régulièrement compte davantage que le montant de départ. Un livret dédié ou une assurance-vie ouverte au nom de l'enfant transforme une petite mensualité en véritable coup de pouce pour ses études ou son installation.
Le top des super-livrets du moment
Taux bruts annuels, grilles partenaires JeChange, susceptibles d'évoluer
Livret + · Fortuneo
Livret Rentabilis · Monabanq
Livret Bfor+ · BforBank

Livret Distingo · Distingo Bank
Un débat qui dépasse les frontières
Le pari singapourien sera scruté de près, y compris à Paris, où la relance de la natalité est redevenue un sujet politique. Son résultat dira si un capital de départ change vraiment la décision d'avoir un enfant, ou si les ressorts de la dénatalité se logent ailleurs. En attendant, la seule variable que chaque famille maîtrise pleinement reste la sienne : le capital qu'elle décide de bâtir, mois après mois, pour ses enfants.
Les dernières actualités banque et crédit
Toutes les actualités
Cagnottes en ligne : faut-il déclarer l'argent reçu aux impôts pour éviter un contrôle ?
Prêt d'argent en famille : la limite fiscale à ne pas dépasser pour éviter le redressement d'impôts
Le chèque reste le moyen de paiement le plus fraudé de France : voici où se situe la faille