
 Par
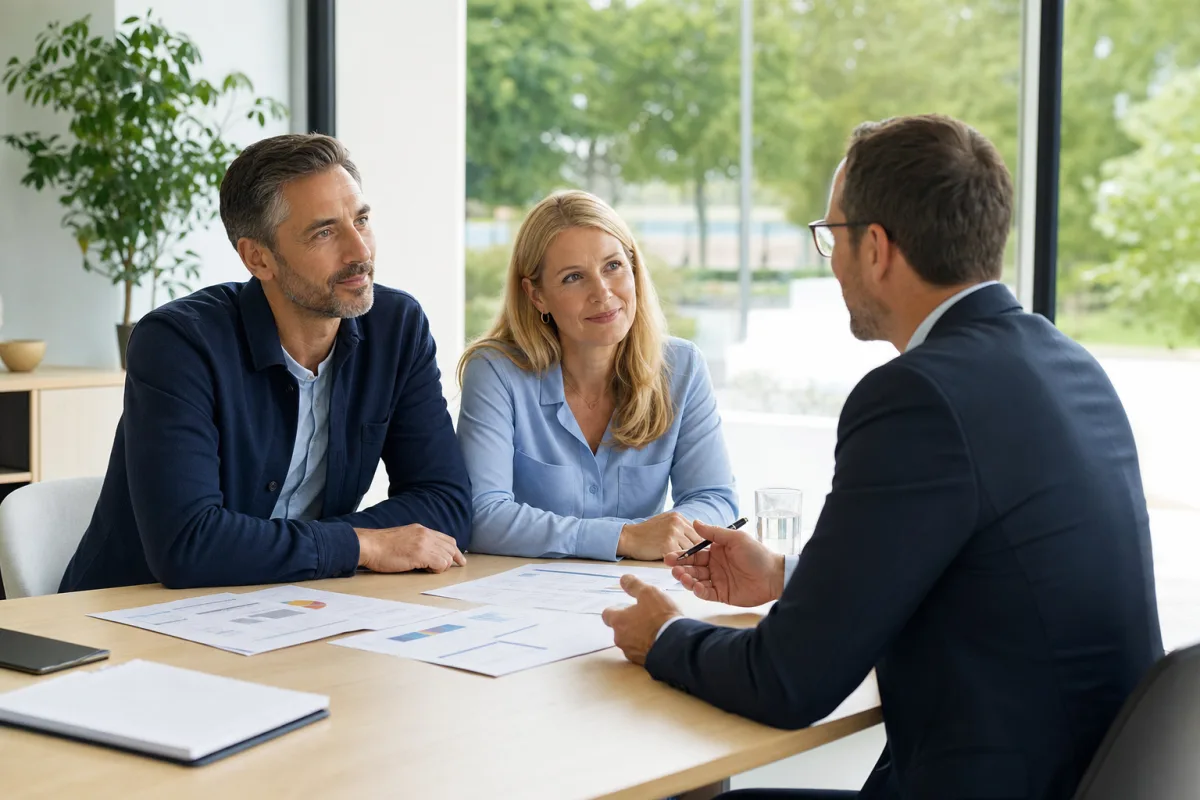
Pourquoi les fonds en euros reprennent l'avantage
Un fonds en euros, compartiment garanti d'un contrat d'assurance-vie, investit majoritairement en obligations. Son rendement dépend donc du taux auquel l'assureur a pu acheter ces obligations, et il évolue avec retard par rapport au marché.
Les assureurs ont massivement renouvelé leur portefeuille obligataire pendant la période de taux élevés, et ces titres à haut rendement produisent aujourd'hui leurs effets sur le rendement servi aux épargnants. Le Livret A, lui, obéit à une formule administrée révisée deux fois par an, qui n'a pas suivi le même rythme.
Le rendement affiché n'est pas le rendement perçu
La comparaison brute avantage nettement le fonds en euros, mais deux prélèvements viennent en réduire l'écart, et ils sont absents du livret réglementé.
- Les frais de gestion annuels, prélevés sur l'encours entre 0,5 et 1 % selon les contrats : c'est le premier critère de sélection, et l'écart entre un contrat en ligne et un contrat bancaire traditionnel se compte en points de rendement sur la durée.
- Les frais sur versement, que les meilleurs contrats ont supprimés et que certains facturent encore plusieurs pourcents.
- La fiscalité sur les gains au moment du retrait, allégée après huit ans de détention grâce à un abattement annuel.
Un fonds en euros à 3 % servi dans un contrat facturant 1 % de frais rapporte moins qu'un fonds à 2,6 % dans un contrat sans frais : le rendement brut annoncé dans les publicités ne dit rien du résultat final.
Le top des assurances-vie du moment
Sélection de partenaires, non exhaustive · rendements 2025 servis en 2026
Linxea
Placement Direct Vie
Versement minimum, frais et rendement du fonds en euros relevés en août 2026, à titre indicatif. Les performances passées ne préjugent pas des performances futures.
L'avantage des huit ans, le paramètre qui pousse à ouvrir maintenant
La fiscalité de l'assurance-vie s'allège nettement au-delà de huit ans de détention du contrat, et cette durée se compte à partir de la date d'ouverture, pas de celle des versements. Elle conditionne aussi le traitement de la clause bénéficiaire en cas de transmission.
Ouvrir un contrat avec quelques centaines d'euros, même sans projet immédiat, fait courir le compteur fiscal et permet de verser plus tard sur un contrat déjà mature. C'est l'un des rares gestes de gestion patrimoniale dont le coût est nul et le bénéfice mécanique.
- La date d'ouverture fixe l'antériorité fiscale : un contrat ouvert aujourd'hui atteindra son régime favorable en 2034.
- Plusieurs contrats peuvent coexister, chacun avec sa propre antériorité, ce qui autorise une stratégie progressive sur plusieurs contrats.
- Les versements restent libres sur la quasi-totalité des contrats sans frais d'entrée.
La bonne répartition entre les deux
Opposer les deux placements n'a pas de sens : ils remplissent des fonctions différentes, et la question est celle du curseur entre les deux.
La règle pratique tient en deux lignes. Conservez sur un livret réglementé l'équivalent de trois à six mois de dépenses courantes, immédiatement disponibles et sans fiscalité, sur un livret de développement durable ou un Livret A ; placez le surplus sur un fonds en euros, dont le rendement supérieur compense largement le délai de retrait de quelques jours.
- Ne videz pas votre Livret A pour tout placer : l'épargne de précaution doit rester immédiatement mobilisable.
- Ne choisissez pas un contrat sur son seul rendement passé : les frais pèsent davantage sur le résultat à dix ans.
- N'oubliez pas le livret d'épargne populaire si vos revenus y donnent droit : mieux rémunéré que le Livret A et toujours défiscalisé.
Reste la question du calendrier. La prochaine révision du taux des livrets réglementés interviendra au 1er février, et la remontée des taux directeurs européens décidée en septembre y sera intégrée. Une hausse du Livret A resserrerait l'écart sans l'annuler, les fonds en euros bénéficiant du même mouvement avec un décalage. Pour comparer utilement, mieux vaut examiner le fonctionnement d'un fonds en euros, les frais du contrat et sa fiscalité avant de choisir. Les épargnants qui cherchent une rémunération sur un horizon court trouveront enfin dans le compte à terme une alternative garantie, et notre point sur l'effet de la hausse des taux européens sur l'épargne détaille les arbitrages de fin d'année.
Les dernières actualités banque et crédit
Toutes les actualités
Vinted, Leboncoin : 30 ventes dans l'année et la plateforme transmet tout au fisc, les 3 cas imposables

Voiture électrique d'occasion : l'état de la batterie s'affiche désormais dans l'annonce, et il fait le prix

Plan d'épargne retraite : 30 % économisés à l'entrée, 30 % repris à la sortie, le seul gain est le délai