
 Par
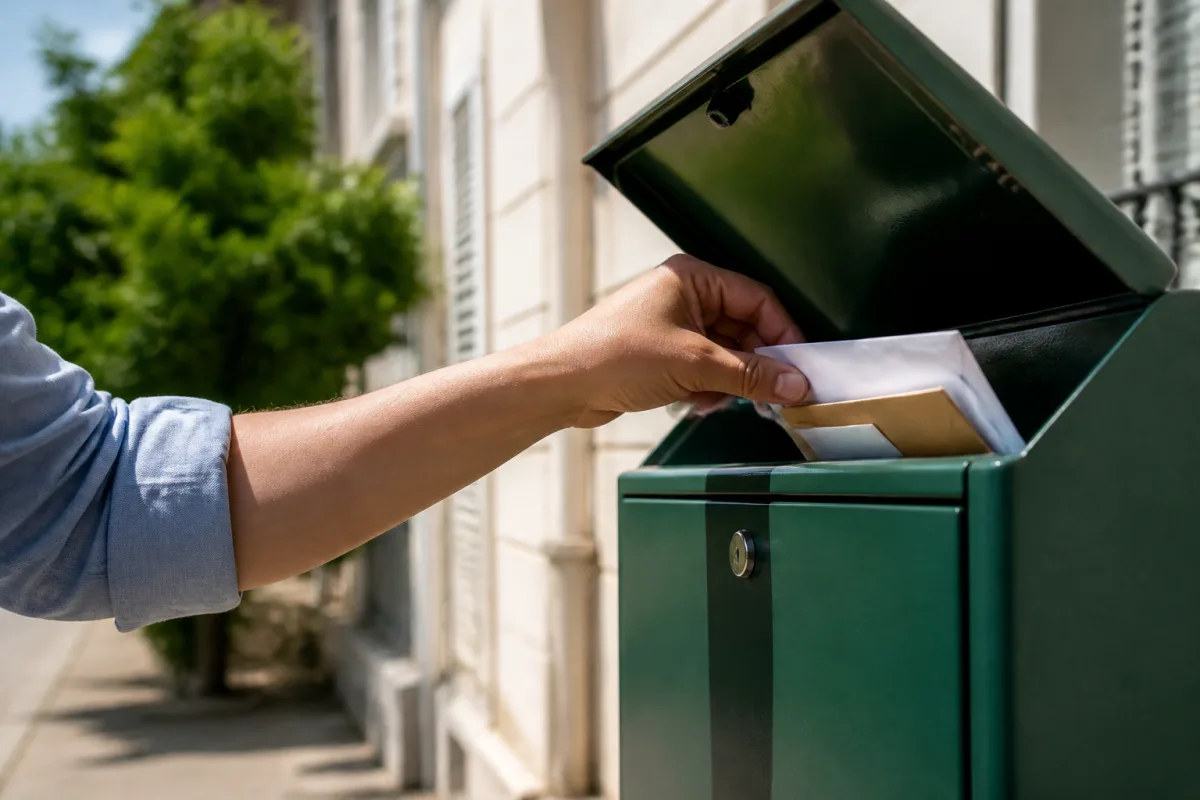
Le geste tient en une case à cocher
La recommandation adressée aux établissements bancaires est explicite : privilégier le retrait du chéquier en agence, et ce retrait ne doit occasionner aucun frais supplémentaire pour le client. Autrement dit, demander à venir chercher son carnet plutôt que de le recevoir par la poste est un droit, pas une faveur.
L'Observatoire ne condamne pas pour autant l'envoi postal. Il l'encadre : l'envoi par courrier reste acceptable à condition d'être sécurisé et tracé, jusqu'à ce que le chéquier soit effectivement entre les mains du client. Trois obligations en découlent pour la banque.
- Le choix explicite du mode de réception : l'établissement doit vous laisser trancher entre retrait en agence et envoi postal, sans imposer l'un ou l'autre. C'est aujourd'hui effectif dans tous les groupes bancaires, à l'exception d'un seul qui expédie systématiquement en lettre suivie.
- Un message annonçant l'expédition : il vous prévient que le carnet vient de partir. Cette mesure est en place partout.
- Un second message à l'arrivée théorique : il vous signale que le chéquier devrait être parvenu à destination. Ce dispositif est en cours de déploiement sur une période allant de juin à décembre 2026.
Ce second message est le plus utile des trois. C'est lui qui transforme une absence de courrier en alerte : sans lui, un chéquier volé dans une boîte aux lettres peut circuler des semaines avant que son titulaire ne s'aperçoive de quoi que ce soit.
Pourquoi ce point pèse autant
La structure de la fraude au chèque explique l'insistance des autorités sur ce sujet précis. Le vol et la perte ne constituent pas un mode opératoire parmi d'autres : ils écrasent tous les autres.
Neuf opérations frauduleuses sur dix reposent donc sur un chèque perdu ou volé. La lecture de la dernière colonne complète le tableau : les fraudes les plus rares sont aussi les plus lourdes, avec un montant moyen dépassant 13 600 € pour le détournement, contre 1 348 € pour un simple vol.
Les meilleures offres de bienvenue du moment
Classement par montant d'offre de bienvenue décroissant, puis par prix de la carte.

Hello bank!
d'avantages
0 €
par mois, carte comprise

BforBank
offerts
0 €
par mois, carte comprise

Monabanq
offerts
3,9 €
par mois, carte comprise
Hello bank!
d'avantages
0 €
par mois
BforBank
offerts
0 €
par mois
Monabanq
offerts
3,9 €
par mois
Sélection d'offres établie par le courtier partenaire Selectra (liste non exhaustive). Montants issus des grilles tarifaires officielles des banques, vérifiés le 08/10/2026.
Le signe indique une banque partenaire de Selectra.
Les réflexes pendant l'attente du carnet
Une fois le mode d'envoi choisi, la vigilance se joue sur une fenêtre courte, celle du transport. Quatre points méritent l'attention.
- Notez la date d'expédition annoncée : le message de votre banque fixe le point de départ du délai normal d'acheminement, généralement quelques jours ouvrés.
- Faites opposition dès que le délai paraît anormal : ne cherchez pas à savoir si le courrier est simplement en retard. L'opposition sur chéquier est réversible, un carnet volé ne l'est pas.
- Vérifiez le numéro des formules à réception : un carnet réexpédié après ouverture peut avoir été délesté de quelques feuillets, prélevés au milieu plutôt qu'à la fin.
- Rangez le carnet hors de vue : le cambriolage et le vol à la tire alimentent le même circuit que le détournement postal, au même titre que la perte d'une carte bancaire.
Bon à savoir : la mise en opposition d'un chéquier perdu ou volé doit désormais pouvoir se déclarer et se confirmer intégralement en ligne, de bout en bout, depuis les outils numériques de votre banque. La mesure est déployée dans la plupart des groupes bancaires, deux d'entre eux visant début 2027.
Remplir un chèque de façon à le rendre inaltérable
Le vol n'est que la première étape. Ce qu'un fraudeur peut faire d'un chèque dépend ensuite largement de la façon dont il a été rempli, et la falsification représente tout de même un cinquième des montants dérobés.
Trois précautions rendent l'altération beaucoup plus difficile.
- Écrivez à l'encre noire : elle résiste mieux au gommage et à l'effacement chimique que les encres bleues classiques.
- Tracez un trait horizontal après chaque mention : le montant en lettres et le nom du bénéficiaire ne doivent laisser aucun espace exploitable.
- Renseignez toutes les mentions obligatoires : un chèque incomplet, en particulier sans bénéficiaire, se transforme en titre au porteur pour celui qui le récupère.
Vérifier avant d'encaisser, désormais possible côté banque
Le dispositif s'est renforcé de l'autre côté de la chaîne. Depuis la loi du 6 novembre 2025, la banque qui reçoit une remise de chèque peut consulter le fichier national des chèques irréguliers, une possibilité auparavant réservée au bénéficiaire lui-même. Le service correspondant est ouvert aux établissements depuis le 4 mars 2026.
Concrètement, un chèque volé et frappé d'opposition peut désormais être repéré dès la remise, avant que les fonds ne soient rendus disponibles. Ce contrôle s'ajoute à deux filtres déjà en place.
- La temporisation des remises atypiques : elle a permis de neutraliser 41 % des remises frauduleuses en 2025, soit 158 millions d'euros de fraude déjouée avant que l'argent ne devienne disponible.
- Le signalement obligatoire des faux chèques : les rejets pour falsification ou contrefaçon doivent être déclarés à la Banque de France, ce qui alimente le fichier en temps quasi réel.
Pour un particulier qui reçoit un chèque en paiement, la consultation directe de ce fichier reste possible via le service officiel de la Banque de France, et une modalité d'accès élargie aux particuliers et aux associations est en cours de déploiement. Reste que le chèque demeure le moyen de paiement le plus fraudé de France, comme le détaille notre analyse de son taux de fraude record. Pour une transaction importante entre particuliers, le virement instantané reste plus sûr, à condition de vérifier l'identité du bénéficiaire avant de valider. Les frais de délivrance et d'opposition des chéquiers varient par ailleurs sensiblement d'un établissement à l'autre, un poste que le comparatif des banques chiffre avec les autres frais bancaires.
Les dernières actualités banque et crédit
Toutes les actualités
Électrique d'occasion : la flambée des carburants fait grimper le prix moyen de 9,7 % en un an, la Zoé de 25 %
SCPI : 4,9 % de rendement moyen, mais 10 % de frais d'entrée, 3 ans pour rentrer dans ses frais
80 % des Français exposés : le fichier de la Banque de France qui révèle en ligne et gratuitement un crédit pris à votre nom