
 Par
Les services hors assurance, et ce qui les limite
Le raisonnement commercial est imparable sur le papier : additionnez les avantages, comparez à la cotisation, et la carte apparaît comme une opération blanche. La colonne de droite du tableau ci-dessous explique pourquoi l'addition ne se réalise presque jamais telle quelle.
Une ligne mérite d'être lue deux fois : le barème des points. Un point Membership Rewards vaut 0,5 centime lorsqu'il sert à payer un achat, ce qui place le programme très en dessous de ce qu'un cumul de Miles Flying Blue rapporte à un voyageur régulier d'Air France ou de KLM. Ces points restent en revanche plus polyvalents : bons d'achat chez des enseignes partenaires, billets d'avion, nuits d'hôtel, location de voiture, ou transfert vers les programmes de fidélité aériens et hôteliers.
Les salons, le seul avantage difficile à répliquer
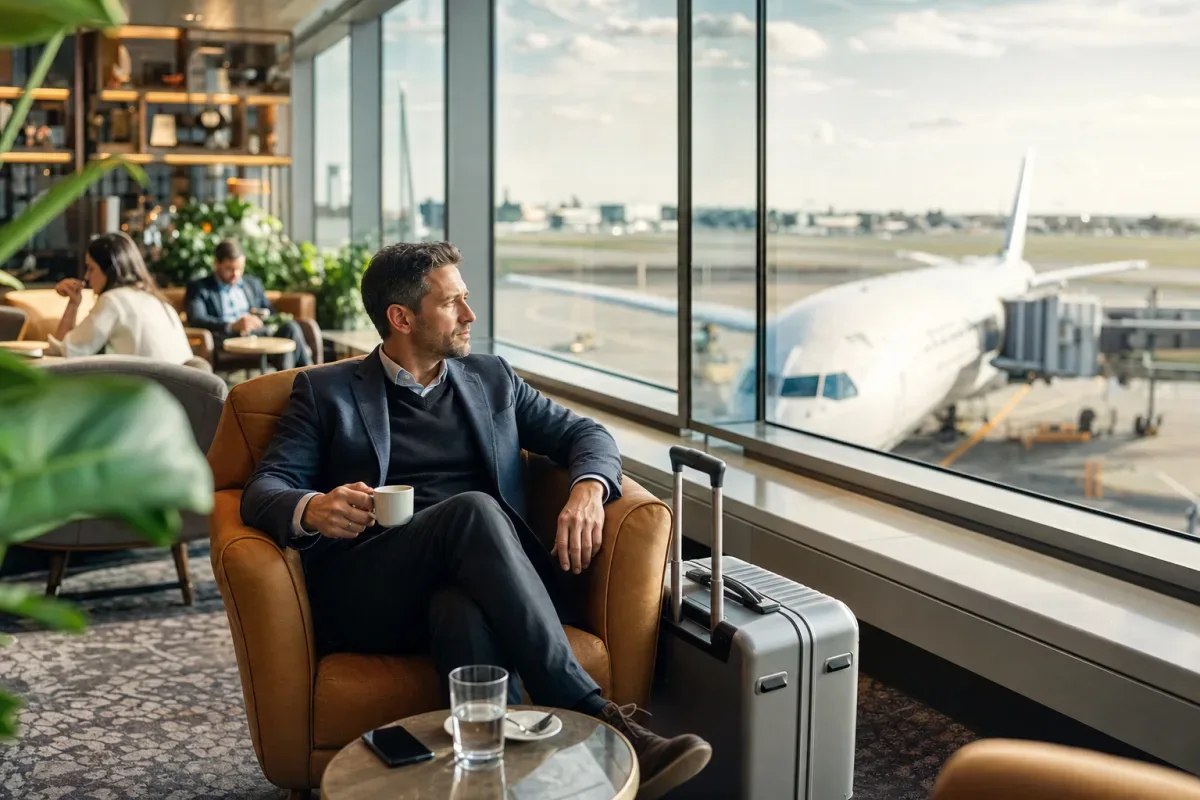
L'accès à plus de 1 400 salons d'aéroport constitue le service que les cartes concurrentes offrent le plus rarement, et celui qui fait basculer le calcul. Un accès payant au comptoir se facture autour de 35 €. Depuis le 3 février 2026, les visites Priority Pass sont toutefois plafonnées à 15 par an, puis facturées 30 € chacune : seuls les salons Centurion et Plaza Premium, bien moins nombreux, restent sans limite.
12 passages annuels, soit 6 allers-retours, valorisent l'avantage à plus de 400 €, davantage que tout le reste du programme de fidélité réuni, et le plafond de 15 visites le borne à 525 €. Le calcul s'effondre en revanche pour un voyageur qui prend deux vols par an, d'autant que le réseau ne couvre pas tous les aéroports régionaux.
- L'accès se vérifie aéroport par aéroport avant de souscrire : la liste est publique, et son examen tranche souvent le débat en cinq minutes.
- Un seul accompagnant entre gratuitement avec le titulaire, les suivants sont facturés, ce qui réduit la valeur de l'avantage pour une famille.
- Certaines cartes premium bien moins chères offrent un accès conditionnel, déclenché par un retard de vol plutôt que par la seule détention de la carte.
Les assurances, poste par poste et plafond par plafond
C'est la partie la plus sérieuse de l'offre, et la plus mal exploitée par les titulaires. Les garanties de la Platinum couvrent le déplacement à un niveau que peu de cartes atteignent, à condition de savoir ce qu'elles remplacent.
Aucune de ces garanties ne joue automatiquement. Elles supposent deux conditions cumulatives : l'achat ou le voyage doit avoir été réglé avec la carte, et le déplacement doit se situer à plus de 100 km du domicile. Un billet payé par un employeur, une location réservée avec une autre carte ou un week-end à 60 km de chez vous sortent du périmètre.
Trois de ces garanties font doublon avec des dépenses que beaucoup de voyageurs règlent séparément. Le rachat de franchise proposé au comptoir du loueur, l'assurance annulation vendue à la réservation et l'assurance voyage souscrite pour un long séjour représentent à elles trois plusieurs centaines d'euros par an pour un voyageur régulier, et c'est précisément ce montant qu'il faut porter au crédit de la carte.
Assurances de carte bancaire : garanties, plafonds et conditions Le comparatif des couvertures par gamme de carte, avec les plafonds relevés banque par banque.Le calcul, avec vos propres habitudes
La seule méthode honnête consiste à valoriser chaque service au niveau où vous le consommerez réellement, et non à son plafond théorique. Reportez vos chiffres : le résultat bascule franchement d'un côté ou de l'autre selon la fréquence de voyage.
Le parrainage change le calcul de la première année. L'offre de bienvenue publique est régulièrement majorée pour qui souscrit via le lien d'un titulaire : 200 € remboursés dès 2 000 € dépensés en trois mois sur la Platinum classique, jusqu'à 30 000 Miles sur la Platinum cobrandée. Le lien ci-dessous est le lien de parrainage personnel de la rédaction.
Parrainer à son tour rapporte davantage que la plupart des avantages. Une fois titulaire, vous disposez d'un lien de parrainage personnel : chaque proche qui souscrit une carte de la gamme par ce lien vous crédite un bonus, dans la limite de 150 000 Miles ou points par année calendaire. Deux ou trois parrainages suffisent à couvrir la cotisation, et le filleul y gagne aussi, l'offre de bienvenue obtenue par parrainage étant majorée par rapport à l'offre publique.
Ce que les cartes premium concurrentes facturent
La comparaison pertinente ne se fait pas entre une carte prestige et une carte gratuite, mais entre cartes haut de gamme. L'écart de cotisation, à services partiellement comparables, est considérable.
Une Mastercard World Elite gratuite sous condition de revenus embarque déjà les assurances voyage, l'absence de frais à l'étranger et un accès conditionnel aux salons : l'écart de 708 € doit donc être justifié par les seuls services que ces cartes n'offrent pas. En pratique, il se réduit aux 15 visites de salon incluses, à la conciergerie et aux plafonds d'assurance nettement supérieurs.
- Les garanties voyage seules ne justifient pas l'écart : elles figurent sur les cartes haut de gamme des réseaux classiques, avec des plafonds plus bas mais un coût dix fois moindre.
- L'absence de frais hors zone euro se trouve sur des cartes à cotisation nulle, alors que les paiements et retraits en devises restent chers sur la Platinum.
- L'acceptation universelle est un avantage que la carte prestige ne peut pas offrir : elle se conçoit comme une carte secondaire, pas unique.
Pour qui les services valent leur tarif
La carte est calibrée pour un profil précis, et le reconnaître évite une déception coûteuse.
- Vous prenez l'avion plus de huit fois par an : l'accès aux salons couvre à lui seul une large part de la cotisation.
- Vous louez régulièrement un véhicule : le rachat de franchise évité représente souvent plus de 200 € par an à lui seul.
- Vous voyagez hors Union européenne : le plafond de frais médicaux rend la carte difficile à remplacer par une assurance ponctuelle.
- Vous acceptez de porter une seconde carte pour les commerces qui refusent le réseau, sans quoi le volume de dépenses éligibles s'effondre.
En dehors de ce profil, la cotisation finance des services que le rythme de vie ne permet pas de consommer. Deux vérifications précèdent utilement toute souscription : lister les salons réellement accessibles autour de chez vous, et vérifier le coût du compte bancaire qui supporte la carte, car les frais bancaires annuels d'une banque traditionnelle représentent souvent la moitié d'une cotisation premium, pour un service que la banque la moins chère facture zéro. Le détail des gammes figure sur la fiche de la carte prestige et sur celle de la gamme Air France KLM American Express, dont le palier Gold à 252 € affiche un seuil nettement plus accessible.
Les dernières actualités banque et crédit
Toutes les actualités
Frais de change : 2 000 € dépensés hors zone euro coûtent au moins 60 € dans une banque classique, 0 € en ligne
Corée, Russie, Japon : ces pays qui paient déjà avec leur visage, quand l'Europe n'en est qu'aux premiers essais
Quatre cartes American Express, quatre profils, et une seule rentable sous 20 000 € de dépenses