
 Par
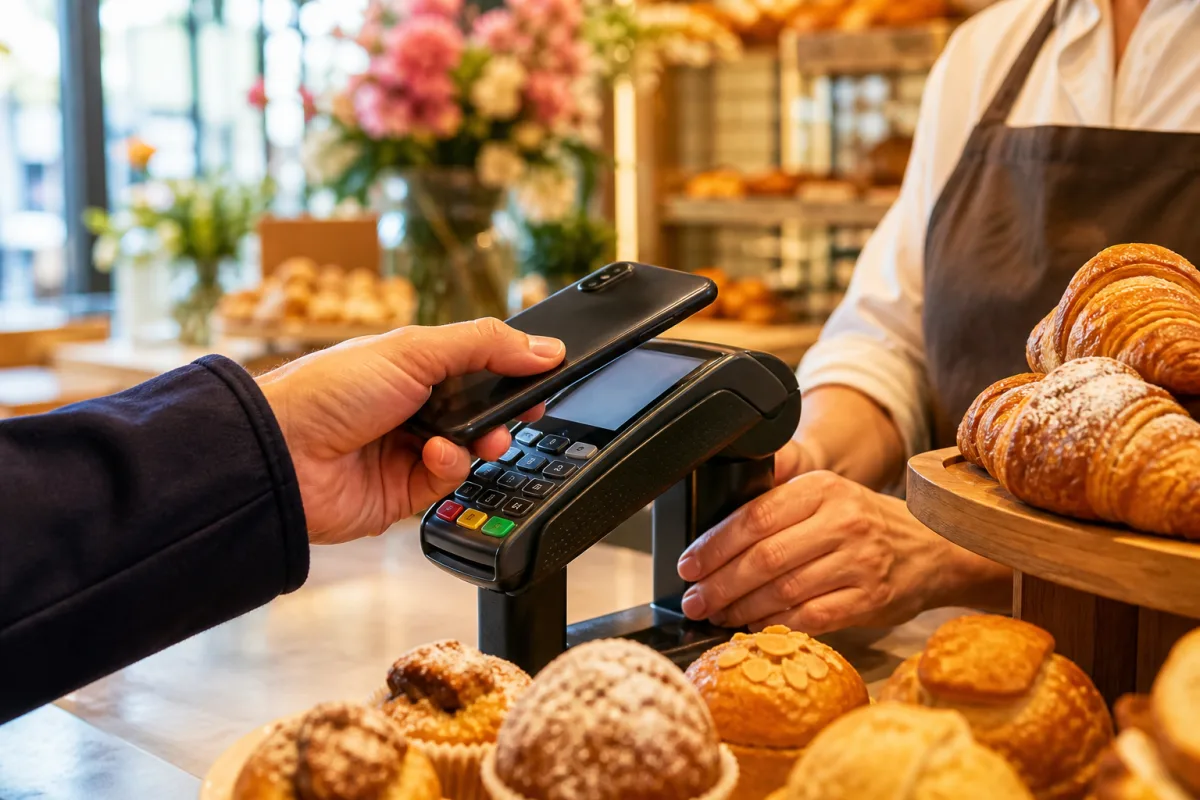
Deux courbes qui divergent
Dans la fraude aux moyens de paiement, la règle habituelle veut qu'un canal en forte croissance attire proportionnellement les escrocs. Le paiement mobile fait exception, et de manière spectaculaire.
Les volumes explosent, la fraude recule en valeur absolue. Le paiement par mobile affiche désormais un taux de fraude inférieur à celui de la carte physique sans contact, et près de deux fois plus bas que la moyenne de tous les paiements par carte. Le montant moyen d'une fraude par mobile s'établit à 65 €, un niveau très proche du panier moyen, signe que les grosses opérations frauduleuses passent ailleurs.
Tout se joue au moment de l'enrôlement
L'Observatoire attribue explicitement cette baisse à un point technique précis, et non à la maturité générale du marché : le contrôle du moment où la carte est ajoutée dans le portefeuille du téléphone.
Pendant les premières années d'Apple Pay et de Google Pay, cet enrôlement était parfois validé par un simple code reçu par SMS. Un fraudeur disposant du numéro de carte et interceptant ce code pouvait enregistrer la carte d'un tiers sur son propre appareil, puis payer partout sans jamais toucher la carte physique. L'Autorité bancaire européenne et l'Observatoire ont rappelé les exigences réglementaires en la matière, et les banques françaises ont généralisé l'authentification forte à cette étape.
- L'ajout de la carte exige aujourd'hui une validation dans l'application bancaire : empreinte, reconnaissance faciale ou code personnel, sur un appareil déjà reconnu.
- Chaque paiement s'appuie sur un numéro de substitution : le commerçant ne reçoit jamais le numéro réel de la carte, seulement un jeton propre à cet appareil.
- Le déverrouillage biométrique conditionne l'opération : un téléphone volé et verrouillé ne permet aucun paiement, contrairement à une carte sans contact ramassée dans la rue.
Les meilleures offres de bienvenue du moment
Classement par montant d'offre de bienvenue décroissant, puis par prix de la carte.

BforBank
offerts
0 €
par mois, carte comprise

Hello bank!
d'avantages
0 €
par mois, carte comprise

Monabanq
offerts
3,9 €
par mois, carte comprise
BforBank
offerts
0 €
par mois
Hello bank!
d'avantages
0 €
par mois
Monabanq
offerts
3,9 €
par mois
Sélection d'offres établie par le courtier partenaire Selectra (liste non exhaustive). Montants issus des grilles tarifaires officielles des banques, vérifiés le 02/10/2026.
Le signe indique une banque partenaire de Selectra.
Le contraste avec la carte perdue ou volée
La comparaison avec le paiement de proximité classique est éclairante. Sur l'ensemble des paiements en magasin, les cartes perdues ou volées représentent 60,7 % des opérations frauduleuses et 60,3 % des montants dérobés. C'est le premier mode opératoire, très loin devant tous les autres.
Sur le paiement par mobile, cette part tombe à 36 %. Un téléphone égaré ne se transforme pas en moyen de paiement pour celui qui le ramasse, alors qu'une carte sans contact, si. La différence tient entièrement au verrouillage de l'appareil.
Bon à savoir : le paiement sans contact par carte reste plafonné à 50 € par opération et se bloque après un cumul défini par votre banque. Le paiement par mobile n'a pas cette limite, puisque chaque opération est authentifiée. C'est un avantage en caisse, et une raison supplémentaire de ne pas laisser le déverrouillage automatique actif.
Les réglages qui verrouillent réellement le portefeuille
La sécurité du dispositif repose sur le téléphone lui-même. Quatre points méritent une vérification, en particulier sur un appareil ancien ou partagé.
- Exigez la biométrie à chaque paiement : certains réglages autorisent un code simple en repli. Un code à quatre chiffres observé par-dessus l'épaule suffit alors à contourner la protection.
- Désactivez l'aperçu des messages sur écran verrouillé : les codes de validation bancaire s'affichent sinon sans déverrouillage.
- Protégez votre ligne mobile : l'accès à l'espace client de votre opérateur doit être sécurisé par un mot de passe distinct, car la carte SIM est la porte d'entrée vers les codes à usage unique.
- Activez l'effacement à distance : il neutralise le portefeuille en cas de vol, sans attendre l'opposition bancaire.
En cas de vol avéré, la démarche reste la même que pour une carte : la mise en opposition auprès de la banque met fin à votre responsabilité, et le portefeuille se désactive à distance depuis un autre appareil.
Paiement frauduleux : faire valoir son droit au remboursement Ce que la banque doit rembourser, sous quel délai, et les motifs de refus qu'elle ne peut plus invoquer.Toutes les banques ne se valent pas sur ce terrain
L'écosystème s'est largement homogénéisé, mais des différences subsistent sur les fonctions périphériques : gel temporaire de la carte en un geste, notification en temps réel de chaque opération, carte virtuelle incluse ou facturée, ou encore finesse du réglage des plafonds de paiement depuis l'application.
Les néobanques ont historiquement pris de l'avance sur ces réglages, avec des applications comme celles de N26 ou de Revolut qui permettent de couper une catégorie de paiement en une bascule. Les réseaux traditionnels ont comblé une partie de l'écart, sans toujours l'aligner. Le bon réflexe consiste à ouvrir l'application et à tester le gel de la carte avant d'en avoir besoin, plutôt que de le découvrir un dimanche soir. Le comparatif des offres bancaires permet de situer la vôtre, notamment sur les frais bancaires associés à ces services.
Les dernières actualités banque et crédit
Toutes les actualités
Les chômeurs touchent en moyenne 1 055 € nets par mois, et plus d'1 allocataire sur 2 moins de 1 000 €
Une hausse de revenu d'une seule année ne fait pas grimper la CSG des retraités : la règle des 2 ans
Crise du logement en Espagne : les prix ont pris 92 % en dix ans, contre 25 % en France