
 Par
Deux modèles économiques, deux niveaux de commission
Les cartes bancaires classiques fonctionnent à quatre acteurs : la banque du porteur, la banque du commerçant, le réseau et le commerçant lui-même. American Express fonctionne à trois : elle émet la carte, gère le réseau et encaisse directement auprès du commerçant.
Cette différence de structure a une conséquence réglementaire décisive. Le règlement européen qui plafonne les commissions d'interchange à 0,2 % pour les cartes de débit et 0,3 % pour les cartes de crédit ne s'applique pas aux systèmes tripartites, dont American Express fait partie. Ses tarifs restent donc libres.
L'écart tient en une ligne : là où un paiement classique coûte moins de 1 % au commerçant, un paiement American Express lui coûte deux à trois fois plus. Sur un secteur où la marge nette dépasse rarement 5 à 8 %, cette différence n'est pas un détail comptable.
Ce que cela représente pour un commerce
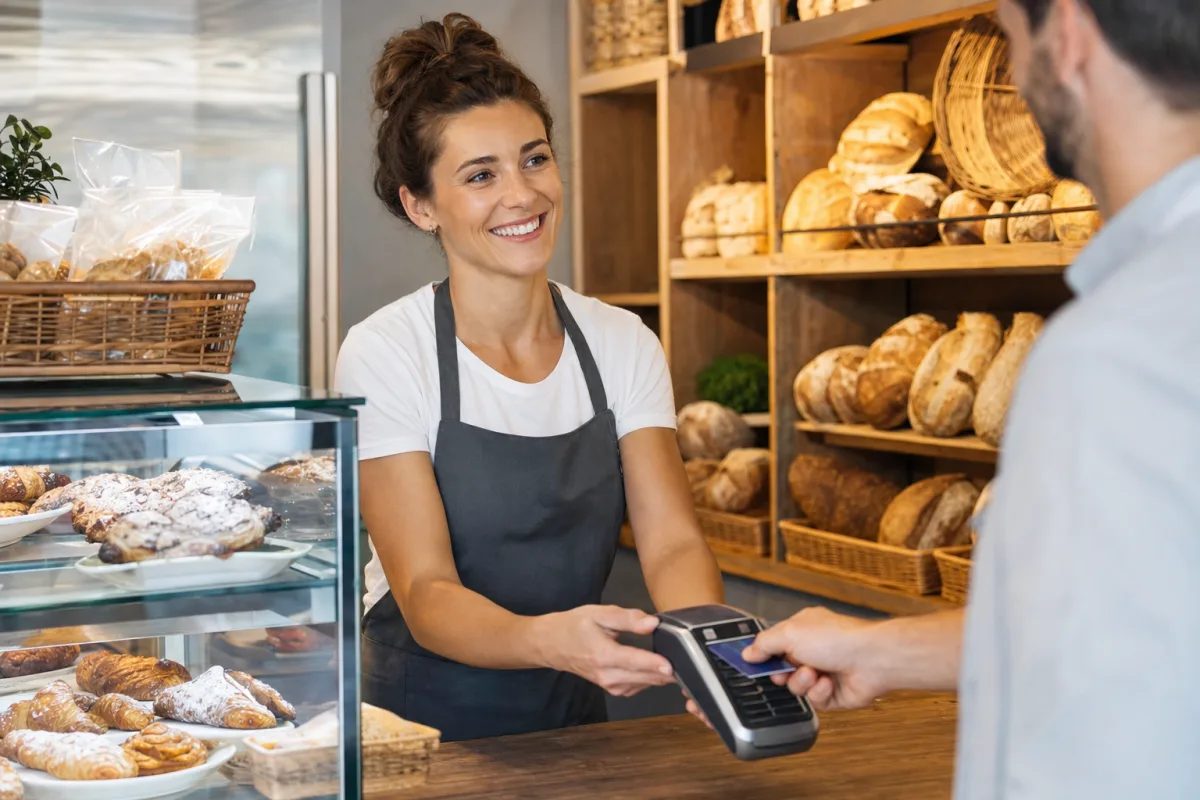
Prenons un commerce alimentaire de quartier avec un panier moyen de 35 € et 1 200 transactions par mois, soit 42 000 € de chiffre d'affaires encaissé par carte.
Le chiffre qui décide est celui de la dernière ligne. Accepter la carte sur la totalité des paiements ferait passer le coût d'encaissement de 12 % à 37 % de la marge nette du commerce. Aucun commerçant indépendant ne peut absorber cet écart sans le répercuter sur ses prix.
Le calcul explique aussi la géographie de l'acceptation. Plus la marge est élevée, plus la commission est indolore : un hôtel, un restaurant gastronomique ou une bijouterie l'absorbent sans difficulté, une boulangerie ou un tabac-presse non. Et plus le volume est important, plus la négociation est possible : les grandes enseignes obtiennent des taux très inférieurs au tarif affiché.
Les meilleures offres de bienvenue du moment
Classement par montant d'offre de bienvenue décroissant, puis par prix de la carte.

Hello bank!
d'avantages
0 €
par mois, carte comprise

BforBank
offerts
0 €
par mois, carte comprise

Monabanq
offerts
3,9 €
par mois, carte comprise
Hello bank!
d'avantages
0 €
par mois
BforBank
offerts
0 €
par mois
Monabanq
offerts
3,9 €
par mois
Sélection d'offres établie par le courtier partenaire Selectra (liste non exhaustive). Montants issus des grilles tarifaires officielles des banques, vérifiés le 08/10/2026.
Le signe indique une banque partenaire de Selectra.
Un commerçant a-t-il le droit de refuser ?
Oui, sans réserve. Le paiement par carte n'est pas un droit du consommateur : un professionnel est libre de choisir les moyens de paiement qu'il accepte, à condition d'en informer sa clientèle de façon visible.
- L'affichage doit être clair et préalable, à l'entrée ou près de la caisse : c'est la seule obligation réelle qui pèse sur le commerçant.
- Un montant minimum d'encaissement peut être imposé, également sous réserve d'affichage, y compris pour les cartes classiques.
- La facturation d'un supplément au client en cas de paiement par carte est interdite pour les cartes soumises au règlement européen, mais la règle est différente pour les systèmes tripartites, ce qui explique les surcharges parfois observées à l'étranger.
- Les espèces, elles, ne se refusent pas en dessous des plafonds légaux : c'est le seul moyen de paiement à cours légal.
Ce que la carte tente pour élargir son réseau
La question n'est pas nouvelle et l'émetteur l'a traitée par la tarification, en proposant aux petits commerces des grilles réduites, calées sur leur volume d'affaires plutôt que sur le tarif standard.
La stratégie a porté ses fruits dans les zones touristiques et sur le commerce en ligne, où le paiement à distance échappe au face-à-face avec le commerçant. Elle reste inopérante sur le commerce alimentaire de proximité, dont le modèle économique ne supporte tout simplement pas une commission à deux chiffres après la virgule.
- Les grilles réduites pour petits volumes abaissent le taux affiché, sans le ramener au niveau des réseaux classiques.
- Le commerce en ligne reste le terrain le plus favorable, le paiement à distance évitant le refus en face-à-face.
- Le paiement par téléphone ne change rien : il s'adosse à une carte existante et applique la commission du réseau sous-jacent, comme nous l'expliquions à propos de la sécurité du paiement mobile.
Ce que le porteur doit en retenir
Pour le détenteur d'une carte American Express, la conséquence pratique est simple et structurelle : cette carte ne peut pas être la seule.
- Conservez une carte CB, Visa ou Mastercard de secours, idéalement adossée à un compte peu coûteux : nos pages Visa ou Mastercard et banque la moins chère aident à la choisir sans empiler les cotisations.
- Anticipez les secteurs à faible acceptation : alimentation de proximité, santé, artisanat, transports locaux et administrations.
- Ne comptez pas sur l'acceptation à l'étranger pour être meilleure : elle varie fortement d'un pays à l'autre, et les frais applicables sont détaillés sur notre page carte sans frais à l'étranger.
- Intégrez cette contrainte au calcul de rentabilité : une carte acceptée sur la moitié de vos dépenses cumule deux fois moins de points, un raisonnement développé dans notre article sur les 252 € de cotisation d'une Gold à amortir.
Reste la question de fond : ces cartes se justifient par leurs services, assurances de voyage, conciergerie, accès aux salons, pas par leur universalité. Les détails figurent sur nos pages American Express Platinum et cartes Air France KLM American Express. Pour les paiements du quotidien, la carte du réseau classique reste l'outil par défaut, et les frais bancaires associés méritent d'être comparés avec la même attention que la cotisation d'une carte premium.
Les dernières actualités banque et crédit
Toutes les actualités
PEA à 18,6 %, compte-titres à 31,4 % : pourquoi le placement le plus taxé reste indispensable

Vinted, Leboncoin : 30 ventes dans l'année et la plateforme transmet tout au fisc, les 3 cas imposables

Voiture électrique d'occasion : l'état de la batterie s'affiche désormais dans l'annonce, et il fait le prix