
 Par
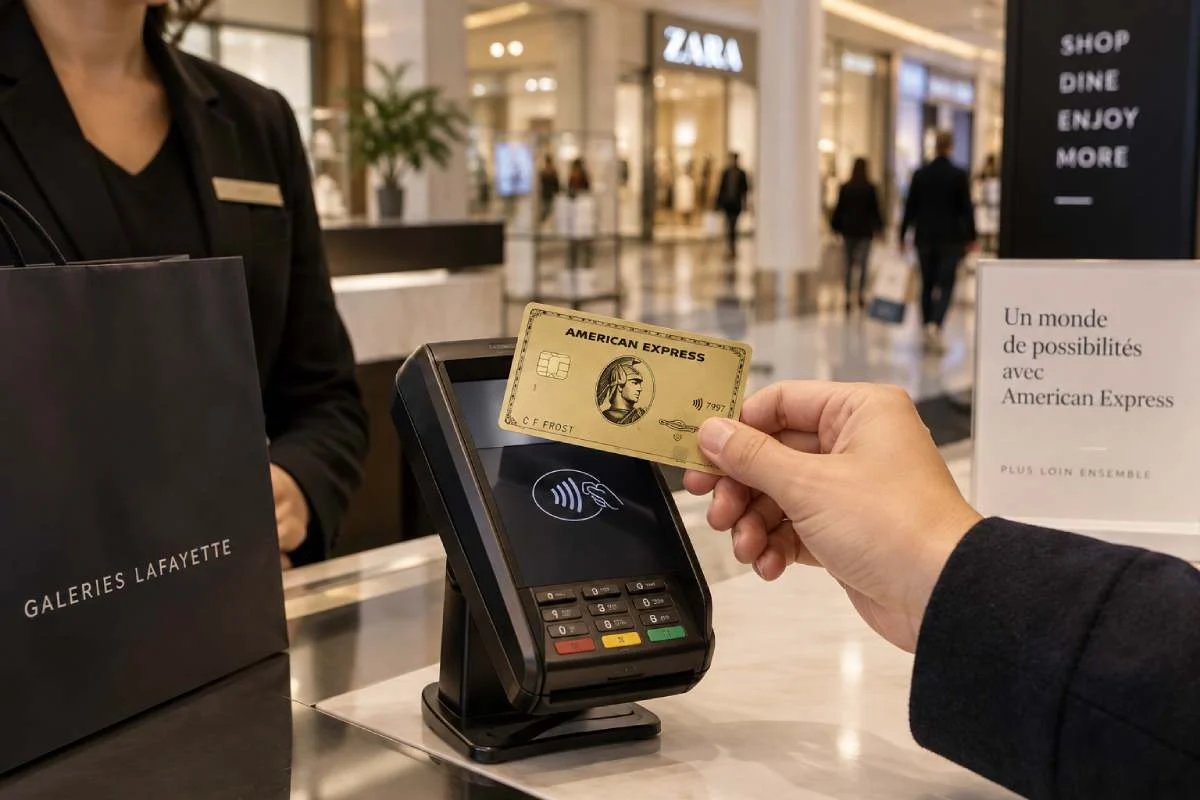
Le barème réel de cumul, palier par palier
La gamme compte trois cartes, qui se distinguent par leur vitesse de cumul et par les avantages voyage attachés. Le cumul accélère chez Air France, KLM, Transavia et Hertz. Ces cartes ne se confondent pas avec les cartes bancaires classiques : elles sont émises directement par American Express et se rattachent au compte que vous détenez déjà.
Sur la Gold, un euro de dépense courante rapporte un Mile et un euro dépensé chez la compagnie en rapporte 1,5, ce qui place le cumul très au-dessus de la Silver sans atteindre le rythme de la Platinum. Pour l'ordre de grandeur : 1 500 € de dépenses mensuelles produisent environ 18 000 Miles par an, plus les 12 000 Miles du bonus de bienvenue la première année.
Cartes Air France KLM American Express : les trois paliers comparés Le détail du cumul, des cotisations et des avantages de la Silver à la Platinum.Combien vaut réellement un Mile
Toute la démonstration repose sur cette valeur, et c'est la donnée que les communications commerciales laissent dans l'ombre. Un Mile ne vaut rien en soi : il ne prend de valeur qu'au moment où il est échangé, et l'écart entre deux usages dépasse le facteur six.
Un seul taux est garanti et connu d'avance : l'option Pay with Miles sur le site de la compagnie, à 1 000 Miles pour 4 €, accessible dès 3 000 Miles. C'est le plancher, et c'est aussi l'usage le plus courant chez ceux qui ne veulent pas gérer de calendrier de disponibilité. Le billet Prime, réglé intégralement en Miles, fait nettement mieux, surtout sur les long-courriers et en classe avant, mais il suppose de la souplesse sur les dates.
Le point mort, une fois les bagages pris en compte
Raisonner sur les seuls Miles fausse le calcul, parce que l'avantage le plus tangible de la Gold n'est pas un Mile : c'est le bagage en soute offert sur un billet de la compagnie ou de sa filiale néerlandaise. Sur les tarifs qui n'en incluent pas, il se facture entre 30 et 50 € par trajet.
Quatre trajets annuels avec bagage représentent déjà 160 €, soit près des deux tiers de la cotisation, avant même d'avoir compté un seul Mile. Deux autres postes s'ajoutent et sont presque toujours oubliés : l'assurance voyage que la carte rend inutile sur un séjour hors Europe, facturée couramment 50 € par personne quand elle est souscrite à part, et le rachat de franchise du loueur de voiture, proposé 15 à 25 € par jour au comptoir. Le calculateur les intègre.
L'offre de bienvenue change le calcul de la première année. L'offre publique porte sur 12 000 Miles dès 1 500 € dépensés dans les trois premiers mois ; souscrite via le lien d'un titulaire, elle monte jusqu'à 15 000 Miles sur la Gold. Le lien ci-dessous est le lien de parrainage personnel de la rédaction.
Les avantages et garanties, en détail
Au-delà des Miles et du bagage, la Gold embarque un ensemble de garanties de voyage qui ne se déclenchent que sur les dépenses réglées avec elle. Les lister dit ce que vous pouvez cesser de payer ailleurs, et ce qu'il faut réclamer quand un voyage tourne mal.
Deux conditions font tomber la plupart des refus. Les garanties de voyage d'une carte bancaire ne jouent que si le titre de transport ou la prestation a été réglé avec la carte, et que si le déplacement se situe à plus de 100 km du domicile. Un billet payé par un employeur ou avec une autre carte sort du périmètre, quelle que soit la gamme détenue.
Le détail des couvertures embarquées par chaque gamme figure dans notre comparatif des assurances de carte bancaire.
Le parrainage rapporte aussi dans l'autre sens. Une fois titulaire, vous disposez à votre tour d'un lien de parrainage personnel. Chaque proche qui souscrit une carte de la gamme par ce lien vous crédite un bonus, dans la limite de 150 000 Miles ou points par année calendaire selon les cartes souscrites par vos filleuls. Deux ou trois parrainages réussis dans l'année suffisent à couvrir plusieurs fois la cotisation, et le filleul y gagne également, puisque l'offre de bienvenue obtenue par parrainage est majorée par rapport à l'offre publique.
Le verdict, en trois profils
La carte n'est ni bonne ni mauvaise dans l'absolu : elle est calibrée pour un usage précis, et coûteuse en dehors de cet usage.
- Le voyageur régulier d'Air France ou de KLM amortit sans effort : quatre à six trajets annuels avec bagage en soute couvrent à eux seuls la cotisation, et les Miles, les 40 XP de statut et les garanties de voyage viennent en supplément.
- Le voyageur occasionnel tranche sur deux critères : sa capacité à réserver des billets Prime plutôt qu'à consommer ses Miles en Pay with Miles, et son nombre de trajets avec bagage. Sous trois trajets par an, le calcul se joue à quelques euros.
- Le consommateur qui ne prend pas l'avion paie une cotisation qu'il ne récupérera pas : au taux garanti de Pay with Miles, il lui faudrait 63 000 € de dépenses annuelles pour seulement équilibrer.
- La première année offerte fausse totalement l'évaluation : cumulée à l'offre de parrainage, elle rend le calcul très favorable la première année et brutal la seconde, quand les 21 € mensuels apparaissent.
- Le réseau d'acceptation reste plus étroit que celui des réseaux bancaires classiques en commerce de proximité, ce qui plafonne le volume de dépenses réellement éligibles au cumul : prévoyez une Visa ou Mastercard en second moyen de paiement.
- Les paiements et retraits en devises restent chers : une carte sans frais à l'étranger garde tout son intérêt en complément.
Un dernier réflexe économise davantage que tous les Miles réunis. Héberger ces dépenses sur un compte bancaire facturé cher annule une partie du bénéfice, et la banque la moins chère reste le premier levier sur ce poste, devant tout programme de fidélité : le détail des frais bancaires annuels vaut souvent plusieurs cotisations de carte. La comparaison des cartes Gold du marché montre par ailleurs que plusieurs banques en ligne offrent la leur sous condition d'usage, et la fiche de la Platinum situe le palier supérieur.

Fosfo
Voir le détail complet Voir moins
Hello One
Voir le détail complet Voir moins
Globe-Trotter
Voir le détail complet Voir moins
Metal
Voir le détail complet Voir moins
Classement optimisé pour les profils voyageur : pondère frais à l'étranger, Selectra Score et prix. À mérite égal, les banques partenaires de Selectra apparaissent en premier.
Sélection d'offres bancaires non exhaustive établie par le courtier partenaire Selectra. Tarifs issus des grilles tarifaires officielles des banques, vérifiés le 08/10/2026.
Le Selectra Score est une note indépendante calculée par Selectra : voir la méthodologie.
Le signe indique une banque partenaire de Selectra.
Les dernières actualités banque et crédit
Toutes les actualités
Vous touchez l'AAH et vous avez reçu une taxe foncière : seule la ligne des ordures ménagères est due
Électrique d'occasion : la flambée des carburants fait grimper le prix moyen de 9,7 % en un an, la Zoé de 25 %
SCPI : 4,9 % de rendement moyen, mais 10 % de frais d'entrée, 3 ans pour rentrer dans ses frais