 Par
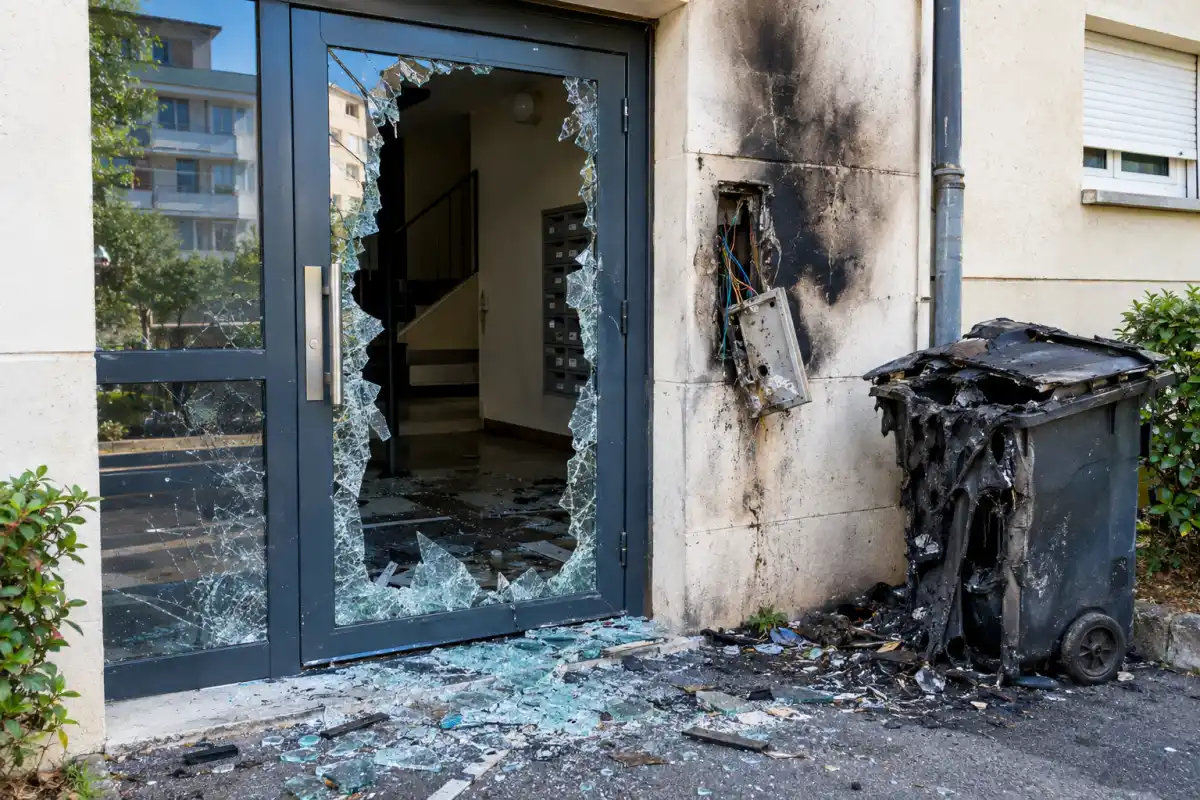
Deux autres engagements accompagnent ce délai : des expertises organisées en priorité pour les situations les plus sensibles, et des acomptes versés plus facilement. Pour un habitant dont le logement, la voiture ou la boutique a été touché, cela change le calendrier des démarches, mais pas leur ordre.
Ce que change le délai de 30 jours
En temps normal, l'article L113-2 du Code des assurances impose à l'assuré de prévenir son assureur dans le délai fixé par le contrat, qui ne peut pas être inférieur à 5 jours ouvrés. Selon France Assureurs, les contrats s'en tiennent généralement à ce plancher, si bien qu'un sinistre découvert un vendredi devait être déclaré au plus tard le vendredi suivant. Pour un week-end d'émeutes suivi d'une semaine de nettoyage, de dépôts de plainte et de devis, la marge était mince.
L'engagement collectif porte ce délai de déclaration à 30 jours. Le communiqué ne précise pas à partir de quand il court. Par prudence, le plus sûr est de le compter depuis le jour des faits, le 17 octobre, ce qui mène au lundi 16 novembre.
Sources : Code des assurances (articles L113-2 et L125-2), communiqué de France Assureurs du 19 octobre 2026.
Ce délai allongé ne vaut que pour les dommages causés par les violences urbaines du 17 octobre. Un dégât des eaux ou un bris de vitre sans rapport avec les événements reste soumis au délai habituel de votre contrat.
Le vol, le cas à ne pas laisser traîner
Le Code des assurances prévoit un délai plus court pour le vol : 2 jours ouvrés au minimum. Le communiqué de France Assureurs parle du « délai de déclaration de sinistre » sans faire de distinction entre un vol et un autre dommage. Pour un pillage ou un cambriolage commis pendant les émeutes, la prudence commande de ne pas compter sur les 30 jours et de déclarer le vol dès que possible.
La raison est pratique autant que juridique. Le récépissé de plainte est la première pièce que l'assureur réclame pour un vol, et les objets dérobés ont plus de chances d'être retrouvés quand le signalement est rapide. Un téléphone volé, par exemple, peut être bloqué à distance par son numéro IMEI, comme nous l'expliquions dans notre article sur les téléphones pillés le 17 octobre.
- Déposer plainte au commissariat, à la gendarmerie ou par la pré-plainte en ligne, et garder le récépissé.
- Photographier les dégâts avant de nettoyer, de réparer ou de jeter quoi que ce soit.
- Déclarer le sinistre par le canal de votre choix : France Assureurs rappelle que tous les moyens de contact proposés par votre assureur conviennent, du courrier au SMS en passant par l'e-mail et le téléphone.
- Dresser la liste des biens abîmés ou volés, avec factures, photos ou relevés bancaires qui prouvent leur valeur.
- Limiter l'aggravation du dommage : bâcher une fenêtre, faire fermer une porte forcée, en gardant les factures de ces travaux d'urgence.
Un engagement de la profession, pas une loi
Le délai de 30 jours n'a pas été inscrit dans un texte. C'est un engagement pris par les assureurs membres de la fédération, qui s'ajoute aux clauses des contrats d'assurance multirisque habitation sans les réécrire. Si un conseiller vous oppose malgré tout le délai de 5 jours, il faut citer ce communiqué du 19 octobre et demander que le dossier soit traité selon l'engagement de la profession.
La loi offre de toute façon un filet de sécurité. Selon le même article L113-2, l'assureur ne peut refuser d'indemniser une déclaration tardive que s'il prouve que ce retard lui a causé un préjudice. Il ne le peut pas non plus quand le retard vient d'un cas fortuit ou de force majeure. Une déclaration faite au 8e ou au 10e jour reste donc le plus souvent recevable, même hors engagement.
Ce filet ne couvre pas tout, et la différence tient à ce que l'expert peut encore constater :
- Des dégâts réparés ou jetés avant la visite de l'expert, sans photos ni factures : le retard peut alors justifier un refus.
- Un vol déclaré tard, alors que les objets auraient pu être retrouvés ou bloqués : l'assureur peut faire valoir un préjudice.
- Une aggravation du dommage faute d'avoir protégé le logement, comme une pluie entrée par une vitre brisée.
Besoin d'aide pour votre assurance habitation ?
Nos conseillers vous aident à comparer et à choisir la meilleure offre habitation, gratuitement.
- Comparaison 100 % gratuite
- En quelques minutes
- Sans engagement
- Tous les assureurs partenaires comparés
- Accompagnement par un expert
- À jour de novembre 2026

Annonce·Service de comparaison d'assurances proposé par le courtier Selectra. Appel non surtaxé, sans engagement.
Expertise prioritaire et acomptes : ce qu'il faut demander
Les deux autres engagements visent la durée de l'indemnisation. Les assureurs promettent d'organiser rapidement les visites d'expert, en lien avec les cabinets d'expertise, et de traiter d'abord les situations les plus sensibles. Ils s'engagent aussi à faciliter le versement d'acomptes pour les cas les plus difficiles.
Un acompte ne se verse pas toujours de lui-même : il se demande, en expliquant pourquoi l'attente pose problème. Un logement devenu inhabitable, une porte d'entrée à remplacer avant l'hiver ou un véhicule indispensable pour aller travailler sont des motifs à faire valoir dès la déclaration.
- Un logement inhabitable : vérifier si le contrat prend en charge le relogement provisoire et pour combien de temps.
- Des travaux urgents : demander l'accord de l'assureur avant de les engager, ou au minimum garder devis et factures.
- Du mobilier détruit : la franchise du contrat reste déduite, et le remboursement dépend de la clause valeur à neuf ou vétusté.
La franchise laissée à votre charge n'est pas forcément perdue. Elle peut se réclamer à l'État au titre de sa responsabilité dans les attroupements, un mécanisme que nous détaillions dans notre article sur ce que couvrent les contrats habitation après le 17 octobre.

Excellent
Mis à jour le 13/08/2026
6,1€/mois
Franchise : 300 €
Tableau des garanties détaillé
Garanties
| Garanties | Formule Essentielle |
|---|---|
| Garanties obligatoires | ❌ |
| Attentats et terrorisme | ✔️ |
| Évènements climatiques | ✔️ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Défense et recours | ✔️ |
| Valeur à neuf | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Responsabilité civile locative | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile villégiature | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Garanties différenciantes habitation | ✔️ |
| Perte d'usage | ✔️ |
| Hébergement d'urgence | ✔️ |
| Dépannage serrurerie | ✔️ |
| Nettoyage domicile | ✔️ |
| Gardiennage | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage plomberie | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ |
Satisfaction client
Excellent
Mis à jour le 20/01/2026
6,67€/mois
Franchise : 300 €
Tableau des garanties détaillé
Garanties
| Garanties | Formule Standard |
|---|---|
| Garanties obligatoires | ❌ |
| Responsabilité civile mobilière | ✔️ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Reconstruction à neuf | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Bris de vitres mobilier | ✔️ |
| Protection juridique | ✔️ |
| Assurance Scolaire | ✔️ |
| Défense et recours | ✔️ |
| Attentats et terrorisme | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Dépannage plomberie | ✔️ |
| Logement temporaire | ✔️ |
| Gardiennage | ✔️ |
| Vêtements et objets de première nécessité | ✔️ |
| Nettoyage domicile | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage serrurerie | ✔️ |
| Évènements climatiques | ✔️ |
| Perte d'usage | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Hébergement d'urgence | ✔️ |
| Clés perdues, brisées ou volées | ✔️ |
| Responsabilité civile locative | ✔️ |
| Vol et vandalisme à domicile | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile villégiature | ✔️ |
| Rééquipement à neuf | ✔️ |
| Valeur à neuf | ✔️ |
| Protection équipement énergies renouvelables | ✔️ |
| Vol à l'extérieur | ✔️ |
| Frais complémentaires | ✔️ |
| Rapatriement à domicile | ✔️ |
| Remise en état | ✔️ |
Satisfaction client

Très bien
Mis à jour le 14/08/2026
6,68€/mois
Franchise : 300 €
Tableau des garanties détaillé
Garanties
| Garanties | Formule Basique |
|---|---|
| Garanties obligatoires | ❌ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Dégats des eaux | ✔️ |
| Assurance Scolaire | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile locative | ✔️ |
| Valeur à neuf | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Responsabilité civile villégiature | ✔️ |
Satisfaction client
Excellent
6,1€/mois
Franchise : 300 €
Mis à jour le 13/08/2026
Tableau des garanties détaillé
| Garanties | Formule Essentielle |
|---|---|
| Garanties obligatoires | ❌ |
| Attentats et terrorisme | ✔️ |
| Évènements climatiques | ✔️ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Défense et recours | ✔️ |
| Valeur à neuf | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Responsabilité civile locative | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile villégiature | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Garanties différenciantes habitation | ✔️ |
| Perte d'usage | ✔️ |
| Hébergement d'urgence | ✔️ |
| Dépannage serrurerie | ✔️ |
| Nettoyage domicile | ✔️ |
| Gardiennage | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage plomberie | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ |
Satisfaction client
Excellent
6,67€/mois
Franchise : 300 €
Mis à jour le 20/01/2026
Tableau des garanties détaillé
| Garanties | Formule Standard |
|---|---|
| Garanties obligatoires | ❌ |
| Responsabilité civile mobilière | ✔️ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Reconstruction à neuf | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Bris de vitres mobilier | ✔️ |
| Protection juridique | ✔️ |
| Assurance Scolaire | ✔️ |
| Défense et recours | ✔️ |
| Attentats et terrorisme | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Dépannage plomberie | ✔️ |
| Logement temporaire | ✔️ |
| Gardiennage | ✔️ |
| Vêtements et objets de première nécessité | ✔️ |
| Nettoyage domicile | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage serrurerie | ✔️ |
| Évènements climatiques | ✔️ |
| Perte d'usage | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Hébergement d'urgence | ✔️ |
| Clés perdues, brisées ou volées | ✔️ |
| Responsabilité civile locative | ✔️ |
| Vol et vandalisme à domicile | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile villégiature | ✔️ |
| Rééquipement à neuf | ✔️ |
| Valeur à neuf | ✔️ |
| Protection équipement énergies renouvelables | ✔️ |
| Vol à l'extérieur | ✔️ |
| Frais complémentaires | ✔️ |
| Rapatriement à domicile | ✔️ |
| Remise en état | ✔️ |
Satisfaction client
Très bien
6,68€/mois
Franchise : 300 €
Mis à jour le 14/08/2026
Tableau des garanties détaillé
| Garanties | Formule Basique |
|---|---|
| Garanties obligatoires | ❌ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Dégats des eaux | ✔️ |
| Assurance Scolaire | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile locative | ✔️ |
| Valeur à neuf | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Responsabilité civile villégiature | ✔️ |
Satisfaction client
Classement par prix croissant pour le profil affiché. La note sur 5 provient des avis clients ; le Selectra Score (A à E) est l'évaluation de nos experts, distincte.
Sélection non exhaustive d'assureurs · référencement gratuit · Méthodologie.
Le signe indique un assureur partenaire : le numéro affiché est celui d'un expert du courtier partenaire Selectra spécialiste de cet assureur (appel non surtaxé), pas celui de l'assureur.
Voiture incendiée, commerce pillé : les mêmes délais, d'autres garanties
L'engagement de France Assureurs vise tous les assurés touchés : particuliers, commerçants, entreprises et collectivités. Le délai de 30 jours vaut donc aussi pour une voiture brûlée ou une vitrine brisée. Ce qui change d'un cas à l'autre, c'est la garantie qui paie, pas le délai pour la déclarer.
- Logement : la garantie incendie, vol et vandalisme ou bris de glace du contrat habitation.
- Voiture : seule une formule qui inclut l'incendie ou le vandalisme indemnise, un contrat au tiers simple ne couvre pas un véhicule incendié par des casseurs.
- Commerce : la multirisque professionnelle, avec des garanties à part pour le stock et la perte d'exploitation.
Pour une voiture mal couverte, un recours contre l'État reste possible dans certains cas, comme nous l'expliquions dans notre article sur les cas où l'État doit rembourser un véhicule. Si le feu s'est propagé à des voitures voisines, la question de l'assureur qui paie se pose différemment, et nous la détaillions dans notre article sur les voitures voisines d'un véhicule incendié.
Pour les commerçants, la perte d'exploitation et le stock relèvent d'autres garanties, souvent plafonnées, et la procédure est plus longue, comme le montrait notre enquête sur l'indemnisation des commerces pillés. Les banques ont aussi pris des mesures : le groupe BPCE a annoncé le 19 octobre des démarches d'assurance simplifiées et des solutions de financement pour ses clients professionnels touchés. Pour l'avenir, la garantie émeutes pourrait devenir obligatoire dans tous les contrats, un régime dont nous présentions le financement et le rôle de l'État.
Les dernières actualités de l'assurance
Toutes les actualités
Le régulateur de vitesse consomme plus en côte : le réflexe qui économise sur le plat et gaspille dans les montées
L'humidité n'est pas un dégât des eaux : condensation et remontées capillaires ne sont pas remboursées par l'assurance
Filature, réseaux sociaux, enquêteur privé : ce que l'assureur peut légalement utiliser depuis 2012