 Par
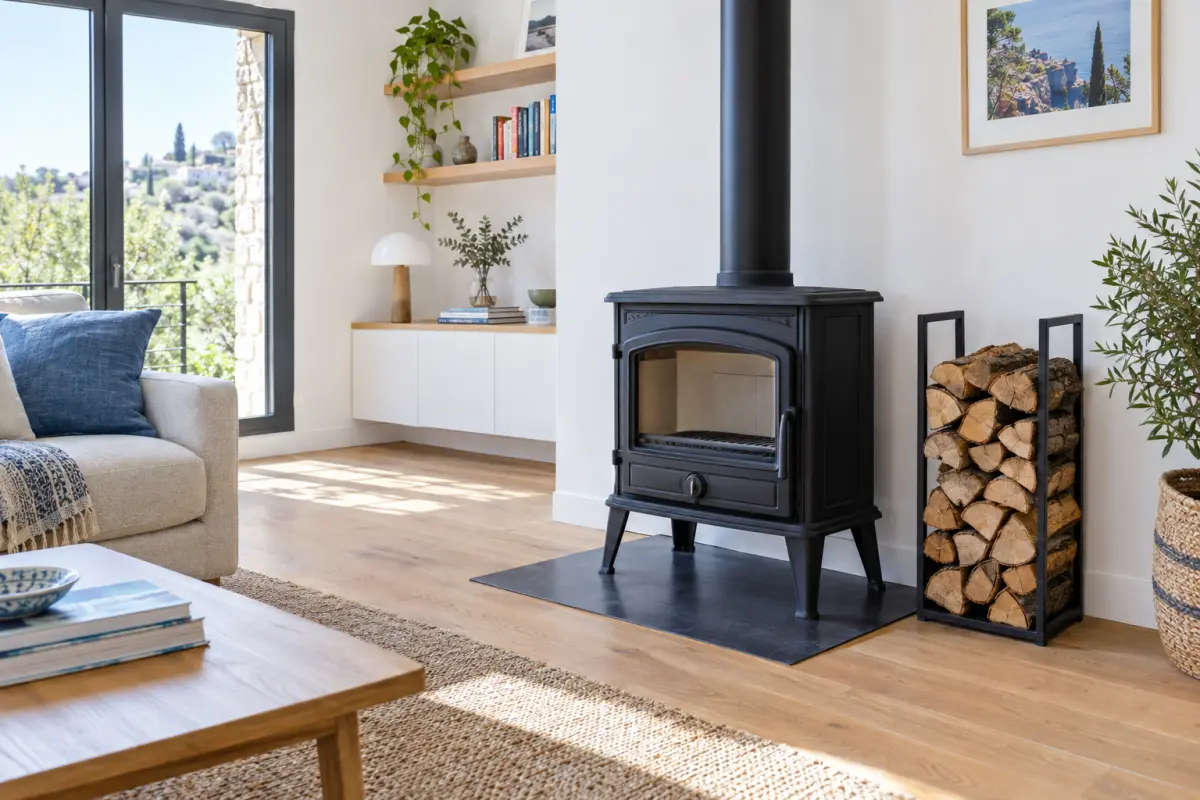
15 jours pour prévenir, et la loi ne laisse pas de marge
L'article L113-2 du code des assurances impose à l'assuré de déclarer, en cours de contrat, toute circonstance nouvelle qui aggrave les risques couverts. Un poêle à bois entre sans discussion dans cette catégorie : il introduit une source de feu permanente, un conduit de fumée et un stockage de combustible dans un logement qui n'en avait pas. Le délai est de 15 jours à compter du moment où l'assuré en a connaissance, et la déclaration se fait par lettre recommandée ou recommandé électronique.
La déclaration n'entraîne pas automatiquement une hausse de cotisation. Beaucoup d'assureurs ne majorent pas la prime quand l'installation est conforme et ramonée, d'autres appliquent une surprime modeste, de l'ordre de 10 à 30 € par an. Le refus pur et simple de couvrir existe, mais il reste rare et vise les installations non conformes. Le rapport entre le coût de la déclaration et le risque encouru est donc sans commune mesure, comme le rappelle notre guide de l'assurance incendie.
Une nuance jurisprudentielle mérite d'être connue : la Cour de cassation a jugé en février 2024 que l'assureur ne peut reprocher une réticence que si elle découle de réponses à des questions précises qu'il a lui-même posées. Mais cette protection ne joue pas pour l'aggravation en cours de contrat, où l'obligation de déclarer pèse sur l'assuré sans qu'aucune question ne soit nécessaire.
Ce que coûte l'oubli, le jour du sinistre
Deux sanctions existent, et elles n'ont pas la même gravité. L'oubli de bonne foi, découvert après le sinistre, déclenche la règle proportionnelle de prime de l'article L113-9 : l'indemnité est réduite dans le rapport entre la prime payée et celle qui aurait été due. La dissimulation intentionnelle, elle, relève de l'article L113-8 et entraîne la nullité du contrat : aucune indemnité, et les cotisations restent acquises à l'assureur. La Cour de cassation a validé cette sanction en mai 2018 dans une affaire portant précisément sur un poêle à bois dissimulé.
La différence entre les 2 régimes tient à la preuve de l'intention, qui incombe à l'assureur. Dans les faits, un poêle installé par un professionnel avec facture et attestation de conformité, mais jamais déclaré, sera traité comme un oubli. Un poêle posé sans facture, dans un logement dont le contrat mentionne un chauffage électrique seul, se rapproche dangereusement de la dissimulation. Le calculateur donne l'ordre de grandeur de la réduction.

Excellent
Mis à jour le 14/08/2026
6,17€/mois
Franchise : 300 €
Tableau des garanties détaillé
Garanties
| Garanties | Formule Basique |
|---|---|
| Garanties obligatoires | ❌ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Dégats des eaux | ✔️ |
| Bris de glace | ✔️ |
| Assurance Scolaire | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile locative | ✔️ |
| Dépannage serrurerie | ✔️ |
| Lutte contre les nuisibles | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Valeur à neuf | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Responsabilité civile villégiature | ✔️ |
Satisfaction client
Excellent
Mis à jour le 20/01/2026
7€/mois
Franchise : 300 €
Tableau des garanties détaillé
Garanties
| Garanties | Formule Standard |
|---|---|
| Garanties obligatoires | ❌ |
| Responsabilité civile mobilière | ✔️ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Reconstruction à neuf | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Vol et vandalisme auto | ✔️ |
| Bris de vitres mobilier | ✔️ |
| Protection juridique | ✔️ |
| Responsabilité civile chiens dangereux | ✔️ |
| Assurance Scolaire | ✔️ |
| Défense et recours | ✔️ |
| Attentats et terrorisme | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Dépannage plomberie | ✔️ |
| Logement temporaire | ✔️ |
| Gardiennage | ✔️ |
| Vêtements et objets de première nécessité | ✔️ |
| Nettoyage domicile | ✔️ |
| Garde d’enfants | ✔️ |
| Garde animaux | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage serrurerie | ✔️ |
| Évènements climatiques | ✔️ |
| Perte d'usage | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Hébergement d'urgence | ✔️ |
| Clés perdues, brisées ou volées | ✔️ |
| Responsabilité civile locative | ✔️ |
| Vol et vandalisme à domicile | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile villégiature | ✔️ |
| Rééquipement à neuf | ✔️ |
| Valeur à neuf | ✔️ |
| Protection équipement énergies renouvelables | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Vol à l'extérieur | ✔️ |
| Frais complémentaires | ✔️ |
| Assistance psychologique | ✔️ |
| Rapatriement à domicile | ✔️ |
| Remise en état | ✔️ |
| Casse et dommages accidentels | ✔️ |
Satisfaction client


Très bien
Mis à jour le 14/08/2026
7,8€/mois
Franchise : 250 €
Tableau des garanties détaillé
Garanties
| Garanties | Essentielle |
|---|---|
| Garanties obligatoires | ❌ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Attentats et terrorisme | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Défense et recours | ✔️ |
| Assistance | ✔️ |
| Dommages électriques | ✔️ |
| Rééquipement à neuf | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage plomberie | ✔️ |
| Dépannage serrurerie | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Protection piscine | ✔️ |
| Assurance Scolaire | ✔️ |
Satisfaction client
Excellent
6,17€/mois
Franchise : 300 €
Mis à jour le 14/08/2026
Tableau des garanties détaillé
| Garanties | Formule Basique |
|---|---|
| Garanties obligatoires | ❌ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Dégats des eaux | ✔️ |
| Bris de glace | ✔️ |
| Assurance Scolaire | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile locative | ✔️ |
| Dépannage serrurerie | ✔️ |
| Lutte contre les nuisibles | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Valeur à neuf | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Responsabilité civile villégiature | ✔️ |
Satisfaction client
Excellent
7€/mois
Franchise : 300 €
Mis à jour le 20/01/2026
Tableau des garanties détaillé
| Garanties | Formule Standard |
|---|---|
| Garanties obligatoires | ❌ |
| Responsabilité civile mobilière | ✔️ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Reconstruction à neuf | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Vol et vandalisme auto | ✔️ |
| Bris de vitres mobilier | ✔️ |
| Protection juridique | ✔️ |
| Responsabilité civile chiens dangereux | ✔️ |
| Assurance Scolaire | ✔️ |
| Défense et recours | ✔️ |
| Attentats et terrorisme | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Dépannage plomberie | ✔️ |
| Logement temporaire | ✔️ |
| Gardiennage | ✔️ |
| Vêtements et objets de première nécessité | ✔️ |
| Nettoyage domicile | ✔️ |
| Garde d’enfants | ✔️ |
| Garde animaux | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage serrurerie | ✔️ |
| Évènements climatiques | ✔️ |
| Perte d'usage | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Hébergement d'urgence | ✔️ |
| Clés perdues, brisées ou volées | ✔️ |
| Responsabilité civile locative | ✔️ |
| Vol et vandalisme à domicile | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile villégiature | ✔️ |
| Rééquipement à neuf | ✔️ |
| Valeur à neuf | ✔️ |
| Protection équipement énergies renouvelables | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Vol à l'extérieur | ✔️ |
| Frais complémentaires | ✔️ |
| Assistance psychologique | ✔️ |
| Rapatriement à domicile | ✔️ |
| Remise en état | ✔️ |
| Casse et dommages accidentels | ✔️ |
Satisfaction client
Très bien
7,8€/mois
Franchise : 250 €
Mis à jour le 14/08/2026
Tableau des garanties détaillé
| Garanties | Essentielle |
|---|---|
| Garanties obligatoires | ❌ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Attentats et terrorisme | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Défense et recours | ✔️ |
| Assistance | ✔️ |
| Dommages électriques | ✔️ |
| Rééquipement à neuf | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage plomberie | ✔️ |
| Dépannage serrurerie | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Protection piscine | ✔️ |
| Assurance Scolaire | ✔️ |
Satisfaction client
Classement par prix croissant pour le profil affiché. La note sur 5 provient des avis clients ; le Selectra Score (A à E) est l'évaluation de nos experts, distincte.
Sélection non exhaustive d'assureurs · référencement gratuit · Méthodologie.
Le signe indique un assureur partenaire : le numéro affiché est celui d'un expert du courtier partenaire Selectra spécialiste de cet assureur (appel non surtaxé), pas celui de l'assureur.
Le ramonage, la seconde condition que les contrats posent
Déclarer ne suffit pas : la quasi-totalité des contrats subordonnent la garantie incendie à l'entretien régulier de l'appareil et du conduit. Le règlement sanitaire départemental impose 1 à 2 ramonages par an selon les départements, dont un pendant la période de chauffe, et le certificat délivré par le professionnel est la seule preuve opposable. Nous avons détaillé ce mécanisme dans notre article sur l'erreur de ramonage qui annule l'indemnisation.
- Envoyer la déclaration d'aggravation par recommandé dans les 15 jours, en joignant la facture de l'installateur et l'attestation de conformité.
- Demander un avenant écrit confirmant que l'appareil est couvert, plutôt qu'un simple accusé de réception.
- Faire ramoner par un professionnel avant le premier feu, et conserver le certificat avec le contrat.
- Vérifier la distance de sécurité entre l'appareil et les matériaux combustibles, souvent mentionnée dans les conditions générales.
- Photographier l'installation une fois terminée : en cas de sinistre total, c'est la seule preuve de sa conformité.
Le stockage du combustible compte aussi. Une réserve de granulés ou de bûches contre le poêle lui-même, ou dans le garage attenant sans séparation coupe-feu, est un motif de discussion classique avec l'expert après un incendie. Notre article sur les granulés à commander avant la mi-septembre rappelle les règles de stockage, et le guide chauffage au bois celles de l'installation.
Assurance incendie : ce que la garantie couvre vraiment Les biens indemnisés, les exclusions les plus fréquentes, les obligations d'entretien et la procédure de déclaration après un feu.Et si le poêle est déjà là depuis des années
Un appareil installé il y a 5 ans et jamais déclaré met l'assuré dans une situation inconfortable mais réparable. Rien n'interdit de régulariser aujourd'hui : la déclaration tardive expose au plus à une majoration de prime, jamais à une sanction rétroactive tant qu'aucun sinistre n'est survenu. L'assureur peut aussi proposer une résiliation, l'assuré étant alors libre de se tourner vers un contrat plus adapté.
La régularisation est d'autant plus utile que le parc d'appareils de chauffage au bois s'est massivement étoffé depuis 2022, et que les assureurs affinent leurs questionnaires. Les sinistres incendie coûtent de plus en plus cher aux compagnies, un mouvement que nous avons mesuré dans notre article sur le coût comparé de la grêle et des incendies, et notre article sur les dégâts de fumée sans flammes montre que la facture d'un sinistre dépasse souvent ce que le propriétaire imagine. Comparer les contrats est d'ailleurs le bon réflexe avant l'hiver, comme l'explique notre guide du prix de l'assurance habitation.
Besoin d'aide pour votre assurance habitation ?
Nos conseillers vous aident à comparer et à choisir la meilleure offre habitation, gratuitement.
- Comparaison 100 % gratuite
- En quelques minutes
- Sans engagement
- Tous les assureurs partenaires comparés
- Accompagnement par un expert
- À jour de octobre 2026

Annonce·Service de comparaison d'assurances proposé par le courtier Selectra. Appel non surtaxé, sans engagement.
Les dernières actualités de l'assurance
Toutes les actualités
Changement de mutuelle : le délai de carence est de 3 à 6 mois sur le dentaire et l'optique
Flashé à +50 km/h, le radar vérifie désormais automatiquement si vous êtes assuré
Le dosage de vitamine D à 15 € n'est plus remboursé sauf dans ces 6 cas, le traitement reste pris en charge