 Par
Pourquoi les fissures arrivent avec la pluie, pas avec la chaleur
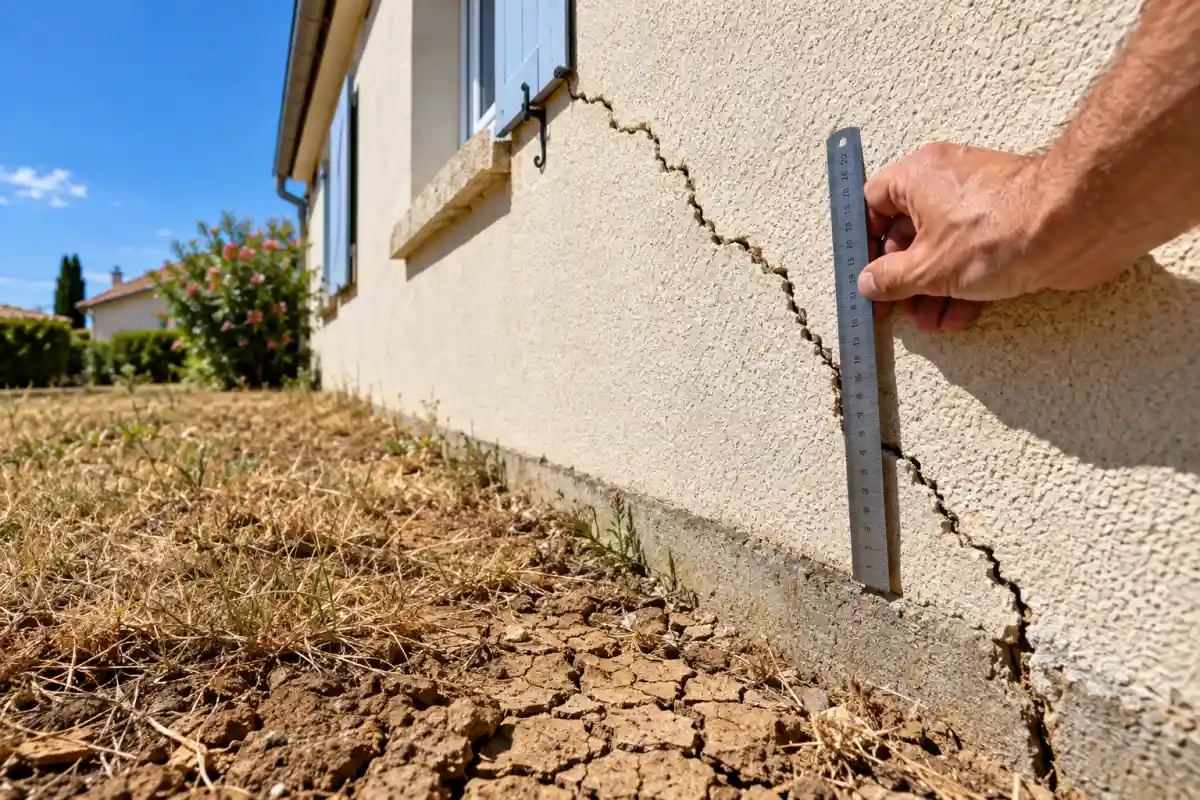
Le phénomène porte un nom technique, le retrait-gonflement des argiles. Un sol argileux perd du volume en séchant, puis regonfle en absorbant l'eau. Tant que le mouvement est uniforme, la maison descend et remonte d'un bloc sans dommage. Le dégât survient quand le sol se réhydrate de façon inégale, un angle de la maison gonflant plus vite que l'autre, ce qui tord les fondations et ouvre les murs.
C'est ce qui rend l'automne 2026 redoutable. Après 3 mois de déficit de pluie et une chaleur tardive nettement supérieure aux normales jusqu'au 27 septembre, les argiles sont contractées en profondeur. Les premières pluies réhydrateront d'abord les zones exposées, terrasses et pieds de descente d'eau, avant le sol abrité sous la maison. La cartographie du BRGM classe environ 10,4 millions de maisons individuelles en zone d'exposition moyenne ou forte, soit près de la moitié du territoire métropolitain, comme le rappelle notre article sur le prix de l'assurance habitation décidé par l'adresse.
Les signes précurseurs apparaissent souvent avant la fissure elle-même, et ce sont eux qu'il faut documenter.
- Portes et fenêtres qui coincent alors qu'elles fermaient normalement au printemps, signe que le cadre se déforme.
- Décollement d'une terrasse, d'un perron ou d'un garage accolé, le joint avec la maison s'ouvrant de quelques millimètres.
- Carrelage qui se soulève ou se fend en ligne, cas détaillé sur notre page carrelage qui se soulève.
- Fissures en escalier sur un mur extérieur, qui suivent les joints de parpaings ou de briques en diagonale depuis un angle de fenêtre.
Les sols repartent d'un niveau d'humidité historiquement bas, comme le montre notre article sur la sécheresse 2026, et chaque orage produira un choc de réhydratation plutôt qu'un retour progressif.
Esthétique ou structurelle : lire une fissure en 3 critères
Toutes les fissures ne relèvent pas de la catastrophe naturelle. La largeur, la forme et l'évolution permettent un premier tri, que l'expert affinera. Une fissure de moins de 0,2 mm sur un enduit relève de l'entretien courant, une fissure de plus de 2 mm qui traverse le mur et s'élargit d'une semaine sur l'autre relève de la structure.
Le critère décisif est l'évolution. Une fissure stable depuis des années n'est pas un sinistre, une fissure qui s'ouvre en quelques semaines après la pluie en est un, et seule une mesure datée permet de le prouver. Un témoin en plâtre ou une photo datée avec un réglet suffit à établir la chronologie. Notre page sur le mur qui s'écroule traite du cas extrême, quand la sécurisation prime sur la déclaration.

Excellent
Mis à jour le 14/08/2026
6,17€/mois
Franchise : 300 €
Tableau des garanties détaillé
Garanties
| Garanties | Formule Basique |
|---|---|
| Garanties obligatoires | ❌ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Dégats des eaux | ✔️ |
| Bris de glace | ✔️ |
| Assurance Scolaire | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile locative | ✔️ |
| Dépannage serrurerie | ✔️ |
| Lutte contre les nuisibles | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Valeur à neuf | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Responsabilité civile villégiature | ✔️ |
Satisfaction client
Excellent
Mis à jour le 20/01/2026
7€/mois
Franchise : 300 €
Tableau des garanties détaillé
Garanties
| Garanties | Formule Standard |
|---|---|
| Garanties obligatoires | ❌ |
| Responsabilité civile mobilière | ✔️ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Reconstruction à neuf | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Vol et vandalisme auto | ✔️ |
| Bris de vitres mobilier | ✔️ |
| Protection juridique | ✔️ |
| Responsabilité civile chiens dangereux | ✔️ |
| Assurance Scolaire | ✔️ |
| Défense et recours | ✔️ |
| Attentats et terrorisme | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Dépannage plomberie | ✔️ |
| Logement temporaire | ✔️ |
| Gardiennage | ✔️ |
| Vêtements et objets de première nécessité | ✔️ |
| Nettoyage domicile | ✔️ |
| Garde d’enfants | ✔️ |
| Garde animaux | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage serrurerie | ✔️ |
| Évènements climatiques | ✔️ |
| Perte d'usage | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Hébergement d'urgence | ✔️ |
| Clés perdues, brisées ou volées | ✔️ |
| Responsabilité civile locative | ✔️ |
| Vol et vandalisme à domicile | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile villégiature | ✔️ |
| Rééquipement à neuf | ✔️ |
| Valeur à neuf | ✔️ |
| Protection équipement énergies renouvelables | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Vol à l'extérieur | ✔️ |
| Frais complémentaires | ✔️ |
| Assistance psychologique | ✔️ |
| Rapatriement à domicile | ✔️ |
| Remise en état | ✔️ |
| Casse et dommages accidentels | ✔️ |
Satisfaction client


Très bien
Mis à jour le 14/08/2026
7,8€/mois
Franchise : 250 €
Tableau des garanties détaillé
Garanties
| Garanties | Essentielle |
|---|---|
| Garanties obligatoires | ❌ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Attentats et terrorisme | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Défense et recours | ✔️ |
| Assistance | ✔️ |
| Dommages électriques | ✔️ |
| Rééquipement à neuf | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage plomberie | ✔️ |
| Dépannage serrurerie | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Protection piscine | ✔️ |
| Assurance Scolaire | ✔️ |
Satisfaction client
Excellent
6,17€/mois
Franchise : 300 €
Mis à jour le 14/08/2026
Tableau des garanties détaillé
| Garanties | Formule Basique |
|---|---|
| Garanties obligatoires | ❌ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Dégats des eaux | ✔️ |
| Bris de glace | ✔️ |
| Assurance Scolaire | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile locative | ✔️ |
| Dépannage serrurerie | ✔️ |
| Lutte contre les nuisibles | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Valeur à neuf | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Responsabilité civile villégiature | ✔️ |
Satisfaction client
Excellent
7€/mois
Franchise : 300 €
Mis à jour le 20/01/2026
Tableau des garanties détaillé
| Garanties | Formule Standard |
|---|---|
| Garanties obligatoires | ❌ |
| Responsabilité civile mobilière | ✔️ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Reconstruction à neuf | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Vol et vandalisme auto | ✔️ |
| Bris de vitres mobilier | ✔️ |
| Protection juridique | ✔️ |
| Responsabilité civile chiens dangereux | ✔️ |
| Assurance Scolaire | ✔️ |
| Défense et recours | ✔️ |
| Attentats et terrorisme | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Dépannage plomberie | ✔️ |
| Logement temporaire | ✔️ |
| Gardiennage | ✔️ |
| Vêtements et objets de première nécessité | ✔️ |
| Nettoyage domicile | ✔️ |
| Garde d’enfants | ✔️ |
| Garde animaux | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage serrurerie | ✔️ |
| Évènements climatiques | ✔️ |
| Perte d'usage | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Hébergement d'urgence | ✔️ |
| Clés perdues, brisées ou volées | ✔️ |
| Responsabilité civile locative | ✔️ |
| Vol et vandalisme à domicile | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile villégiature | ✔️ |
| Rééquipement à neuf | ✔️ |
| Valeur à neuf | ✔️ |
| Protection équipement énergies renouvelables | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Vol à l'extérieur | ✔️ |
| Frais complémentaires | ✔️ |
| Assistance psychologique | ✔️ |
| Rapatriement à domicile | ✔️ |
| Remise en état | ✔️ |
| Casse et dommages accidentels | ✔️ |
Satisfaction client
Très bien
7,8€/mois
Franchise : 250 €
Mis à jour le 14/08/2026
Tableau des garanties détaillé
| Garanties | Essentielle |
|---|---|
| Garanties obligatoires | ❌ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Attentats et terrorisme | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Défense et recours | ✔️ |
| Assistance | ✔️ |
| Dommages électriques | ✔️ |
| Rééquipement à neuf | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage plomberie | ✔️ |
| Dépannage serrurerie | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Protection piscine | ✔️ |
| Assurance Scolaire | ✔️ |
Satisfaction client
Classement par prix croissant pour le profil affiché. La note sur 5 provient des avis clients ; le Selectra Score (A à E) est l'évaluation de nos experts, distincte.
Sélection non exhaustive d'assureurs · référencement gratuit · Méthodologie.
Le signe indique un assureur partenaire : le numéro affiché est celui d'un expert du courtier partenaire Selectra spécialiste de cet assureur (appel non surtaxé), pas celui de l'assureur.
Le calendrier CatNat : la mairie d'abord, l'assureur en dernier
La sécheresse ne se déclare pas à l'assureur comme un dégât des eaux. La garantie catastrophe naturelle ne joue qu'après un arrêté interministériel reconnaissant l'état de catastrophe naturelle pour votre commune, et cet arrêté dépend d'une demande que seule la mairie peut déposer. Sans dossier en mairie, il n'y a pas d'arrêté, et sans arrêté, il n'y a pas d'indemnisation, quelle que soit l'ampleur des dégâts.
L'arrêté du 12 juin 2026, publié au Journal officiel le 13 juin, a reconnu 183 communes dans 42 départements, très majoritairement pour la sécheresse de 2025. Celui du 10 juillet 2026, publié le 17 juillet, a ajouté notamment 52 communes en Centre-Val de Loire et 18 dans le Nord. Entre les premiers signes et l'arrêté, il s'écoule couramment 12 à 18 mois, et les dégâts de l'automne 2026 ne seront reconnus, au mieux, qu'au cours de 2027.
Ce délai est la raison de documenter dès aujourd'hui. Beaucoup de communes fixent une date limite de dépôt des dossiers, souvent le 31 décembre de l'année de l'épisode. Un dossier tardif tombe dans la vague suivante, avec un an de retard. L'erreur inverse, déclarer à l'assureur trop tôt ou sous la mauvaise garantie, est analysée dans notre article sur l'erreur de déclaration qui annule l'indemnisation CatNat.
Garantie catastrophe naturelle : procédure et indemnisation Les 30 jours après l'arrêté, la franchise légale, les biens couverts et ce que l'expert regarde en priorité.Franchise à 1 520 € et expertise : ce que l'assureur paie vraiment
La franchise catastrophe naturelle est fixée par la loi, pas par le contrat. Elle s'élève à 380 € pour la plupart des événements, mais à 1 520 € pour les dommages liés à la sécheresse et à la réhydratation des sols, et l'assureur ne peut ni la réduire ni l'augmenter. Une reprise en sous-œuvre par micropieux ou injection de résine se chiffre couramment entre 15 000 et 20 000 € pour une maison individuelle. Notre page franchise habitation détaille les cas où plusieurs franchises se cumulent.
Une fois l'arrêté publié et la déclaration faite, l'expertise décide de tout. L'expert vérifie que les désordres sont bien imputables à la sécheresse reconnue et non à un défaut de construction, à des fondations trop peu profondes ou à un arbre planté trop près, autant de motifs de refus partiel ou total. La qualité du dossier constitué en amont pèse plus sur l'indemnisation que le montant des dégâts.
- Photographiez chaque fissure avec un réglet et la date, puis refaites les clichés chaque mois.
- Décrivez les signes annexes par écrit, portes qui coincent, terrasse décollée, réseaux tordus, avec la date d'apparition.
- Adressez le dossier à la mairie par courrier recommandé ou par le formulaire de la commune, en demandant un accusé de réception.
- Surveillez le Journal officiel et le site de la préfecture à partir de 2027, le délai de 30 jours courant dès la publication.
- Ne rebouchez ni ne repeignez avant le passage de l'expert : une fissure masquée est une preuve perdue, et le refus d'indemnisation est fréquent sur ce motif.
- N'attendez pas l'arrêté pour documenter : entre les premiers signes et la reconnaissance, 12 à 18 mois passent et les fissures évoluent.
- Ne signez aucun devis de reprise en sous-œuvre avant l'expertise, l'assureur pouvant contester une technique non validée.
- Ne déclarez pas sous une autre garantie, dégât des eaux ou tempête, ce qui affaiblit le dossier CatNat.
Le contrat compte aussi. Tous les contrats multirisques habitation incluent la garantie catastrophe naturelle, mais les plafonds de relogement, la prise en charge des honoraires d'expert d'assuré et le traitement des dépendances varient d'un assureur à l'autre. Pour un propriétaire en zone argileuse, ce détail fait la différence entre un chantier financé et un chantier subi, et nos pages sur le prix de l'assurance habitation et sur le changement d'assurance habitation permettent de le comparer avant les pluies.
Besoin d'aide pour votre assurance habitation ?
Nos conseillers vous aident à comparer et à choisir la meilleure offre habitation, gratuitement.
- Comparaison 100 % gratuite
- En quelques minutes
- Sans engagement
- Tous les assureurs partenaires comparés
- Accompagnement par un expert
- À jour de octobre 2026

Annonce·Service de comparaison d'assurances proposé par le courtier Selectra. Appel non surtaxé, sans engagement.
Les dernières actualités de l'assurance
Toutes les actualités
Le reste à charge santé est de 495 € par an, dont 207 € sur un seul poste mal couvert par la mutuelle
Dashcam : aucun assureur français ne baisse la prime, mais elle peut sauver la franchise et le bonus
Pilote de drone : le métier que la Chine enseigne désormais dans 902 écoles professionnelles