 Par
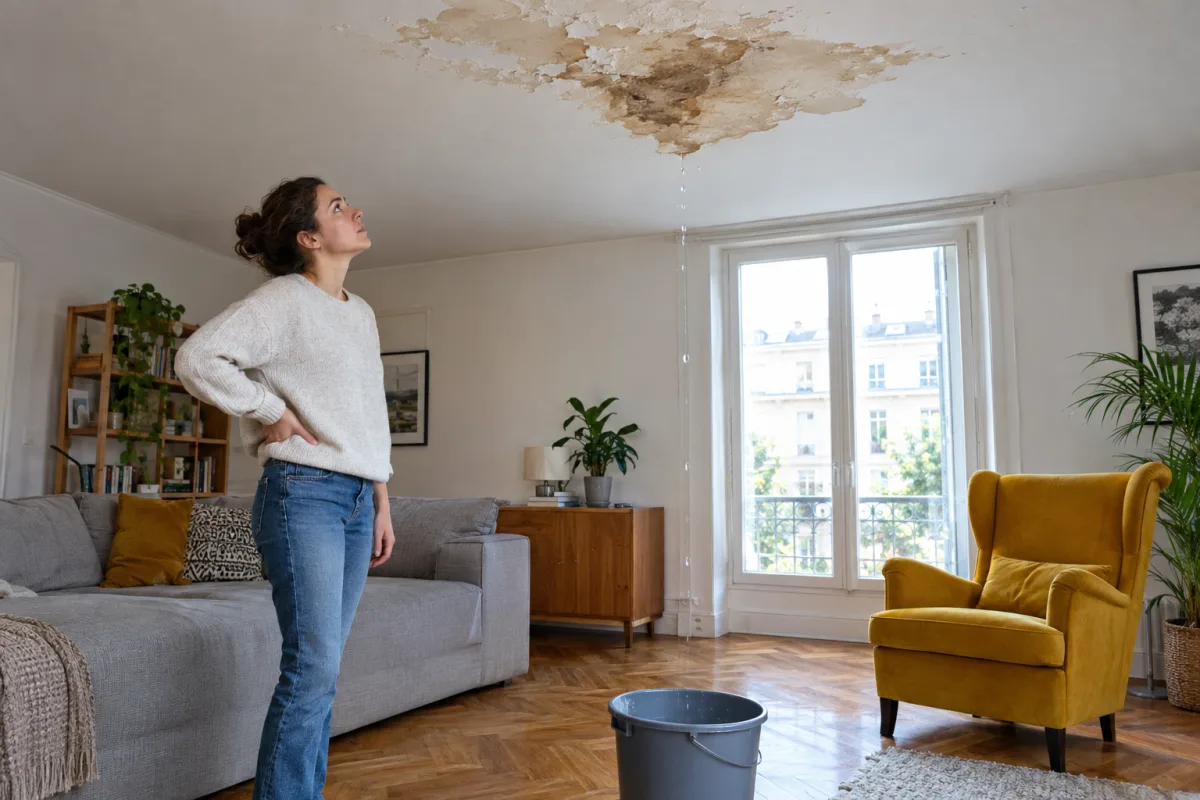
Pourquoi c'est votre assureur qui vous rembourse
La convention d'indemnisation et de recours des sinistres immeubles, entrée en vigueur le 1er juin 2018, a remplacé un système où chaque assureur discutait avec les autres avant de verser le moindre euro. Le principe est désormais inverse : un seul assureur est désigné gestionnaire, et c'est en général celui de l'occupant sinistré.
Le bénéfice pour vous est réel, même s'il déroute. Vous n'avez qu'un interlocuteur, le vôtre, et vous n'avez pas à prouver la responsabilité du voisin pour être indemnisé. L'arbitrage entre compagnies se règle ensuite entre elles, sans que le délai de votre remboursement en dépende.
Cette convention lie les assureurs entre eux, pas leurs clients. Elle n'enlève rien à vos droits contractuels, et trois principes en découlent.
- Votre garantie s'applique selon ses propres termes, franchise comprise : la convention change l'interlocuteur, pas l'étendue de votre couverture, détaillée sur notre page dégât des eaux.
- La recherche de fuite est prise en charge à part, souvent par une garantie dédiée, et son coût ne s'impute pas sur l'indemnité des dommages.
- Le voisin reste responsable au sens du droit, même quand son assureur ne verse rien : c'est le recours entre compagnies qui est neutralisé, pas la responsabilité elle-même.
Les deux seuils qui changent tout
Le montant des dommages, apprécié hors taxes et local par local, détermine la procédure appliquée.
La première tranche est la plus confortable et la plus fréquente. Jusqu'à 1 600 €, votre assureur vous indemnise et renonce purement et simplement à se retourner contre le responsable, ce qui évite des mois de discussions pour des montants modestes. Le voisin ne verra donc même pas passer le dossier.
La deuxième tranche introduit une expertise dite pour compte commun : un seul expert intervient pour l'ensemble des parties, évalue les dommages et détermine l'origine du sinistre. Au-delà de 5 000 €, la convention ne s'applique plus du tout et le dossier repart en droit commun, avec recherche de responsabilité classique et délais nettement plus longs.
Le dégât des eaux, du constat à l'indemnisation Les garanties concernées, les recherches de fuite, les délais et ce qui reste à votre charge.Les démarches à faire, dans le bon ordre
Le délai de déclaration est de cinq jours ouvrés, et plusieurs gestes conditionnent l'indemnisation avant même l'expertise.
- Faites cesser la fuite avant tout, en coupant l'arrivée d'eau si nécessaire : l'aggravation d'un sinistre par inaction peut être opposée par l'assureur.
- Photographiez les dommages avant tout séchage, plafond, murs, sols et mobilier touché, en datant les clichés.
- Remplissez un constat amiable dégât des eaux avec le voisin, document distinct du constat auto mais de même logique, décrit sur notre page constat amiable de dégât des eaux.
- Déclarez à votre propre assureur, même si vous êtes certain que la faute vient du dessus : c'est lui le gestionnaire désigné.
- Prévenez le syndic si les parties communes sont impliquées, une canalisation encastrée ou une colonne montante relevant de l'assurance de la copropriété.
Ce dernier point mérite attention en immeuble. L'origine de la fuite détermine qui supporte finalement le coût, et une canalisation encastrée dans un mur porteur relève souvent de la copropriété plutôt que du voisin. La distinction ne change rien à votre indemnisation immédiate, mais beaucoup au recours exercé ensuite. Notre page assurance en copropriété précise le partage.

Excellent
Mis à jour le 14/08/2026
6,17€/mois
Franchise : 300 €
Tableau des garanties détaillé
Garanties
| Garanties | Formule Basique |
|---|---|
| Garanties obligatoires | ❌ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Dégats des eaux | ✔️ |
| Bris de glace | ✔️ |
| Assurance Scolaire | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile locative | ✔️ |
| Dépannage serrurerie | ✔️ |
| Lutte contre les nuisibles | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Valeur à neuf | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Responsabilité civile villégiature | ✔️ |
Satisfaction client
Excellent
Mis à jour le 20/01/2026
7€/mois
Franchise : 300 €
Tableau des garanties détaillé
Garanties
| Garanties | Formule Standard |
|---|---|
| Garanties obligatoires | ❌ |
| Responsabilité civile mobilière | ✔️ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Reconstruction à neuf | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Vol et vandalisme auto | ✔️ |
| Bris de vitres mobilier | ✔️ |
| Protection juridique | ✔️ |
| Responsabilité civile chiens dangereux | ✔️ |
| Assurance Scolaire | ✔️ |
| Défense et recours | ✔️ |
| Attentats et terrorisme | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Dépannage plomberie | ✔️ |
| Logement temporaire | ✔️ |
| Gardiennage | ✔️ |
| Vêtements et objets de première nécessité | ✔️ |
| Nettoyage domicile | ✔️ |
| Garde d’enfants | ✔️ |
| Garde animaux | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage serrurerie | ✔️ |
| Évènements climatiques | ✔️ |
| Perte d'usage | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Hébergement d'urgence | ✔️ |
| Clés perdues, brisées ou volées | ✔️ |
| Responsabilité civile locative | ✔️ |
| Vol et vandalisme à domicile | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile villégiature | ✔️ |
| Rééquipement à neuf | ✔️ |
| Valeur à neuf | ✔️ |
| Protection équipement énergies renouvelables | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Vol à l'extérieur | ✔️ |
| Frais complémentaires | ✔️ |
| Assistance psychologique | ✔️ |
| Rapatriement à domicile | ✔️ |
| Remise en état | ✔️ |
| Casse et dommages accidentels | ✔️ |
Satisfaction client


Très bien
Mis à jour le 14/08/2026
7,8€/mois
Franchise : 250 €
Tableau des garanties détaillé
Garanties
| Garanties | Essentielle |
|---|---|
| Garanties obligatoires | ❌ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Attentats et terrorisme | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Défense et recours | ✔️ |
| Assistance | ✔️ |
| Dommages électriques | ✔️ |
| Rééquipement à neuf | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage plomberie | ✔️ |
| Dépannage serrurerie | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Protection piscine | ✔️ |
| Assurance Scolaire | ✔️ |
Satisfaction client
Excellent
6,17€/mois
Franchise : 300 €
Mis à jour le 14/08/2026
Tableau des garanties détaillé
| Garanties | Formule Basique |
|---|---|
| Garanties obligatoires | ❌ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Dégats des eaux | ✔️ |
| Bris de glace | ✔️ |
| Assurance Scolaire | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile locative | ✔️ |
| Dépannage serrurerie | ✔️ |
| Lutte contre les nuisibles | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Valeur à neuf | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Responsabilité civile villégiature | ✔️ |
Satisfaction client
Excellent
7€/mois
Franchise : 300 €
Mis à jour le 20/01/2026
Tableau des garanties détaillé
| Garanties | Formule Standard |
|---|---|
| Garanties obligatoires | ❌ |
| Responsabilité civile mobilière | ✔️ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Reconstruction à neuf | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Vol et vandalisme auto | ✔️ |
| Bris de vitres mobilier | ✔️ |
| Protection juridique | ✔️ |
| Responsabilité civile chiens dangereux | ✔️ |
| Assurance Scolaire | ✔️ |
| Défense et recours | ✔️ |
| Attentats et terrorisme | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Dépannage plomberie | ✔️ |
| Logement temporaire | ✔️ |
| Gardiennage | ✔️ |
| Vêtements et objets de première nécessité | ✔️ |
| Nettoyage domicile | ✔️ |
| Garde d’enfants | ✔️ |
| Garde animaux | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage serrurerie | ✔️ |
| Évènements climatiques | ✔️ |
| Perte d'usage | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Hébergement d'urgence | ✔️ |
| Clés perdues, brisées ou volées | ✔️ |
| Responsabilité civile locative | ✔️ |
| Vol et vandalisme à domicile | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile villégiature | ✔️ |
| Rééquipement à neuf | ✔️ |
| Valeur à neuf | ✔️ |
| Protection équipement énergies renouvelables | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Vol à l'extérieur | ✔️ |
| Frais complémentaires | ✔️ |
| Assistance psychologique | ✔️ |
| Rapatriement à domicile | ✔️ |
| Remise en état | ✔️ |
| Casse et dommages accidentels | ✔️ |
Satisfaction client
Très bien
7,8€/mois
Franchise : 250 €
Mis à jour le 14/08/2026
Tableau des garanties détaillé
| Garanties | Essentielle |
|---|---|
| Garanties obligatoires | ❌ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Attentats et terrorisme | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Défense et recours | ✔️ |
| Assistance | ✔️ |
| Dommages électriques | ✔️ |
| Rééquipement à neuf | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage plomberie | ✔️ |
| Dépannage serrurerie | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Protection piscine | ✔️ |
| Assurance Scolaire | ✔️ |
Satisfaction client
Classement par prix croissant pour le profil affiché. La note sur 5 provient des avis clients ; le Selectra Score (A à E) est l'évaluation de nos experts, distincte.
Sélection non exhaustive d'assureurs · référencement gratuit · Méthodologie.
Le signe indique un assureur partenaire : le numéro affiché est celui d'un expert du courtier partenaire Selectra spécialiste de cet assureur (appel non surtaxé), pas celui de l'assureur.
Locataire ou propriétaire, qui déclare quoi
La répartition suit une logique constante : l'occupant déclare pour ce qu'il utilise, le propriétaire pour ce qu'il possède.
- Le locataire déclare les dommages à ses biens personnels et aux embellissements qu'il a posés, sur son propre contrat habitation, obligatoire pour lui.
- Le propriétaire bailleur déclare les dommages au bâti, murs, sols d'origine, plafonds, via son contrat de propriétaire non occupant.
- Le syndic déclare pour les parties communes, dès qu'une canalisation collective ou une toiture est en cause.
Un cas revient souvent et mérite d'être anticipé : le logement inoccupé. Un dégât des eaux découvert plusieurs semaines après son déclenchement, dans une résidence secondaire ou un bien en cours de location, produit des dommages bien plus lourds et fait parfois jouer des clauses d'inhabitation. Le délai de cinq jours court alors à compter de la découverte, pas du sinistre, à condition de pouvoir en justifier. Nos pages dégât des eaux du locataire, franchise habitation et délais de déclaration détaillent ces situations, et notre article sur les sinistres découverts au retour de vacances traite le cas de l'absence prolongée.
Besoin d'aide pour votre assurance habitation ?
Nos conseillers vous aident à comparer et à choisir la meilleure offre habitation, gratuitement.
- Comparaison 100 % gratuite
- En quelques minutes
- Sans engagement
- Tous les assureurs partenaires comparés
- Accompagnement par un expert
- À jour de octobre 2026

Annonce·Service de comparaison d'assurances proposé par le courtier Selectra. Appel non surtaxé, sans engagement.
Les dernières actualités de l'assurance
Toutes les actualités
Chauffer la voiture à l'arrêt : 135 € d'amende que personne ne connaît, et 0,8 litre d'essence par heure
Netflix sur l'écran de la voiture : jusqu'à 1 500 € d'amende et 3 points en moins pour le conducteur
Accident du travail : dès le 1er novembre, la Sécu plafonne les indemnités journalières à 1,8 Smic