 Par
Pourquoi l'ancien coûte plus cher à assurer
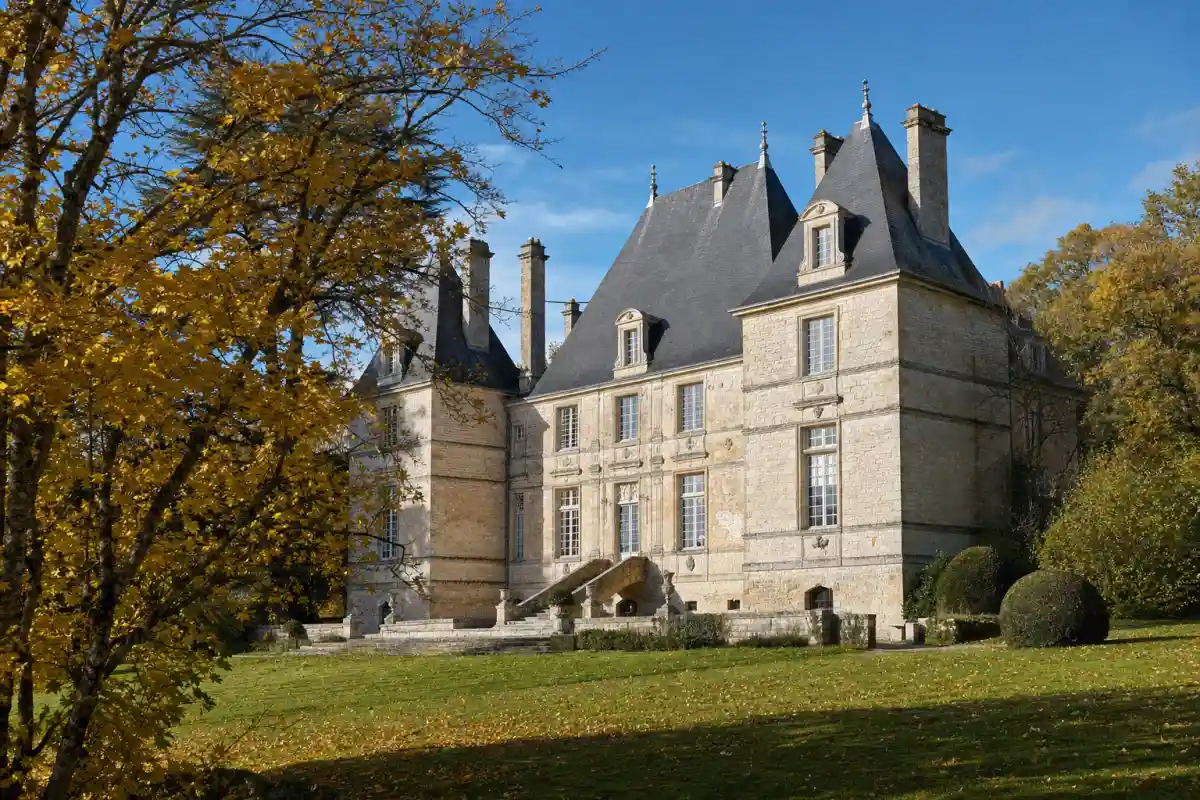
L'assureur ne couvre pas la valeur vénale d'un bien mais son coût de reconstruction, et le même principe vaut pour les biens mobiliers qu'il abrite. Sur un bâti ordinaire, les deux notions restent proches ; sur un bâti ancien ou protégé, elles divergent considérablement, et parfois en sens inverse.
Une maison de village achetée 180 000 € peut exiger 400 000 € pour être reconstruite à l'identique, parce que la contrainte patrimoniale interdit les matériaux et les techniques qui rendent la construction neuve économique. C'est ce chiffre, et lui seul, qui doit figurer au contrat.
La règle proportionnelle, le piège qui vide le contrat
Le mécanisme est ancien, parfaitement légal, et appliqué systématiquement. Lorsque la valeur déclarée au contrat est inférieure à la valeur réelle du bien, l'indemnité est réduite dans la même proportion, y compris pour un sinistre partiel.
Un propriétaire assuré pour 200 000 € alors que la reconstruction en vaut 320 000 € ne touche que 62,5 % de tout sinistre, même modeste : un incendie de toiture à 80 000 € lui sera indemnisé 50 000 €. La différence n'est pas une franchise, c'est une sanction automatique de la sous-déclaration, à ne pas confondre avec la franchise contractuelle.
Deux parades existent, et il faut les demander explicitement. La première consiste à faire réaliser une expertise préalable, annexée au contrat, qui fige la valeur de reconstruction retenue. La seconde consiste à négocier une clause de renonciation à la règle proportionnelle, que les assureurs acceptent lorsque l'expertise est solide.
Besoin d'aide pour votre assurance habitation ?
Nos conseillers vous aident à comparer et à choisir la meilleure offre habitation, gratuitement.
- Comparaison 100 % gratuite
- En quelques minutes
- Sans engagement
- Tous les assureurs partenaires comparés
- Accompagnement par un expert
- À jour de octobre 2026

Annonce·Service de comparaison d'assurances proposé par le courtier Selectra. Appel non surtaxé, sans engagement.
Ce que les contraintes patrimoniales ajoutent à la facture
Dès qu'un bien est inscrit, classé, ou simplement situé dans le périmètre de protection d'un monument, la reconstruction obéit à des prescriptions qui renchérissent le chantier sans ajouter la moindre surface habitable.
- Les prescriptions de l'architecte des bâtiments de France imposent matériaux, teintes et techniques, et écartent les solutions industrielles les moins chères.
- Les délais d'instruction allongent la durée du chantier, donc la durée de relogement à couvrir.
- Le recours à des artisans spécialisés se heurte à une offre rare, ce qui tend les prix de la main-d'œuvre.
- Les aides du patrimoine peuvent alléger une restauration volontaire, mais elles ne couvrent pas un sinistre et ne dispensent jamais d'une couverture adaptée, ni de la responsabilité civile due aux tiers.
Ces surcoûts doivent être explicitement pris en charge par le contrat. Un contrat standard indemnise sur la base d'une reconstruction aux normes courantes, ce qui laisse à votre charge l'intégralité de l'écart imposé par la contrainte patrimoniale.
La franchise, deuxième source de mauvaises surprises
Sur les biens de valeur élevée, certains assureurs appliquent une franchise proportionnelle, exprimée en pourcentage du montant du sinistre plutôt qu'en euros. Le résultat peut être considérable.
- Exigez une franchise exprimée en valeur absolue, ou à défaut un plafond en euros sur la franchise proportionnelle.
- Vérifiez la franchise spécifique aux dommages aux toitures, souvent supérieure à la franchise générale sur les bâtis anciens.
- Faites préciser la franchise applicable aux catastrophes naturelles, qui obéit à un régime distinct et non négociable.
Le top 3 des assurances habitation les moins chères (propriétaire)

Très bien
Mis à jour le 14/08/2026
7,1€/mois
Franchise : 300 €
Tableau des garanties détaillé
Garanties
| Garanties | Formule Basique |
|---|---|
| Garanties obligatoires | ❌ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Dégats des eaux | ✔️ |
| Bris de glace | ✔️ |
| Assurance Scolaire | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile locative | ✔️ |
| Dépannage serrurerie | ✔️ |
| Lutte contre les nuisibles | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Valeur à neuf | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Responsabilité civile villégiature | ✔️ |
Satisfaction client

Excellent
Mis à jour le 20/01/2026
9,7€/mois
Franchise : 300 €
Tableau des garanties détaillé
Garanties
| Garanties | Standard |
|---|---|
| Garanties obligatoires | ❌ |
| Responsabilité civile mobilière | ✔️ |
| Incendie et explosion | ✔️ |
| Dégats des eaux | ✔️ |
| Protection juridique | ✔️ |
| Défense et recours | ✔️ |
| Reconstruction à neuf | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Attentats et terrorisme | ✔️ |
| Assurance Scolaire | ✔️ |
| Bris de vitres mobilier | ✔️ |
| Protection piscine | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Dépannage plomberie | ✔️ |
| Vêtements et objets de première nécessité | ✔️ |
| Logement temporaire | ✔️ |
| Gardiennage | ✔️ |
| Nettoyage domicile | ✔️ |
| Garde d’enfants | ✔️ |
| Garde animaux | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage serrurerie | ✔️ |
| Lutte contre les nuisibles | ✔️ |
| Violences intrafamiliales | ✔️ |
| Évènements climatiques | ✔️ |
| Perte d'usage | ✔️ |
| Garanties différenciantes habitation | ✔️ |
| Vol et vandalisme à domicile | ✔️ |
Satisfaction client
Excellent
Mis à jour le 20/01/2026
9,92€/mois
Franchise : 300 €
Tableau des garanties détaillé
Garanties
| Garanties | Formule Standard |
|---|---|
| Garanties obligatoires | ❌ |
| Responsabilité civile mobilière | ✔️ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Reconstruction à neuf | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Vol et vandalisme auto | ✔️ |
| Bris de vitres mobilier | ✔️ |
| Protection juridique | ✔️ |
| Responsabilité civile chiens dangereux | ✔️ |
| Assurance Scolaire | ✔️ |
| Défense et recours | ✔️ |
| Attentats et terrorisme | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Dépannage plomberie | ✔️ |
| Logement temporaire | ✔️ |
| Gardiennage | ✔️ |
| Vêtements et objets de première nécessité | ✔️ |
| Nettoyage domicile | ✔️ |
| Garde d’enfants | ✔️ |
| Garde animaux | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage serrurerie | ✔️ |
| Évènements climatiques | ✔️ |
| Perte d'usage | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Hébergement d'urgence | ✔️ |
| Clés perdues, brisées ou volées | ✔️ |
| Responsabilité civile locative | ✔️ |
| Vol et vandalisme à domicile | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile villégiature | ✔️ |
| Rééquipement à neuf | ✔️ |
| Valeur à neuf | ✔️ |
| Protection équipement énergies renouvelables | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Vol à l'extérieur | ✔️ |
| Frais complémentaires | ✔️ |
| Assistance psychologique | ✔️ |
| Rapatriement à domicile | ✔️ |
| Remise en état | ✔️ |
| Casse et dommages accidentels | ✔️ |
Satisfaction client
Très bien
7,1€/mois
Franchise : 300 €
Mis à jour le 14/08/2026
Tableau des garanties détaillé
| Garanties | Formule Basique |
|---|---|
| Garanties obligatoires | ❌ |
| Incendie et explosion | ✔️ |
| Évènements climatiques | ✔️ |
| Dégats des eaux | ✔️ |
| Bris de glace | ✔️ |
| Assurance Scolaire | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile locative | ✔️ |
| Dépannage serrurerie | ✔️ |
| Lutte contre les nuisibles | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Valeur à neuf | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Responsabilité civile villégiature | ✔️ |
Satisfaction client
Excellent
9,7€/mois
Franchise : 300 €
Mis à jour le 20/01/2026
Tableau des garanties détaillé
| Garanties | Standard |
|---|---|
| Garanties obligatoires | ❌ |
| Responsabilité civile mobilière | ✔️ |
| Incendie et explosion | ✔️ |
| Dégats des eaux | ✔️ |
| Protection juridique | ✔️ |
| Défense et recours | ✔️ |
| Reconstruction à neuf | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Attentats et terrorisme | ✔️ |
| Assurance Scolaire | ✔️ |
| Bris de vitres mobilier | ✔️ |
| Protection piscine | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Dépannage plomberie | ✔️ |
| Vêtements et objets de première nécessité | ✔️ |
| Logement temporaire | ✔️ |
| Gardiennage | ✔️ |
| Nettoyage domicile | ✔️ |
| Garde d’enfants | ✔️ |
| Garde animaux | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage serrurerie | ✔️ |
| Lutte contre les nuisibles | ✔️ |
| Violences intrafamiliales | ✔️ |
| Évènements climatiques | ✔️ |
| Perte d'usage | ✔️ |
| Garanties différenciantes habitation | ✔️ |
| Vol et vandalisme à domicile | ✔️ |
Satisfaction client
Excellent
9,92€/mois
Franchise : 300 €
Mis à jour le 20/01/2026
Tableau des garanties détaillé
| Garanties | Formule Standard |
|---|---|
| Garanties obligatoires | ❌ |
| Responsabilité civile mobilière | ✔️ |
| Dégats des eaux | ✔️ |
| Incendie et explosion | ✔️ |
| Reconstruction à neuf | ✔️ |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | ✔️ |
| Vol et vandalisme auto | ✔️ |
| Bris de vitres mobilier | ✔️ |
| Protection juridique | ✔️ |
| Responsabilité civile chiens dangereux | ✔️ |
| Assurance Scolaire | ✔️ |
| Défense et recours | ✔️ |
| Attentats et terrorisme | ✔️ |
| Bris de vitres immobilier | ✔️ |
| Dommages électriques | ✔️ |
| Dépannage plomberie | ✔️ |
| Logement temporaire | ✔️ |
| Gardiennage | ✔️ |
| Vêtements et objets de première nécessité | ✔️ |
| Nettoyage domicile | ✔️ |
| Garde d’enfants | ✔️ |
| Garde animaux | ✔️ |
| Dépannage électricité | ✔️ |
| Dépannage serrurerie | ✔️ |
| Évènements climatiques | ✔️ |
| Perte d'usage | ✔️ |
| Responsabilité civile vie privée | ✔️ |
| Hébergement d'urgence | ✔️ |
| Clés perdues, brisées ou volées | ✔️ |
| Responsabilité civile locative | ✔️ |
| Vol et vandalisme à domicile | ✔️ |
| Responsabilité civile immeuble | ✔️ |
| Responsabilité civile villégiature | ✔️ |
| Rééquipement à neuf | ✔️ |
| Valeur à neuf | ✔️ |
| Protection équipement énergies renouvelables | ✔️ |
| Responsabilité civile "fête" | ✔️ |
| Vol à l'extérieur | ✔️ |
| Frais complémentaires | ✔️ |
| Assistance psychologique | ✔️ |
| Rapatriement à domicile | ✔️ |
| Remise en état | ✔️ |
| Casse et dommages accidentels | ✔️ |
Satisfaction client
Classement par prix croissant pour le profil affiché. La note sur 5 provient des avis clients ; le Selectra Score (A à E) est l'évaluation de nos experts, distincte.
Sélection non exhaustive d'assureurs · référencement gratuit · Méthodologie.
Le signe indique un assureur partenaire : le numéro affiché est celui d'un expert du courtier partenaire Selectra spécialiste de cet assureur (appel non surtaxé), pas celui de l'assureur.
Le calendrier joue en votre faveur cet automne. Un bâti ancien se visite mieux avant l'hiver, quand les toitures sont accessibles, et une expertise préalable commandée maintenant peut être annexée au contrat avant la période des tempêtes, et faciliter toute déclaration de sinistre ultérieure. Le coût de cette expertise, quelques centaines d'euros, reste sans commune mesure avec la réduction d'indemnité qu'elle évite. Vérifiez en parallèle que votre multirisque habitation couvre bien le relogement pendant toute la durée d'un chantier long, point sur lequel les contrats standards se limitent souvent à quelques mois. Le changement d'assureur est d'ailleurs le moment le plus simple pour réviser cette valeur. Les propriétaires qui louent un bien ancien doivent en outre disposer d'une couverture adaptée à leur statut, distincte de celle du locataire. Et si votre contrat actuel date d'avant des travaux de restauration, sa valeur déclarée est presque certainement obsolète : la résiliation est possible à tout moment après un an, ce qui permet de remettre le contrat en concurrence sur la base de la nouvelle expertise. Les garanties tempête et le traitement de la vétusté méritent une lecture particulièrement attentive sur ce type de bâti, où la reprise à neuf change tout le résultat.
Les dernières actualités de l'assurance
Toutes les actualités
Changement de mutuelle : le délai de carence est de 3 à 6 mois sur le dentaire et l'optique
Flashé à +50 km/h, le radar vérifie désormais automatiquement si vous êtes assuré
Le dosage de vitamine D à 15 € n'est plus remboursé sauf dans ces 6 cas, le traitement reste pris en charge