 Par
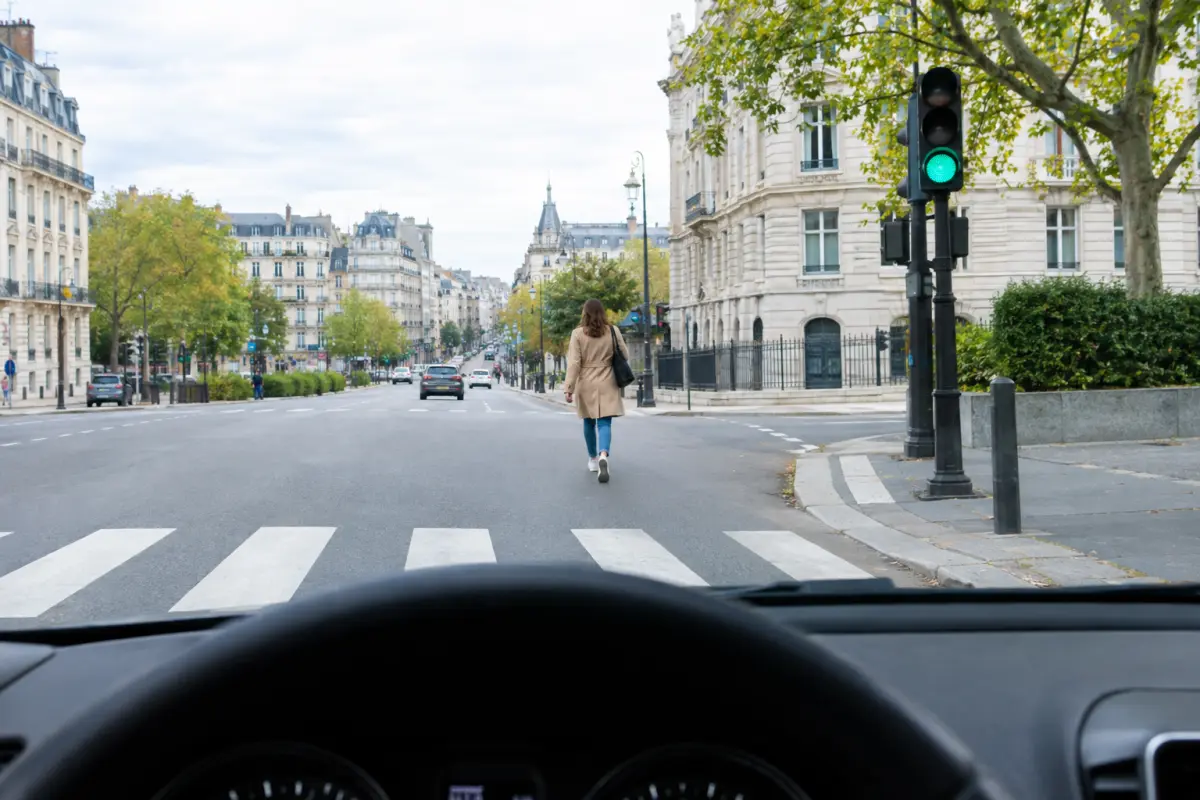
La règle tient en un article de loi, et elle ne se discute pas
Le texte s'appelle la loi du 5 juillet 1985, plus connue sous le nom de son auteur. Son article 3 pose que les victimes non conductrices d'un accident de la circulation, piétons et cyclistes en tête, sont indemnisées de leurs dommages corporels sans que leur propre faute puisse leur être opposée. Le mot important est « sans » : il ne s'agit pas d'une réduction, mais d'une inopposabilité totale, et le préjudice corporel est réparé à 100 %.
Cette construction juridique est délibérée. Avant 1985, l'indemnisation d'un piéton passait par un procès en responsabilité où chacun démontrait la faute de l'autre, avec des délais de plusieurs années et des issues très inégales. Le législateur a fait le choix d'une indemnisation automatique financée par l'assurance obligatoire du véhicule, en contrepartie de laquelle la faute de la victime cesse d'être un argument.
Une seule exception subsiste pour les adultes valides : la faute inexcusable, à condition qu'elle soit la cause exclusive de l'accident. Et trois catégories de piétons y échappent même dans ce cas. Les moins de 16 ans, les plus de 70 ans et les personnes dont le taux d'incapacité atteint 80 % sont indemnisés intégralement en toutes circonstances, sans qu'aucun comportement puisse leur être reproché.
La faute inexcusable n'est presque jamais retenue
C'est le point qui surprend les conducteurs persuadés que le piéton « était en tort ». La Cour de cassation définit la faute inexcusable comme une faute volontaire, d'une exceptionnelle gravité, exposant sans raison valable son auteur à un danger dont il aurait dû avoir conscience. Chacun de ces quatre critères doit être rempli en même temps, et l'interprétation qu'en font les tribunaux est extrêmement restrictive.
Traverser en dehors d'un passage protégé, ignorer un feu rouge piéton, marcher les yeux rivés sur un écran : rien de tout cela ne suffit. Ce sont des imprudences, pas des fautes volontaires d'une exceptionnelle gravité au sens de la loi, et un assureur qui tenterait de s'en prévaloir serait désavoué. Les rares cas où la faute inexcusable a été admise concernent des piétons engagés à pied sur une voie rapide, de nuit, sans motif impérieux.
Le conducteur, lui, relève d'un régime opposé : sa propre faute lui est pleinement opposable, et ses blessures ne sont réparées que s'il a souscrit une garantie conducteur, absente d'un contrat au tiers de base.
Le raisonnement vaut aussi pour les usagers assimilés : cyclistes, utilisateurs de trottinettes, passagers transportés. Tous relèvent du même régime protecteur, détaillé dans notre page sur l'indemnisation des dommages corporels.
Loi Badinter : qui est indemnisé, et à quelle hauteur Le régime applicable selon que la victime conduisait ou non, la définition exacte de la faute inexcusable, les délais d'offre imposés à l'assureur et les recours en cas de proposition insuffisante.Ce que cela coûte concrètement au conducteur
La garantie responsabilité civile, obligatoire et illimitée pour les dommages corporels, prend en charge l'indemnisation du piéton. Le conducteur ne débourse rien directement, mais l'opération laisse deux traces sur son contrat.
- Le sinistre met en jeu la garantie responsabilité civile et s'inscrit à ce titre dans le relevé d'information transmis à tout futur assureur.
- La majoration du bonus-malus atteint 25 % par sinistre lorsque l'assureur retient la responsabilité du conducteur, 12,5 % en cas de partage.
- La franchise éventuelle ne porte que sur les dommages au véhicule du conducteur, jamais sur l'indemnisation de la victime.
- Le contrat peut être résilié après sinistre par l'assureur, ce qui complique la recherche d'une assurance auto abordable pendant deux ans.
Il existe une différence importante entre responsabilité civile et responsabilité pénale. Indemniser un piéton ne signifie pas avoir commis une infraction : un conducteur peut être relaxé au pénal et voir malgré tout son assurance payer l'intégralité du préjudice, parce que les deux logiques sont indépendantes l'une de l'autre.

Très bien
Mis à jour le 20/01/2026
12,77€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers Essentielle | Tiers Étendue | Tous Risques Essentielle |
|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ |
| Assistance automobile | ✔️ | ✔️ | ✔️ |
| Assistance aux personnes | ✔️ | ✔️ | ✔️ |
| Bris de glace | ✔️ | ✔️ | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ | ✔️ | ✔️ |
| Évènements climatiques | ✔️ | ✔️ | ✔️ |
| Attentats et terrorisme | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ |
| Protection juridique automobile | ✔️ | ✔️ | ✔️ |
| Garanties différenciantes auto | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ |
| Responsabilité civile remorque | ✔️ | ✔️ | ✔️ |
| Incendie | ❌ | ✔️ | ✔️ |
| Vol | ❌ | ✔️ | ❌ |
| Indemnisation+ | ❌ | ✔️ | ✔️ |
| Contenu du véhicule | ❌ | ✔️ | ✔️ |
| Accessoires du véhicule | ❌ | ✔️ | ✔️ |
| Remorque | ❌ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ❌ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ |
Satisfaction client


Excellent
Mis à jour le 02/09/2026
13,79€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers | Tiers maxi | Tous risques | Tous risques maxi |
|---|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ | ✔️ |
| Protection juridique automobile | ✔️ | ✔️ | ✔️ | ✔️ |
| Assistance | ✔️ | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ | ✔️ |
| Rachat de franchise | ✔️ | ✔️ | ✔️ | ✔️ |
| Évènements climatiques | ❌ | ✔️ | ✔️ | ✔️ |
| Attentats et terrorisme | ❌ | ✔️ | ✔️ | ✔️ |
| Catastrophes naturelles et technologiques | ❌ | ✔️ | ✔️ | ✔️ |
| Bris de glace | ❌ | ✔️ | ✔️ | ✔️ |
| Incendie | ❌ | ✔️ | ✔️ | ✔️ |
| Vol | ❌ | ✔️ | ❌ | ❌ |
| Valeur à neuf | ❌ | ✔️ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ❌ | ✔️ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ | ✔️ |
| Contenu du véhicule | ❌ | ❌ | ❌ | ✔️ |
| Clés perdues, brisées ou volées | ❌ | ❌ | ❌ | ✔️ |
Satisfaction client
Excellent
Mis à jour le 20/05/2026
15,33€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers | Intermédiaire | Tous risques |
|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ |
| Assistance > 25 km | ✔️ | ✔️ | ✔️ |
| Bris de glace | ❌ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ✔️ | ✔️ |
| Incendie et explosion | ❌ | ✔️ | ✔️ |
| Prêt de volant | ❌ | ✔️ | ✔️ |
| Attentats et terrorisme | ❌ | ✔️ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ |
Satisfaction client
Très bien
12,77€/mois
Mis à jour le 20/01/2026
Tableau des garanties détaillé
| Garanties | Tiers Essentielle | Tiers Étendue | Tous Risques Essentielle |
|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ |
| Assistance automobile | ✔️ | ✔️ | ✔️ |
| Assistance aux personnes | ✔️ | ✔️ | ✔️ |
| Bris de glace | ✔️ | ✔️ | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ | ✔️ | ✔️ |
| Évènements climatiques | ✔️ | ✔️ | ✔️ |
| Attentats et terrorisme | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ |
| Protection juridique automobile | ✔️ | ✔️ | ✔️ |
| Garanties différenciantes auto | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ |
| Responsabilité civile remorque | ✔️ | ✔️ | ✔️ |
| Incendie | ❌ | ✔️ | ✔️ |
| Vol | ❌ | ✔️ | ❌ |
| Indemnisation+ | ❌ | ✔️ | ✔️ |
| Contenu du véhicule | ❌ | ✔️ | ✔️ |
| Accessoires du véhicule | ❌ | ✔️ | ✔️ |
| Remorque | ❌ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ❌ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ |
Satisfaction client
Excellent
13,79€/mois
Mis à jour le 02/09/2026
Tableau des garanties détaillé
| Garanties | Tiers | Tiers maxi | Tous risques | Tous risques maxi |
|---|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ | ✔️ |
| Protection juridique automobile | ✔️ | ✔️ | ✔️ | ✔️ |
| Assistance | ✔️ | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ | ✔️ |
| Rachat de franchise | ✔️ | ✔️ | ✔️ | ✔️ |
| Évènements climatiques | ❌ | ✔️ | ✔️ | ✔️ |
| Attentats et terrorisme | ❌ | ✔️ | ✔️ | ✔️ |
| Catastrophes naturelles et technologiques | ❌ | ✔️ | ✔️ | ✔️ |
| Bris de glace | ❌ | ✔️ | ✔️ | ✔️ |
| Incendie | ❌ | ✔️ | ✔️ | ✔️ |
| Vol | ❌ | ✔️ | ❌ | ❌ |
| Valeur à neuf | ❌ | ✔️ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ❌ | ✔️ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ | ✔️ |
| Contenu du véhicule | ❌ | ❌ | ❌ | ✔️ |
| Clés perdues, brisées ou volées | ❌ | ❌ | ❌ | ✔️ |
Satisfaction client
Excellent
15,33€/mois
Mis à jour le 20/05/2026
Tableau des garanties détaillé
| Garanties | Tiers | Intermédiaire | Tous risques |
|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ |
| Assistance > 25 km | ✔️ | ✔️ | ✔️ |
| Bris de glace | ❌ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ✔️ | ✔️ |
| Incendie et explosion | ❌ | ✔️ | ✔️ |
| Prêt de volant | ❌ | ✔️ | ✔️ |
| Attentats et terrorisme | ❌ | ✔️ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ |
Satisfaction client
Classement par prix croissant pour le profil affiché. La note sur 5 provient des avis clients ; le Selectra Score (A à E) est l'évaluation de nos experts, distincte.
Sélection non exhaustive d'assureurs · référencement gratuit · Méthodologie.
Le signe indique un assureur partenaire : le numéro affiché est celui d'un expert du courtier partenaire Selectra spécialiste de cet assureur (appel non surtaxé), pas celui de l'assureur.
Les délais que l'assureur doit respecter
La loi ne se contente pas de créer un droit à indemnisation, elle en encadre le calendrier. C'est utile à connaître pour la victime comme pour ses proches, qui découvrent souvent la procédure au pire moment.
- Déclarer l'accident à son assureur dans les 5 jours ouvrés, y compris quand la responsabilité paraît évidente.
- Recevoir une offre d'indemnisation dans les 8 mois suivant l'accident, délai imposé à l'assureur du véhicule impliqué.
- Passer l'expertise médicale, en se faisant assister d'un médecin de recours quand les séquelles sont sérieuses.
- Vérifier chaque poste de préjudice : les offres initiales omettent souvent l'aide à domicile, l'aménagement du logement ou la perte de revenus futurs.
- Refuser et contester si l'offre paraît insuffisante, sans que cela fasse perdre le bénéfice du régime protecteur.
Pour le piéton victime, aucune démarche particulière n'est à faire auprès de son propre assureur habitation ou de sa complémentaire santé, si ce n'est les informer. L'indemnisation transite par l'assureur du véhicule, et la Sécurité sociale se retourne ensuite contre lui pour récupérer les soins avancés.
Besoin d'aide pour votre assurance auto ?
Nos conseillers vous aident à comparer et à choisir la meilleure offre auto, gratuitement.
- Comparaison 100 % gratuite
- En quelques minutes
- Sans engagement
- Tous les assureurs partenaires comparés
- Accompagnement par un expert
- À jour de octobre 2026

Annonce·Service de comparaison d'assurances proposé par le courtier Selectra. Appel non surtaxé, sans engagement.
Ce qui change quand la nuit tombe à 19 h 30
La visibilité est le facteur déterminant de ces collisions, et elle se dégrade brutalement à cette période de l'année : les trajets de fin de journée basculent dans l'obscurité en quelques semaines, avant même le passage à l'heure d'hiver. Un piéton vêtu de sombre devient visible à moins de 30 mètres en feux de croisement, soit une seconde et demie à 70 km/h.
Pour le conducteur, la seule marge de manœuvre est la vitesse et l'anticipation aux abords des passages, des arrêts de bus et des sorties d'école. Un pare-brise sale ou des optiques ternies suffisent à réduire encore cette distance, et ils ne sont jamais retenus comme excuse, au même titre que l'éblouissement par un soleil rasant. Les règles applicables dans ces conditions dégradées figurent dans notre page sur le constat amiable et les preuves à réunir immédiatement après un choc.
Les dernières actualités de l'assurance
Toutes les actualités
Changement de mutuelle : le délai de carence est de 3 à 6 mois sur le dentaire et l'optique
Flashé à +50 km/h, le radar vérifie désormais automatiquement si vous êtes assuré
Le dosage de vitamine D à 15 € n'est plus remboursé sauf dans ces 6 cas, le traitement reste pris en charge