 Par
La règle de base : l'assurance suit la voiture, pas la personne
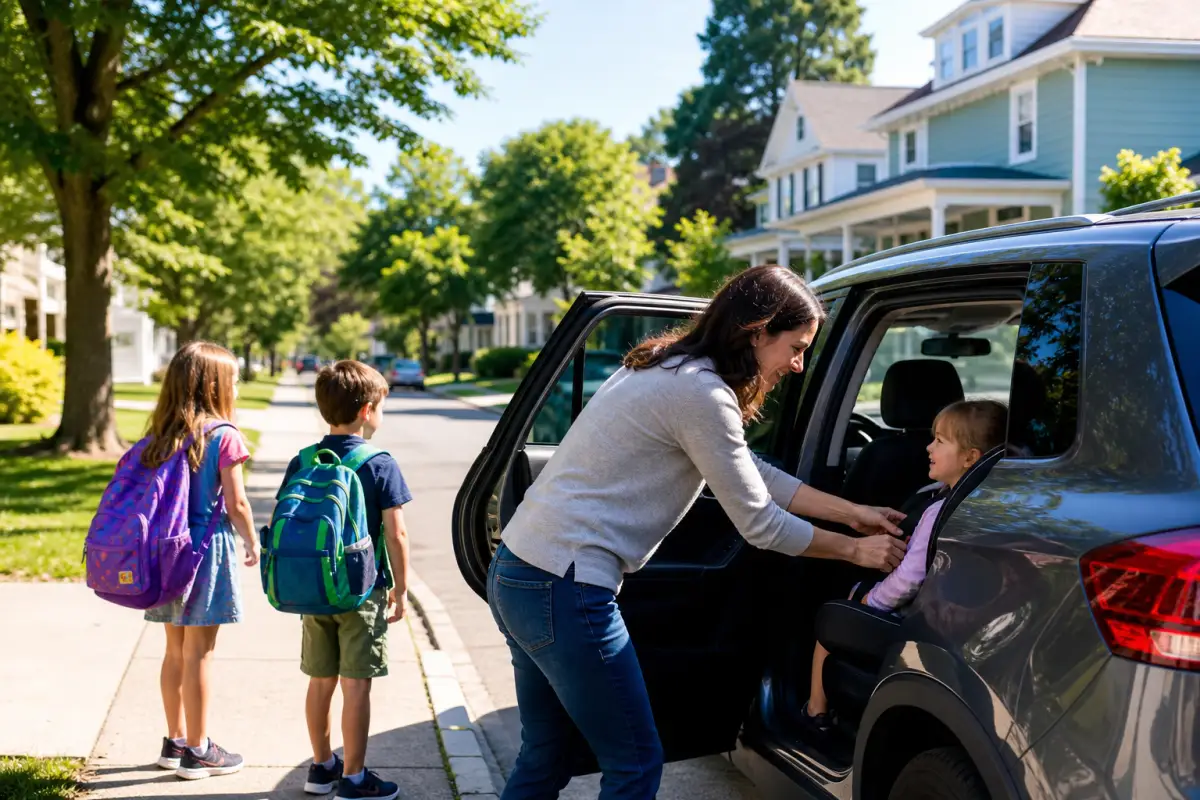
C'est le principe qui rassure, et il vaut d'être posé d'emblée. En vertu de l'article L211-1 du code des assurances, l'assurance de responsabilité civile automobile est attachée au véhicule, pas au conducteur. Elle couvre les dommages causés aux tiers, et la loi range explicitement les passagers transportés parmi ces tiers.
Un enfant qui n'est pas le vôtre, installé sur la banquette arrière de votre voiture, est couvert par votre responsabilité civile au même titre que n'importe quel autre passager, sans démarche préalable ni déclaration à votre assureur. Il n'existe donc aucune obligation de signaler que vous transportez régulièrement les enfants des voisins, ni d'ajouter une garantie dédiée. La loi va plus loin : même les membres de la famille du conducteur sont considérés comme des tiers, et les dommages corporels sont couverts sans limitation de somme.
Cette couverture joue même lorsque vous êtes responsable de l'accident. Les passagers, eux, bénéficient d'un régime protecteur : ils sont indemnisés de leurs dommages corporels quasi systématiquement, y compris si le conducteur qui les transportait a commis la faute.
Quand c'est un autre parent qui conduit votre voiture
Le vrai point d'attention se situe ailleurs, et il surgit dès que la rotation implique de se prêter les véhicules. Confier son volant à un autre parent relève du prêt de volant, une situation prévue par les contrats mais encadrée de façon très variable.
La plupart des contrats couvrent le conducteur occasionnel autorisé par le propriétaire. Mais deux clauses peuvent changer la donne. La première est la clause de conduite exclusive, qui réserve l'usage du véhicule au seul conducteur désigné. La seconde est la franchise majorée appliquée au conducteur non désigné au contrat.
La loi est ici plus protectrice qu'on ne le croit : la responsabilité civile est due même pour un conducteur non désigné, et même pour un conducteur non autorisé. Les franchises, les déchéances et les exclusions de garantie ne sont pas opposables aux victimes. Un accident survenu pendant un prêt de volant est donc toujours indemnisé pour les victimes : ce que vous risquez, c'est de supporter une franchise majorée, voire de voir l'assureur vous réclamer le remboursement de ce qu'il a versé. Le détail figure dans les conditions générales, à la rubrique consacrée au prêt de volant. Nous avons chiffré ce mécanisme dans notre article sur la surfranchise appliquée quand vous conduisez la voiture d'un proche.
Un point joue en votre faveur sur le bonus-malus : aucune majoration ne s'applique lorsque le véhicule a été conduit à l'insu du propriétaire et des conducteurs désignés, sauf si ce conducteur vit habituellement au foyer de l'un d'eux. En cas de prêt consenti, en revanche, le malus frappe bien le souscripteur du contrat.
- La clause de conduite exclusive : elle n'a aucune définition légale, c'est une clause de police. Sa présence au contrat n'empêche pas l'indemnisation des victimes, mais elle expose le souscripteur à une action en remboursement de l'assureur.
- La franchise conducteur non désigné : purement contractuelle, ni encadrée ni plafonnée par la loi, elle reste à votre charge même si un autre parent était au volant.
- Le jeune conducteur au volant : un permis récent déclenche fréquemment une majoration de franchise supplémentaire, la tarification étant libre depuis dix ans.
Le top 3 des assurances auto les moins chères


Excellent
Mis à jour le 02/09/2026
13,79€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers |
|---|---|
| Garanties obligatoires | ✔️ |
| Protection juridique automobile | ✔️ |
| Assistance | ✔️ |
| Garantie conducteur renforcée | ✔️ |
| Assistance 0 km | ✔️ |
| Véhicule de remplacement | ✔️ |
| Rachat de franchise | ✔️ |
Satisfaction client

Très bien
Mis à jour le 20/01/2026
15,19€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers Essentielle | Tiers Étendue | Tous Risques Essentielle |
|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ |
| Assistance automobile | ✔️ | ✔️ | ✔️ |
| Assistance aux personnes | ✔️ | ✔️ | ✔️ |
| Bris de glace | ✔️ | ✔️ | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ | ✔️ | ✔️ |
| Évènements climatiques | ✔️ | ✔️ | ✔️ |
| Attentats et terrorisme | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ |
| Protection juridique automobile | ✔️ | ✔️ | ✔️ |
| Garanties différenciantes auto | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ |
| Responsabilité civile remorque | ✔️ | ✔️ | ✔️ |
| Incendie | ❌ | ✔️ | ✔️ |
| Vol | ❌ | ✔️ | ❌ |
| Indemnisation+ | ❌ | ✔️ | ✔️ |
| Contenu du véhicule | ❌ | ✔️ | ✔️ |
| Accessoires du véhicule | ❌ | ✔️ | ✔️ |
| Remorque | ❌ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ❌ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ |
Satisfaction client
Excellent
Mis à jour le 20/05/2026
15,33€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers |
|---|---|
| Garanties obligatoires | ✔️ |
| Garantie conducteur renforcée | ✔️ |
| Véhicule de remplacement | ✔️ |
| Assistance 0 km | ✔️ |
| Assistance > 25 km | ✔️ |
Satisfaction client
Excellent
13,79€/mois
Mis à jour le 02/09/2026
Tableau des garanties détaillé
| Garanties | Tiers |
|---|---|
| Garanties obligatoires | ✔️ |
| Protection juridique automobile | ✔️ |
| Assistance | ✔️ |
| Garantie conducteur renforcée | ✔️ |
| Assistance 0 km | ✔️ |
| Véhicule de remplacement | ✔️ |
| Rachat de franchise | ✔️ |
Satisfaction client
Très bien
15,19€/mois
Mis à jour le 20/01/2026
Tableau des garanties détaillé
| Garanties | Tiers Essentielle | Tiers Étendue | Tous Risques Essentielle |
|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ |
| Assistance automobile | ✔️ | ✔️ | ✔️ |
| Assistance aux personnes | ✔️ | ✔️ | ✔️ |
| Bris de glace | ✔️ | ✔️ | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ | ✔️ | ✔️ |
| Évènements climatiques | ✔️ | ✔️ | ✔️ |
| Attentats et terrorisme | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ |
| Protection juridique automobile | ✔️ | ✔️ | ✔️ |
| Garanties différenciantes auto | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ |
| Responsabilité civile remorque | ✔️ | ✔️ | ✔️ |
| Incendie | ❌ | ✔️ | ✔️ |
| Vol | ❌ | ✔️ | ❌ |
| Indemnisation+ | ❌ | ✔️ | ✔️ |
| Contenu du véhicule | ❌ | ✔️ | ✔️ |
| Accessoires du véhicule | ❌ | ✔️ | ✔️ |
| Remorque | ❌ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ❌ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ |
Satisfaction client
Excellent
15,33€/mois
Mis à jour le 20/05/2026
Tableau des garanties détaillé
| Garanties | Tiers |
|---|---|
| Garanties obligatoires | ✔️ |
| Garantie conducteur renforcée | ✔️ |
| Véhicule de remplacement | ✔️ |
| Assistance 0 km | ✔️ |
| Assistance > 25 km | ✔️ |
Satisfaction client
Classement par prix croissant pour le profil affiché. La note sur 5 provient des avis clients ; le Selectra Score (A à E) est l'évaluation de nos experts, distincte.
Sélection non exhaustive d'assureurs · référencement gratuit · Méthodologie.
Le signe indique un assureur partenaire : le numéro affiché est celui d'un expert du courtier partenaire Selectra spécialiste de cet assureur (appel non surtaxé), pas celui de l'assureur.
Le conducteur, seul occupant que la responsabilité civile ne couvre pas
Voilà le paradoxe le moins connu du système, et celui qui pèse le plus lourd. La responsabilité civile indemnise les tiers, donc tous les passagers. Le conducteur, lui, n'est pas un tiers par rapport à sa propre responsabilité : il n'est pas couvert par cette garantie pour ses propres blessures.
Si vous êtes responsable de l'accident, les enfants transportés sont indemnisés, et vous ne l'êtes pas, sauf si votre contrat comporte une garantie du conducteur. C'est cette garantie, et elle seule, qui indemnise vos propres dommages corporels quand vous êtes à l'origine du sinistre. Son plafond mérite un coup d'œil : certains contrats d'entrée de gamme la limitent à un montant qui couvre mal une invalidité durable.
Pour un parent qui assure une rotation plusieurs matins par semaine, le nombre de kilomètres parcourus avec des enfants à bord justifie d'aller vérifier ce plafond. La garantie du conducteur est l'une des rares lignes du contrat où la montée en gamme se justifie objectivement.
Besoin d'aide pour votre assurance auto ?
Nos conseillers vous aident à comparer et à choisir la meilleure offre auto, gratuitement.
- Comparaison 100 % gratuite
- En quelques minutes
- Sans engagement
- Tous les assureurs partenaires comparés
- Accompagnement par un expert
- À jour de octobre 2026

Annonce·Service de comparaison d'assurances proposé par le courtier Selectra. Appel non surtaxé, sans engagement.
Partage de frais ou transport rémunéré, la frontière qui compte
Certains groupes de parents formalisent la rotation en s'échangeant une participation, quelques euros par semaine pour le carburant. Cette pratique est parfaitement légale, mais elle a une limite juridique précise qu'il vaut mieux connaître.
Le covoiturage est défini par l'article L3132-1 du code des transports comme le partage des frais du trajet entre le conducteur et les passagers, le conducteur effectuant le déplacement pour son propre compte. Tant que la contribution reçue ne dépasse pas le coût réel du trajet, carburant et usure compris, la situation reste celle d'un usage privé du véhicule.
Dès que la somme perçue excède le partage des frais et dégage un bénéfice, le trajet devient un transport de personnes à titre onéreux, une activité que les contrats d'assurance auto des particuliers excluent expressément. Le conducteur qui déposerait chaque matin quatre enfants contre rémunération sortirait du cadre de son contrat, avec un défaut de garantie à la clé.
Le cas de la nourrice et de l'assistante maternelle : transporter des enfants dans le cadre d'une activité professionnelle rémunérée ne relève plus du covoiturage entre parents. Cet usage doit être déclaré à l'assureur, qui adapte le contrat en conséquence. Un contrat souscrit pour un usage privé ne couvre pas un usage professionnel non déclaré.
Les quatre vérifications avant de lancer la rotation
Rien de tout cela n'exige de démarche compliquée. Un quart d'heure passé dans les conditions générales, en début d'année scolaire, suffit à lever les ambiguïtés.
- Cherchez la clause de conduite : vérifiez que votre contrat n'impose pas un conducteur exclusif, et repérez le montant de la franchise conducteur non désigné.
- Contrôlez le plafond de la garantie du conducteur : c'est la seule ligne qui vous protège si vous êtes responsable.
- Respectez le nombre de places de la carte grise : l'article R412-1-1 du code de la route impose un siège par personne dans la limite des places inscrites au certificat d'immatriculation. Au-delà, c'est une contravention de quatrième classe, soit 135 € et trois points en moins. Les victimes restent indemnisées, mais l'assureur peut vous réclamer le remboursement des sommes versées.
- Alignez les dispositifs de retenue : siège ou rehausseur adapté à la taille de chaque enfant, la responsabilité en incombant au conducteur du véhicule, pas aux parents de l'enfant transporté.
Ce dernier point est celui qui expose le plus concrètement. Le conducteur répond du respect des règles de retenue pour tous les mineurs présents dans son véhicule, quelle que soit la famille dont ils viennent. Prévoir un rehausseur d'appoint dans le coffre coûte moins cher qu'une contravention, et beaucoup moins qu'un dommage corporel évitable.
Une fois ces points calés, la rotation ne pose plus de difficulté. Et si la lecture des conditions générales révèle une franchise dissuasive ou une garantie du conducteur au rabais, la rentrée reste le bon moment pour comparer le prix des assurances auto à garanties équivalentes, ou de regarder du côté des contrats auto les moins chers. Si un jeune conducteur figure au foyer, notre guide sur l'inscription d'un jeune conducteur sur le contrat des parents traite le cas de front.
Les dernières actualités de l'assurance
Toutes les actualités
Changement de mutuelle : le délai de carence est de 3 à 6 mois sur le dentaire et l'optique
Flashé à +50 km/h, le radar vérifie désormais automatiquement si vous êtes assuré
Le dosage de vitamine D à 15 € n'est plus remboursé sauf dans ces 6 cas, le traitement reste pris en charge