 Par
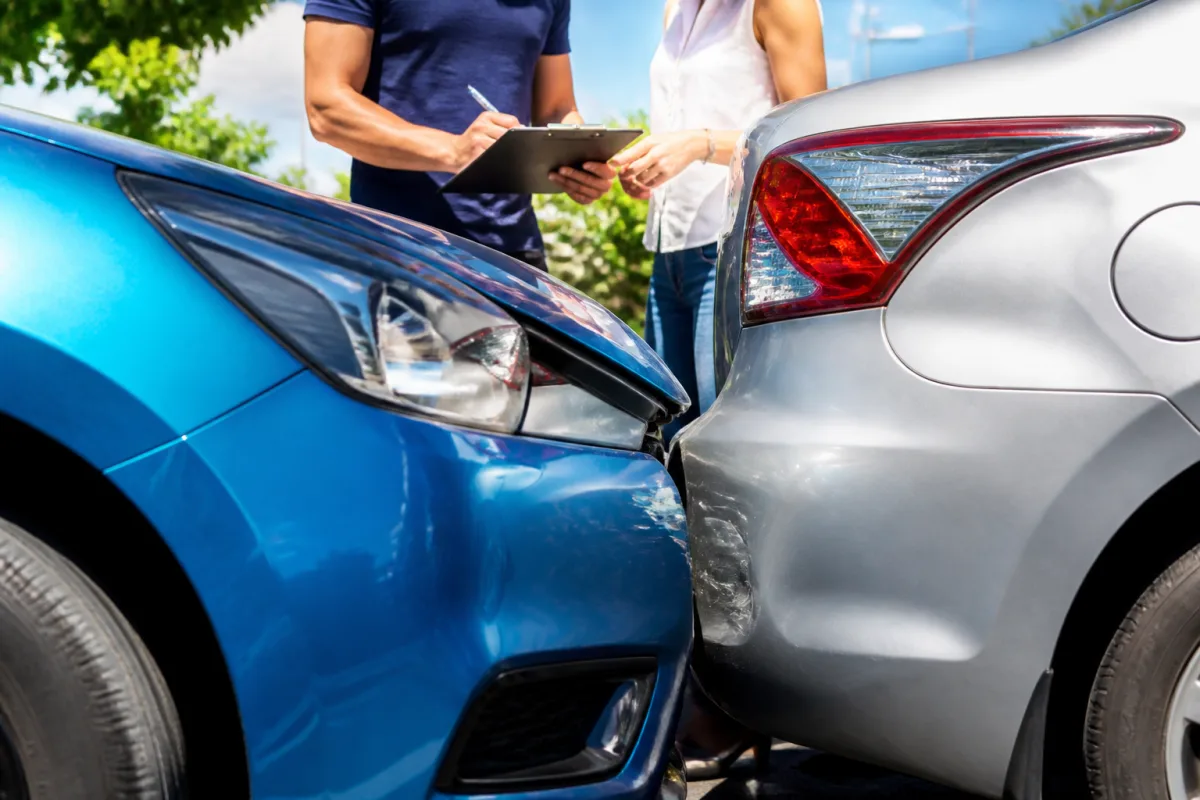
Comment le coefficient bouge, à la hausse comme à la baisse
Le coefficient de réduction-majoration est une mécanique réglementée, identique chez tous les assureurs : il ne relève ni de leur politique commerciale ni d'une négociation. Il part de 1 à la souscription du premier contrat, se recalcule à chaque échéance annuelle, et vient multiplier la prime de référence fixée par la compagnie.
Cette prime de référence, elle, varie fortement d'un assureur à l'autre selon le véhicule, la zone géographique et le profil du conducteur. Le coefficient est donc universel, mais son effet en euros dépend entièrement du tarif de base auquel il s'applique.
- Une année sans sinistre responsable : le coefficient est multiplié par 0,95, soit 5 % de réduction. Le plancher est atteint à 0,50 après treize années sans accident, ce qui correspond au bonus maximal de 50 %.
- Un sinistre entièrement responsable : le coefficient est multiplié par 1,25, soit 25 % de majoration appliqués à la prime de référence.
- Un sinistre partiellement responsable : la majoration est réduite de moitié, à 12,5 %, lorsque la responsabilité est partagée avec l'autre conducteur.
- Plusieurs sinistres la même année : les majorations se multiplient entre elles. Trois accidents responsables portent un coefficient de 1 à 1,95, et le plafond réglementaire est fixé à 3,50.
Le point décisif tient à la durée : la majoration ne disparaît pas l'année suivante, elle se résorbe au rythme de 5 % par an. Il faut donc environ deux années sans sinistre pour revenir au coefficient d'avant l'accrochage, et le surcoût se paie sur chacune de ces années.
Le calcul en euros, sur une prime de 600 €
Les pourcentages restent abstraits tant qu'ils ne sont pas convertis en euros. Prenons un conducteur dont la prime de référence s'établit à 750 € et le coefficient à 0,80, soit 600 € de cotisation annuelle, et qui déclare un accrochage responsable réparé pour 900 €.
Son coefficient passe de 0,80 à 1,00 par l'effet de la majoration de 25 %, puis redescend de 5 % par an. Voici ce que cela donne sur trois exercices, à tarif de référence inchangé, comparé à la trajectoire qu'il aurait suivie sans sinistre.
Un accrochage sans gravité coûte donc environ 500 € de cotisations supplémentaires sur trois ans, auxquels s'ajoute la franchise réglée au moment du sinistre. Sur une réparation de quelques centaines d'euros, le calcul mérite d'être posé avant de décrocher le téléphone.
Le barème étant réglementé, le calcul se transpose à toutes les situations. Renseignez votre cotisation et le coefficient qui figure sur votre avis d'échéance pour obtenir votre propre chiffre.
Besoin d'aide pour votre assurance auto ?
Nos conseillers vous aident à comparer et à choisir la meilleure offre auto, gratuitement.
- Comparaison 100 % gratuite
- En quelques minutes
- Sans engagement
- Tous les assureurs partenaires comparés
- Accompagnement par un expert
- À jour de octobre 2026

Annonce·Service de comparaison d'assurances proposé par le courtier Selectra. Appel non surtaxé, sans engagement.
Déclarer ou payer : la règle de décision
Une précision juridique s'impose d'emblée. Tout sinistre impliquant un tiers doit être déclaré, sans exception : l'omission constitue une fausse déclaration, sanctionnée par une réduction d'indemnité, voire la nullité du contrat. La question ne se pose que pour les dommages strictement limités à votre propre véhicule, sans tiers identifié.
- Déclarez systématiquement dès qu'un tiers est impliqué : même sans dégât apparent chez l'autre conducteur, un constat amiable peut resurgir des semaines plus tard.
- Comparez réparation et coût total avant de déclarer un dommage isolé : additionnez la franchise et le surcoût de cotisation sur trois ans. Sous ce seuil, la réparation directe reste plus économique.
- Vérifiez votre franchise avant tout : une franchise de 400 € sur une réparation de 600 € rend la déclaration peu rentable, puisque l'assureur ne verse que 200 € tout en appliquant le malus.
- Souvenez-vous de la clause de descente rapide : un conducteur au bonus maximal de 0,50 depuis au moins trois années consécutives conserve son coefficient lors du premier sinistre responsable. C'est l'exception la plus utile du barème.
Le coefficient suit par ailleurs le conducteur, pas le contrat : il est inscrit sur le relevé d'information que l'assureur doit remettre à tout moment, et il s'applique à l'identique chez un concurrent. Changer d'assureur ne fait donc jamais disparaître un malus, mais cela permet de le payer moins cher, les tarifs de base variant fortement d'une compagnie à l'autre. Notre guide du bonus-malus détaille le calcul, celui du prix d'une assurance auto les critères de tarification, et notre page déclaration de sinistre les délais à respecter. Après un malus, changer d'assureur est possible à tout moment passé un an de contrat.
Le top 3 des assurances auto les moins chères


Excellent
Mis à jour le 02/09/2026
13,79€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers |
|---|---|
| Garanties obligatoires | ✔️ |
| Protection juridique automobile | ✔️ |
| Assistance | ✔️ |
| Garantie conducteur renforcée | ✔️ |
| Assistance 0 km | ✔️ |
| Véhicule de remplacement | ✔️ |
| Rachat de franchise | ✔️ |
Satisfaction client

Très bien
Mis à jour le 20/01/2026
15,19€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers Essentielle | Tiers Étendue | Tous Risques Essentielle |
|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ |
| Assistance automobile | ✔️ | ✔️ | ✔️ |
| Assistance aux personnes | ✔️ | ✔️ | ✔️ |
| Bris de glace | ✔️ | ✔️ | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ | ✔️ | ✔️ |
| Évènements climatiques | ✔️ | ✔️ | ✔️ |
| Attentats et terrorisme | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ |
| Protection juridique automobile | ✔️ | ✔️ | ✔️ |
| Garanties différenciantes auto | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ |
| Responsabilité civile remorque | ✔️ | ✔️ | ✔️ |
| Incendie | ❌ | ✔️ | ✔️ |
| Vol | ❌ | ✔️ | ❌ |
| Indemnisation+ | ❌ | ✔️ | ✔️ |
| Contenu du véhicule | ❌ | ✔️ | ✔️ |
| Accessoires du véhicule | ❌ | ✔️ | ✔️ |
| Remorque | ❌ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ❌ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ |
Satisfaction client
Excellent
Mis à jour le 20/05/2026
15,33€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers |
|---|---|
| Garanties obligatoires | ✔️ |
| Garantie conducteur renforcée | ✔️ |
| Véhicule de remplacement | ✔️ |
| Assistance 0 km | ✔️ |
| Assistance > 25 km | ✔️ |
Satisfaction client
Excellent
13,79€/mois
Mis à jour le 02/09/2026
Tableau des garanties détaillé
| Garanties | Tiers |
|---|---|
| Garanties obligatoires | ✔️ |
| Protection juridique automobile | ✔️ |
| Assistance | ✔️ |
| Garantie conducteur renforcée | ✔️ |
| Assistance 0 km | ✔️ |
| Véhicule de remplacement | ✔️ |
| Rachat de franchise | ✔️ |
Satisfaction client
Très bien
15,19€/mois
Mis à jour le 20/01/2026
Tableau des garanties détaillé
| Garanties | Tiers Essentielle | Tiers Étendue | Tous Risques Essentielle |
|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ |
| Assistance automobile | ✔️ | ✔️ | ✔️ |
| Assistance aux personnes | ✔️ | ✔️ | ✔️ |
| Bris de glace | ✔️ | ✔️ | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ | ✔️ | ✔️ |
| Évènements climatiques | ✔️ | ✔️ | ✔️ |
| Attentats et terrorisme | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ |
| Protection juridique automobile | ✔️ | ✔️ | ✔️ |
| Garanties différenciantes auto | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ |
| Responsabilité civile remorque | ✔️ | ✔️ | ✔️ |
| Incendie | ❌ | ✔️ | ✔️ |
| Vol | ❌ | ✔️ | ❌ |
| Indemnisation+ | ❌ | ✔️ | ✔️ |
| Contenu du véhicule | ❌ | ✔️ | ✔️ |
| Accessoires du véhicule | ❌ | ✔️ | ✔️ |
| Remorque | ❌ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ❌ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ |
Satisfaction client
Excellent
15,33€/mois
Mis à jour le 20/05/2026
Tableau des garanties détaillé
| Garanties | Tiers |
|---|---|
| Garanties obligatoires | ✔️ |
| Garantie conducteur renforcée | ✔️ |
| Véhicule de remplacement | ✔️ |
| Assistance 0 km | ✔️ |
| Assistance > 25 km | ✔️ |
Satisfaction client
Classement par prix croissant pour le profil affiché. La note sur 5 provient des avis clients ; le Selectra Score (A à E) est l'évaluation de nos experts, distincte.
Sélection non exhaustive d'assureurs · référencement gratuit · Méthodologie.
Le signe indique un assureur partenaire : le numéro affiché est celui d'un expert du courtier partenaire Selectra spécialiste de cet assureur (appel non surtaxé), pas celui de l'assureur.
Bon à savoir : certains sinistres n'affectent pas le coefficient. Le bris de glace seul, le vol, l'incendie et les dommages subis en stationnement sans tiers identifié sont neutres pour le bonus-malus, même s'ils peuvent peser sur la décision de l'assureur au moment du renouvellement.
Les dernières actualités de l'assurance
Toutes les actualités
Chauffer la voiture à l'arrêt : 135 € d'amende que personne ne connaît, et 0,8 litre d'essence par heure
Netflix sur l'écran de la voiture : jusqu'à 1 500 € d'amende et 3 points en moins pour le conducteur
Accident du travail : dès le 1er novembre, la Sécu plafonne les indemnités journalières à 1,8 Smic