 Par
Ce que le tous risques apporte, et ce qu'il n'apporte pas
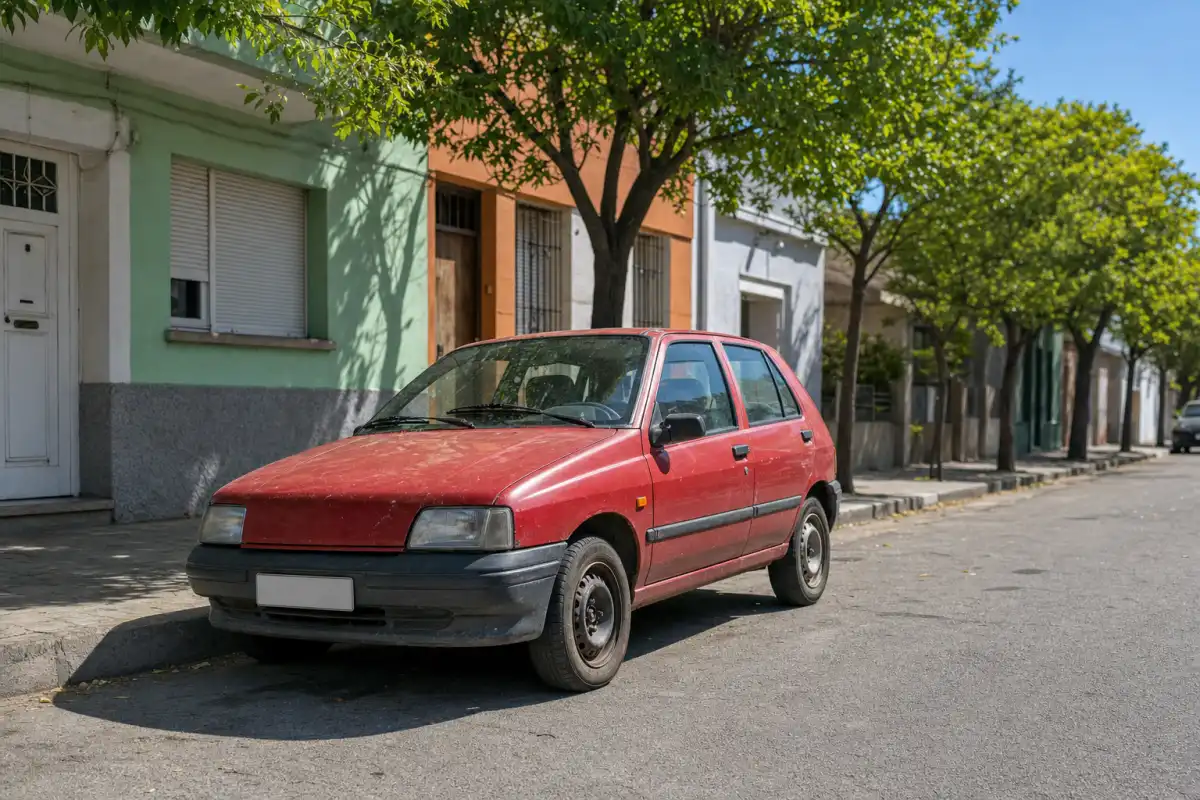
La confusion vient d'un malentendu sur le périmètre. Beaucoup de garanties attribuées au tous risques figurent en réalité dans une formule au tiers, y compris la plus basique.
- La responsabilité civile est dans toutes les formules : les dommages causés aux tiers sont couverts de la même manière au tiers et au tous risques. C'est la seule garantie obligatoire.
- Vol, incendie et bris de glace s'ajoutent au tiers : ces garanties composent les formules intermédiaires, souvent appelées tiers étendu, sans passer au contrat complet.
- L'assistance et la protection juridique se souscrivent à part : leur présence ne dépend pas du niveau de la formule.
La seule vraie différence tient en une ligne : le tous risques indemnise les dommages subis par votre propre véhicule lorsque vous êtes responsable, ou qu'aucun tiers n'est identifié. Toute la question revient donc à évaluer ce que cette indemnisation peut représenter, et à la comparer au surcoût annuel. Le détail des niveaux figure dans nos guides sur l'assurance tous risques et sur la formule au tiers.
Le seuil de bascule, et pourquoi il ne se compte pas en années
Un calcul circule beaucoup : diviser la valeur du véhicule par l'écart de prime pour savoir au bout de combien d'années la surprime cumulée dépasse l'indemnisation possible. Il donne des résultats ininterprétables. Pour une voiture de 20 000 euros, il faudrait payer le tous risques pendant une quarantaine d'années avant que le compte y soit, ce qui n'aide personne à décider.
La raison est simple : une destruction totale n'arrive pas une fois par an, elle arrive une fois dans une vie de conducteur, ou jamais. Additionner des primes en face d'un sinistre exceptionnel n'a donc aucun sens. La bonne question est le rapport entre ce que la garantie vous coûte chaque année et ce qu'elle peut réellement vous verser, c'est-à-dire la valeur de remplacement diminuée de la franchise.
Ce rapport s'exprime en pourcentage, et il se lit immédiatement. Payer 475 euros par an pour une garantie capable de verser 19 500 euros représente 2,4 % : la protection est proportionnée. Payer les mêmes 475 euros pour une garantie plafonnée à 2 000 euros représente près de 24 % : la prime a décroché du risque couvert. Le seuil communément retenu se situe autour de 10 % par an, et c'est lui qui marque la bascule vers le tiers.
Avec les valeurs par défaut, le rapport atteint 11,9 % : la bascule est franchie. Deux corrections l'avancent encore. L'indemnisation n'est jamais la cote affichée mais la valeur de remplacement retenue par l'expert, souvent inférieure de 10 à 20 %, et la franchise s'en déduit une seconde fois. Baissez la valeur de 10 % dans le simulateur pour voir l'effet.
Le top 3 des assurances auto les moins chères


Excellent
Mis à jour le 02/09/2026
13,79€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers |
|---|---|
| Garanties obligatoires | ✔️ |
| Protection juridique automobile | ✔️ |
| Assistance | ✔️ |
| Garantie conducteur renforcée | ✔️ |
| Assistance 0 km | ✔️ |
| Véhicule de remplacement | ✔️ |
| Rachat de franchise | ✔️ |
Satisfaction client

Très bien
Mis à jour le 20/01/2026
15,19€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers Essentielle | Tiers Étendue | Tous Risques Essentielle |
|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ |
| Assistance automobile | ✔️ | ✔️ | ✔️ |
| Assistance aux personnes | ✔️ | ✔️ | ✔️ |
| Bris de glace | ✔️ | ✔️ | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ | ✔️ | ✔️ |
| Évènements climatiques | ✔️ | ✔️ | ✔️ |
| Attentats et terrorisme | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ |
| Protection juridique automobile | ✔️ | ✔️ | ✔️ |
| Garanties différenciantes auto | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ |
| Responsabilité civile remorque | ✔️ | ✔️ | ✔️ |
| Incendie | ❌ | ✔️ | ✔️ |
| Vol | ❌ | ✔️ | ❌ |
| Indemnisation+ | ❌ | ✔️ | ✔️ |
| Contenu du véhicule | ❌ | ✔️ | ✔️ |
| Accessoires du véhicule | ❌ | ✔️ | ✔️ |
| Remorque | ❌ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ❌ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ |
Satisfaction client
Excellent
Mis à jour le 20/05/2026
15,33€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers |
|---|---|
| Garanties obligatoires | ✔️ |
| Garantie conducteur renforcée | ✔️ |
| Véhicule de remplacement | ✔️ |
| Assistance 0 km | ✔️ |
| Assistance > 25 km | ✔️ |
Satisfaction client
Excellent
13,79€/mois
Mis à jour le 02/09/2026
Tableau des garanties détaillé
| Garanties | Tiers |
|---|---|
| Garanties obligatoires | ✔️ |
| Protection juridique automobile | ✔️ |
| Assistance | ✔️ |
| Garantie conducteur renforcée | ✔️ |
| Assistance 0 km | ✔️ |
| Véhicule de remplacement | ✔️ |
| Rachat de franchise | ✔️ |
Satisfaction client
Très bien
15,19€/mois
Mis à jour le 20/01/2026
Tableau des garanties détaillé
| Garanties | Tiers Essentielle | Tiers Étendue | Tous Risques Essentielle |
|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ |
| Assistance automobile | ✔️ | ✔️ | ✔️ |
| Assistance aux personnes | ✔️ | ✔️ | ✔️ |
| Bris de glace | ✔️ | ✔️ | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ | ✔️ | ✔️ |
| Évènements climatiques | ✔️ | ✔️ | ✔️ |
| Attentats et terrorisme | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ |
| Protection juridique automobile | ✔️ | ✔️ | ✔️ |
| Garanties différenciantes auto | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ |
| Responsabilité civile remorque | ✔️ | ✔️ | ✔️ |
| Incendie | ❌ | ✔️ | ✔️ |
| Vol | ❌ | ✔️ | ❌ |
| Indemnisation+ | ❌ | ✔️ | ✔️ |
| Contenu du véhicule | ❌ | ✔️ | ✔️ |
| Accessoires du véhicule | ❌ | ✔️ | ✔️ |
| Remorque | ❌ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ❌ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ |
Satisfaction client
Excellent
15,33€/mois
Mis à jour le 20/05/2026
Tableau des garanties détaillé
| Garanties | Tiers |
|---|---|
| Garanties obligatoires | ✔️ |
| Garantie conducteur renforcée | ✔️ |
| Véhicule de remplacement | ✔️ |
| Assistance 0 km | ✔️ |
| Assistance > 25 km | ✔️ |
Satisfaction client
Classement par prix croissant pour le profil affiché. La note sur 5 provient des avis clients ; le Selectra Score (A à E) est l'évaluation de nos experts, distincte.
Sélection non exhaustive d'assureurs · référencement gratuit · Méthodologie.
Le signe indique un assureur partenaire : le numéro affiché est celui d'un expert du courtier partenaire Selectra spécialiste de cet assureur (appel non surtaxé), pas celui de l'assureur.
À partir de quel âge et de quelle cote la bascule est franchie
La règle des huit ans circule depuis longtemps, mais l'âge n'est qu'un indicateur indirect : il sert à estimer une valeur. Une citadine d'entrée de gamme perd plus vite sa cote qu'un modèle recherché, et deux véhicules du même millésime peuvent afficher des valeurs du simple au triple.
La ligne du milieu donne la réponse chiffrée. Avec un écart de prime de 475 euros et une franchise de 500 euros, la bascule se joue autour de 5 250 euros de valeur de remplacement, soit la huitième ou dixième année pour une berline compacte achetée neuve, plus tôt encore pour une petite citadine. Les fourchettes d'âge indiquées ne valent que comme repère : c'est la valeur qui décide, et elle se vérifie sur une cote avant chaque échéance.
Une précision compte pour les conducteurs qui financent leur véhicule. Tant qu'un crédit ou une location avec option d'achat court, le tous risques est généralement exigé par le contrat de financement, indépendamment de ce que dit le calcul. La question ne se pose vraiment qu'une fois le véhicule intégralement payé.
Ne pas sauter directement au tiers simple
Le passage d'un extrême à l'autre est rarement le bon arbitrage. La formule intermédiaire conserve les garanties dont le coût de remplacement reste élevé quel que soit l'âge du véhicule.
- Le bris de glace : un pare-brise se remplace au même prix sur un véhicule de deux ans et sur un véhicule de douze ans.
- Le vol : il concerne surtout certains modèles et certaines zones, indépendamment de la valeur résiduelle.
- L'incendie et les catastrophes naturelles : ces garanties coûtent peu et couvrent des pertes totales.
- La franchise : un tiers étendu à franchise réduite peut revenir moins cher qu'un tous risques à franchise élevée, un arbitrage détaillé dans notre page franchise auto.
Besoin d'aide pour votre assurance auto ?
Nos conseillers vous aident à comparer et à choisir la meilleure offre auto, gratuitement.
- Comparaison 100 % gratuite
- En quelques minutes
- Sans engagement
- Tous les assureurs partenaires comparés
- Accompagnement par un expert
- À jour de octobre 2026

Annonce·Service de comparaison d'assurances proposé par le courtier Selectra. Appel non surtaxé, sans engagement.
Changer de formule sans attendre l'échéance
Le passage au tiers ne suppose ni de rester chez son assureur ni d'attendre la date anniversaire. Après un an de contrat, la résiliation est possible à tout moment, et l'assureur d'accueil se charge des démarches, comme le rappelle notre page sur la loi Hamon et notre guide de la résiliation auto.
Trois autres leviers se cumulent avec le changement de formule. Un coefficient de bonus-malus favorable, dont la protection est décrite dans notre article sur le bonus maximal, un kilométrage réduit qui ouvre l'accès aux offres décrites dans notre papier sur l'assurance au kilomètre, et une simple comparaison. En cas d'augmentation de cotisation, la mise en concurrence via notre page assurance auto pas chère reste la réponse la plus rapide.
Les dernières actualités de l'assurance
Toutes les actualités
Le reste à charge santé est de 495 € par an, dont 207 € sur un seul poste mal couvert par la mutuelle
Dashcam : aucun assureur français ne baisse la prime, mais elle peut sauver la franchise et le bonus
Pilote de drone : le métier que la Chine enseigne désormais dans 902 écoles professionnelles