 Par
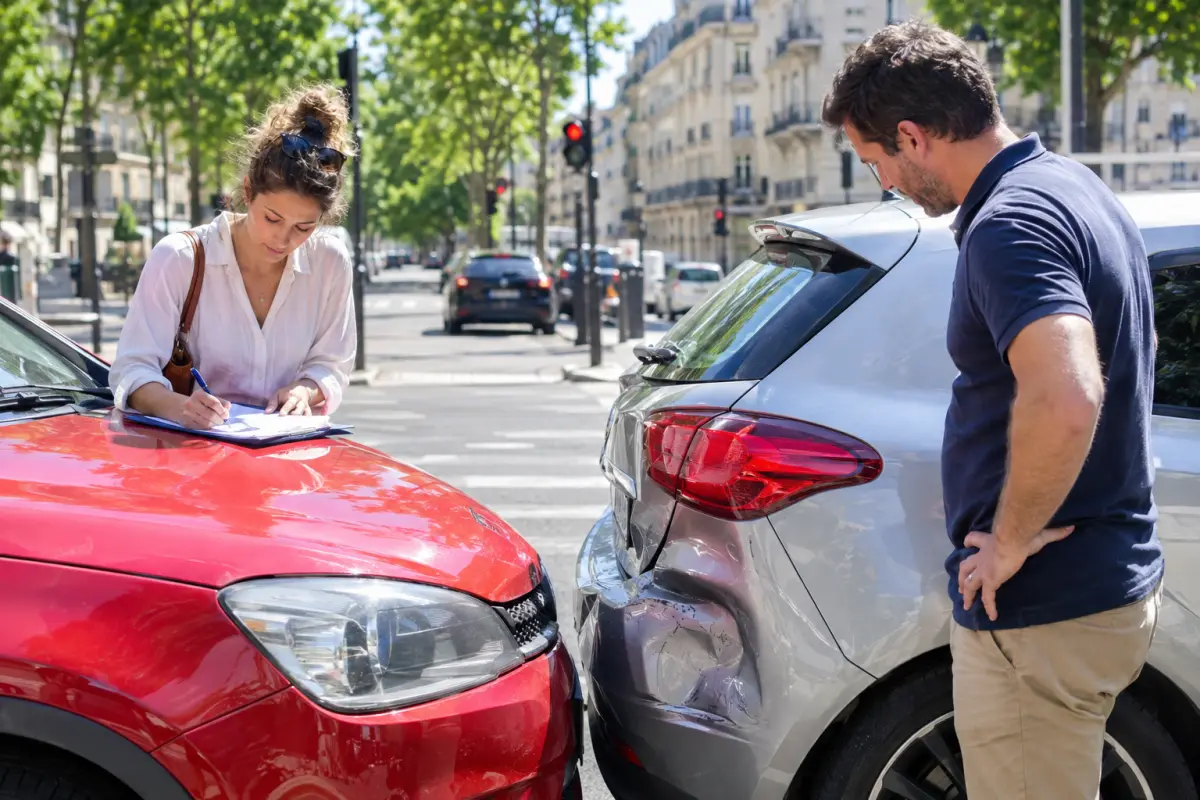
Pas de malus, mais un tarif de base que rien n'encadre
La règle du bonus-malus est fixée par une clause type annexée au code des assurances, identique chez tous les assureurs. Elle ne connaît que 3 cas : un sinistre responsable majore le coefficient de 25 %, un sinistre à responsabilité partagée de 12,5 %, un sinistre non responsable de 0 %. Notre page sur le bonus-malus détaille la mécanique, et notre article sur le coût réel d'un accrochage responsable la chiffre.
Le coefficient n'est pourtant qu'un multiplicateur. Il s'applique à une prime de référence que chaque assureur fixe librement, selon le véhicule, la zone, le profil et sa propre sinistralité. Un assureur qui ne peut pas toucher à votre coefficient reste libre de relever la prime que ce coefficient multiplie, à chaque échéance.
La ligne « tarif de base » du tableau est celle qui échappe au lecteur. Une hausse générale de 4 à 6 % s'applique à tout le portefeuille, mais la hausse individuelle d'un contrat qui a déclaré 2 sinistres en 18 mois, fût-ce sans faute, peut atteindre 10 à 15 points de plus. Sur une cotisation de 650 € par an, cela représente 65 à 98 € de hausse individuelle, en plus des 4 à 6 % appliqués à tout le portefeuille. L'assureur ne sanctionne pas la faute, il tarife une exposition au risque.
Le relevé d'information n'oublie rien
Le relevé d'information que l'assureur doit vous remettre à chaque résiliation, et sur simple demande, liste tous les sinistres des 5 dernières années avec, pour chacun, la part de responsabilité retenue. Un sinistre à 0 % y figure au même titre qu'un sinistre à 100 %.
C'est ce document que lit le nouvel assureur au moment du devis, et sa grille de tarification ne se limite pas au coefficient. Plusieurs mentions pèsent dans le calcul, indépendamment de la faute.
- Le nombre de sinistres déclarés sur 3 ans, seuil au-delà duquel beaucoup de grilles basculent vers un tarif « sinistralité » ou refusent le dossier.
- Les bris de glace, sans effet sur le coefficient mais comptés comme sinistres par certains assureurs quand ils se répètent.
- Le motif de la fin du contrat précédent, une résiliation à l'initiative de l'assureur étant lisible sur le relevé et pendant 5 ans dans le fichier commun des assureurs, l'AGIRA.
- Les sinistres non responsables sans tiers identifié, un délit de fuite ou un choc sur parking sans témoin étant traités comme un sinistre à vos frais.
Une distinction s'impose, parce qu'elle change le montant en jeu. Un conducteur malussé a eu des sinistres responsables et paie une surprime de 50 à 100 % du tarif standard, soit 975 à 1 300 € au lieu de 650 € : cette pénalité ne touche pas les sinistres non responsables, qui laissent le coefficient intact. Un conducteur simplement non renouvelé garde son bonus, mais devient un profil « résilié » que beaucoup d'assureurs écartent d'office, sans barème public. Les deux se retrouvent sur le même marché, celui des assureurs qui acceptent tous les profils et des contrats pour malussés.

Très bien
Mis à jour le 20/01/2026
12,77€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers Essentielle | Tiers Étendue | Tous Risques Essentielle |
|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ |
| Assistance automobile | ✔️ | ✔️ | ✔️ |
| Assistance aux personnes | ✔️ | ✔️ | ✔️ |
| Bris de glace | ✔️ | ✔️ | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ | ✔️ | ✔️ |
| Évènements climatiques | ✔️ | ✔️ | ✔️ |
| Attentats et terrorisme | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ |
| Protection juridique automobile | ✔️ | ✔️ | ✔️ |
| Garanties différenciantes auto | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ |
| Responsabilité civile remorque | ✔️ | ✔️ | ✔️ |
| Incendie | ❌ | ✔️ | ✔️ |
| Vol | ❌ | ✔️ | ❌ |
| Indemnisation+ | ❌ | ✔️ | ✔️ |
| Contenu du véhicule | ❌ | ✔️ | ✔️ |
| Accessoires du véhicule | ❌ | ✔️ | ✔️ |
| Remorque | ❌ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ❌ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ |
Satisfaction client


Excellent
Mis à jour le 02/09/2026
13,79€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers | Tiers maxi | Tous risques | Tous risques maxi |
|---|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ | ✔️ |
| Protection juridique automobile | ✔️ | ✔️ | ✔️ | ✔️ |
| Assistance | ✔️ | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ | ✔️ |
| Rachat de franchise | ✔️ | ✔️ | ✔️ | ✔️ |
| Évènements climatiques | ❌ | ✔️ | ✔️ | ✔️ |
| Attentats et terrorisme | ❌ | ✔️ | ✔️ | ✔️ |
| Catastrophes naturelles et technologiques | ❌ | ✔️ | ✔️ | ✔️ |
| Bris de glace | ❌ | ✔️ | ✔️ | ✔️ |
| Incendie | ❌ | ✔️ | ✔️ | ✔️ |
| Vol | ❌ | ✔️ | ❌ | ❌ |
| Valeur à neuf | ❌ | ✔️ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ❌ | ✔️ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ | ✔️ |
| Contenu du véhicule | ❌ | ❌ | ❌ | ✔️ |
| Clés perdues, brisées ou volées | ❌ | ❌ | ❌ | ✔️ |
Satisfaction client
Excellent
Mis à jour le 20/05/2026
15,33€/mois
Tableau des garanties détaillé
Garanties
| Garanties | Tiers | Intermédiaire | Tous risques |
|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ |
| Assistance > 25 km | ✔️ | ✔️ | ✔️ |
| Bris de glace | ❌ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ✔️ | ✔️ |
| Incendie et explosion | ❌ | ✔️ | ✔️ |
| Prêt de volant | ❌ | ✔️ | ✔️ |
| Attentats et terrorisme | ❌ | ✔️ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ |
Satisfaction client
Très bien
12,77€/mois
Mis à jour le 20/01/2026
Tableau des garanties détaillé
| Garanties | Tiers Essentielle | Tiers Étendue | Tous Risques Essentielle |
|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ |
| Assistance automobile | ✔️ | ✔️ | ✔️ |
| Assistance aux personnes | ✔️ | ✔️ | ✔️ |
| Bris de glace | ✔️ | ✔️ | ✔️ |
| Catastrophes naturelles et technologiques | ✔️ | ✔️ | ✔️ |
| Évènements climatiques | ✔️ | ✔️ | ✔️ |
| Attentats et terrorisme | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ |
| Protection juridique automobile | ✔️ | ✔️ | ✔️ |
| Garanties différenciantes auto | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ |
| Responsabilité civile remorque | ✔️ | ✔️ | ✔️ |
| Incendie | ❌ | ✔️ | ✔️ |
| Vol | ❌ | ✔️ | ❌ |
| Indemnisation+ | ❌ | ✔️ | ✔️ |
| Contenu du véhicule | ❌ | ✔️ | ✔️ |
| Accessoires du véhicule | ❌ | ✔️ | ✔️ |
| Remorque | ❌ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ❌ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ |
Satisfaction client
Excellent
13,79€/mois
Mis à jour le 02/09/2026
Tableau des garanties détaillé
| Garanties | Tiers | Tiers maxi | Tous risques | Tous risques maxi |
|---|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ | ✔️ |
| Protection juridique automobile | ✔️ | ✔️ | ✔️ | ✔️ |
| Assistance | ✔️ | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ | ✔️ |
| Rachat de franchise | ✔️ | ✔️ | ✔️ | ✔️ |
| Évènements climatiques | ❌ | ✔️ | ✔️ | ✔️ |
| Attentats et terrorisme | ❌ | ✔️ | ✔️ | ✔️ |
| Catastrophes naturelles et technologiques | ❌ | ✔️ | ✔️ | ✔️ |
| Bris de glace | ❌ | ✔️ | ✔️ | ✔️ |
| Incendie | ❌ | ✔️ | ✔️ | ✔️ |
| Vol | ❌ | ✔️ | ❌ | ❌ |
| Valeur à neuf | ❌ | ✔️ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ❌ | ✔️ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ | ✔️ |
| Contenu du véhicule | ❌ | ❌ | ❌ | ✔️ |
| Clés perdues, brisées ou volées | ❌ | ❌ | ❌ | ✔️ |
Satisfaction client
Excellent
15,33€/mois
Mis à jour le 20/05/2026
Tableau des garanties détaillé
| Garanties | Tiers | Intermédiaire | Tous risques |
|---|---|---|---|
| Garanties obligatoires | ✔️ | ✔️ | ✔️ |
| Garantie conducteur renforcée | ✔️ | ✔️ | ✔️ |
| Véhicule de remplacement | ✔️ | ✔️ | ✔️ |
| Assistance 0 km | ✔️ | ✔️ | ✔️ |
| Assistance > 25 km | ✔️ | ✔️ | ✔️ |
| Bris de glace | ❌ | ✔️ | ✔️ |
| Vol et vandalisme auto | ❌ | ✔️ | ✔️ |
| Incendie et explosion | ❌ | ✔️ | ✔️ |
| Prêt de volant | ❌ | ✔️ | ✔️ |
| Attentats et terrorisme | ❌ | ✔️ | ✔️ |
| Dommages tous accidents | ❌ | ❌ | ✔️ |
Satisfaction client
Classement par prix croissant pour le profil affiché. La note sur 5 provient des avis clients ; le Selectra Score (A à E) est l'évaluation de nos experts, distincte.
Sélection non exhaustive d'assureurs · référencement gratuit · Méthodologie.
Le signe indique un assureur partenaire : le numéro affiché est celui d'un expert du courtier partenaire Selectra spécialiste de cet assureur (appel non surtaxé), pas celui de l'assureur.
Résiliation par l'assureur : ce que la loi permet vraiment
Une idée reçue veut que l'assureur puisse résilier « après sinistre » n'importe quel contrat auto. Le code des assurances l'encadre plus strictement. L'article A211-1-2 réserve la résiliation après sinistre, en assurance automobile, aux cas où le conducteur était en état d'imprégnation alcoolique ou sous l'emprise de stupéfiants. Un accident non responsable ne peut donc pas, à lui seul, justifier une résiliation en cours d'année.
Le risque réel se situe à l'échéance annuelle. L'article L113-12 autorise l'assureur à ne pas renouveler le contrat à sa date anniversaire, avec un préavis de 2 mois, et c'est cette voie qu'il emprunte pour se séparer d'un client jugé trop sinistré. C'est ce non-renouvellement, plus que la résiliation en cours d'année, qui fait basculer un conducteur sans faute vers le marché des profils difficiles à assurer, avec un bonus intact mais un choix d'assureurs réduit. Notre page sur la résiliation de l'assurance auto distingue les 2 procédures. Face à cette lettre, vous conservez plusieurs droits.
- Demander par écrit le détail de la hausse ou le motif du non-renouvellement, l'assureur n'étant pas tenu de le justifier mais devant répondre à une réclamation.
- Résilier vos autres contrats chez le même assureur dans le mois qui suit une résiliation après sinistre, droit ouvert par l'article R113-10.
- Quitter l'assureur à tout moment après 1 an de contrat grâce à la loi Hamon, le nouvel assureur se chargeant des formalités.
- Faire jouer la concurrence avant l'échéance avec le relevé d'information en main, la hausse individuelle d'un assureur n'étant pas celle des autres, comme l'explique notre page changer d'assurance auto.
Le calendrier joue pour vous : l'avis d'échéance doit parvenir au moins 15 jours avant la date limite de résiliation, et tout retard rouvre le droit de partir sans frais.
Accident non responsable : franchise, recours et indemnisation Quand la franchise s'applique malgré tout, comment l'assureur exerce le recours contre le tiers et ce que le relevé d'information mentionne.Faut-il déclarer un petit sinistre ?
La question se pose pour un choc sur parking sans témoin ou un rétroviseur arraché, sans tiers identifié. La déclaration est obligatoire dès que vous entendez mobiliser une garantie, sous 5 jours ouvrés, mais rien n'oblige à solliciter sa garantie dommages pour une réparation inférieure à la franchise. Un sinistre payé de votre poche n'apparaît sur aucun relevé.
Avec un tiers identifié, la logique s'inverse. La convention IRSA entre assureurs fait porter le coût sur l'assureur du responsable, la franchise n'est pas appliquée et le recours est automatique, pourvu que le constat amiable soit complet. Renoncer à déclarer reviendrait à offrir la réparation au tiers fautif.
Le calcul repose sur une hypothèse, celle de la hausse que votre assureur appliquera. Avec un dégât de 1 200 €, une franchise de 300 € et une cotisation de 650 €, une hausse de 10 % sur 2 échéances laisse un gain net de 770 € : la déclaration s'impose. Le seuil de bascule se situe le plus souvent autour d'un dégât de 1,5 à 2 fois la franchise, en dessous, la réparation payée directement coûte moins que ses conséquences tarifaires. Le cas particulier du véhicule prêté, avec sa franchise doublée, est traité dans notre article sur le prêt de voiture à un proche.
Besoin d'aide pour votre assurance auto ?
Nos conseillers vous aident à comparer et à choisir la meilleure offre auto, gratuitement.
- Comparaison 100 % gratuite
- En quelques minutes
- Sans engagement
- Tous les assureurs partenaires comparés
- Accompagnement par un expert
- À jour de octobre 2026

Annonce·Service de comparaison d'assurances proposé par le courtier Selectra. Appel non surtaxé, sans engagement.
Les dernières actualités de l'assurance
Toutes les actualités
Le reste à charge santé est de 495 € par an, dont 207 € sur un seul poste mal couvert par la mutuelle
Dashcam : aucun assureur français ne baisse la prime, mais elle peut sauver la franchise et le bonus
Pilote de drone : le métier que la Chine enseigne désormais dans 902 écoles professionnelles